SpaceX 買段舊頻譜
三大電訊市值一日少咗 623 億美元
點解收租嘅鐵塔股反而爆升?
重點摘要
- Verizon 10/9 跌 10.14%,係 Polygon 2003 年有數據以嚟最大單日跌幅
- 三大電訊市值一日少約 623 億美元,扣除 Verizon 除息約 594 億
- WSJ 報 SpaceX 付約 80 億美元現金,呢段頻譜今年 8 月先由 T-Mobile 轉到 Grain
- SpaceX 加埋 Grain 約 79 MHz,三大合共約 1,000 MHz
- Crown Castle 升 15.6%、American Tower 升 9.3%、SBA 升 7.3%
10 月 8 日美股收市後,SpaceX 出咗一份得幾段字嘅公告:同意收購一批全國性嘅 800 MHz 低頻頻譜牌照,最多 14 MHz,仲要等 FCC 批。
第二朝開市,美國三大電訊好似被人拔咗電掣:Verizon 跌 10.14%、AT&T 跌 10.82%、T-Mobile 跌 13.27%。按收市價計,三間公司一日加埋少咗大約 623 億美元市值。
但同一日,另一組股票逆市飛起:Crown Castle 升 15.6%、American Tower 升 9.3%、SBA 升 7.3%。呢三間係鐵塔公司,做嘅生意係將發射塔上面嘅位租畀電訊商——而佢哋最大嘅租客,正正就係嗰三間跌到焦頭爛額嘅電訊。
客戶插水、業主反而升,呢個局面唔係市場傻咗。本文由一段兜咗個圈嘅舊頻譜講起,一層層拆:最多 14 MHz 點解可以嚇走 600 幾億美元市值?鐵塔股憑咩升?SpaceX 係真打定係 bluff?同埋,對持有 Verizon、AT&T 呢類收息股嘅香港投資者,遊戲規則變咗啲咩。
一日少咗 623 億美元:Verizon 打回 1 月原形

先睇主角。Verizon 9 月 15 日仲收喺 51.45 美元,之後一個禮拜急跌到 46 美元附近,再橫行兩個禮拜;10 月 9 日一嘢跌穿 7 月 1 日嘅收市低位 41.99,收 41.65。呢個收市價係 1 月 29 日以嚟最低——連同之前三個禮拜嘅跌幅,Verizon 1 月底公布業績後嗰輪升浪已經差唔多蝕晒;年初至今升幅由 10 月 8 日嘅 +13.8%,一日縮到 +2.3%。
從數據嚟睇,Polygon 由 2003 年 9 月開始嘅日線入面,Verizon 從來未試過單日跌超過 10%;之前最差嘅一日係 2008 年 10 月 22 日金融海嘯期間嘅 -8.07%。CNBC 嘅講法係「2002 年以嚟最差」,兩個說法方向一致。
有一樣嘢唔少報道冇提:10 月 9 日正正係 Verizon 嘅除息日。帳面 -10.14% 入面,大約 1.5 個百分點係派息令股價自然調低;計返股息,持股人當日嘅總回報約係 -8.61%。即使咁計,依然係 2003 年以嚟最差嘅一日——所以「歷史級下跌」呢個結論冇變,只係個數要計準啲。

T-Mobile 跌得仲傷:-13.27% 係 Polygon 2013 年有 TMUS 數據以嚟最大單日跌幅,收市價係 2023 年 11 月以嚟最低。三間加埋,按 Polygon 加權股數乘收市價差計,市值少咗約 623 億美元;扣除 Verizon 派走嘅約 29 億美元股息,真正蒸發都仲有約 594 億美元。
仲有一個細節:呢次唔係開市一嘢跌完就算。Forbes 記錄開市前 Verizon 約跌 7%、AT&T 約跌 6.6%、T-Mobile 約跌 6.8%;按 Polygon 數據,Verizon 開市報 42.83,收市再低到 41.65,T-Mobile 由 155.51 開市跌到 148.58 收市。即係話,開市後沽壓仲持續,唔係隔夜恐慌完就見反彈。
對比一下尺寸:三大電訊 10 月 9 日收市後合共市值約 4,844 億美元,而 SpaceX 一間按 Polygon 股數計已經約 2.14 萬億美元。一個市值係三大加埋四倍幾嘅新玩家話要入場,市場唔會等佢真係開台先至反應。
呢次唔係業績差而跌,三間公司都未出季績。跌嘅係「估值倍數」——市場重新計緊電訊股未來十年仲可唔可以維持而家嘅價錢同利潤率。業績可以一季追返,估值倍數一旦被重估,通常要好耐先修復得返。
SpaceX 買咗咩?一段兜咗個圈嘅舊頻譜
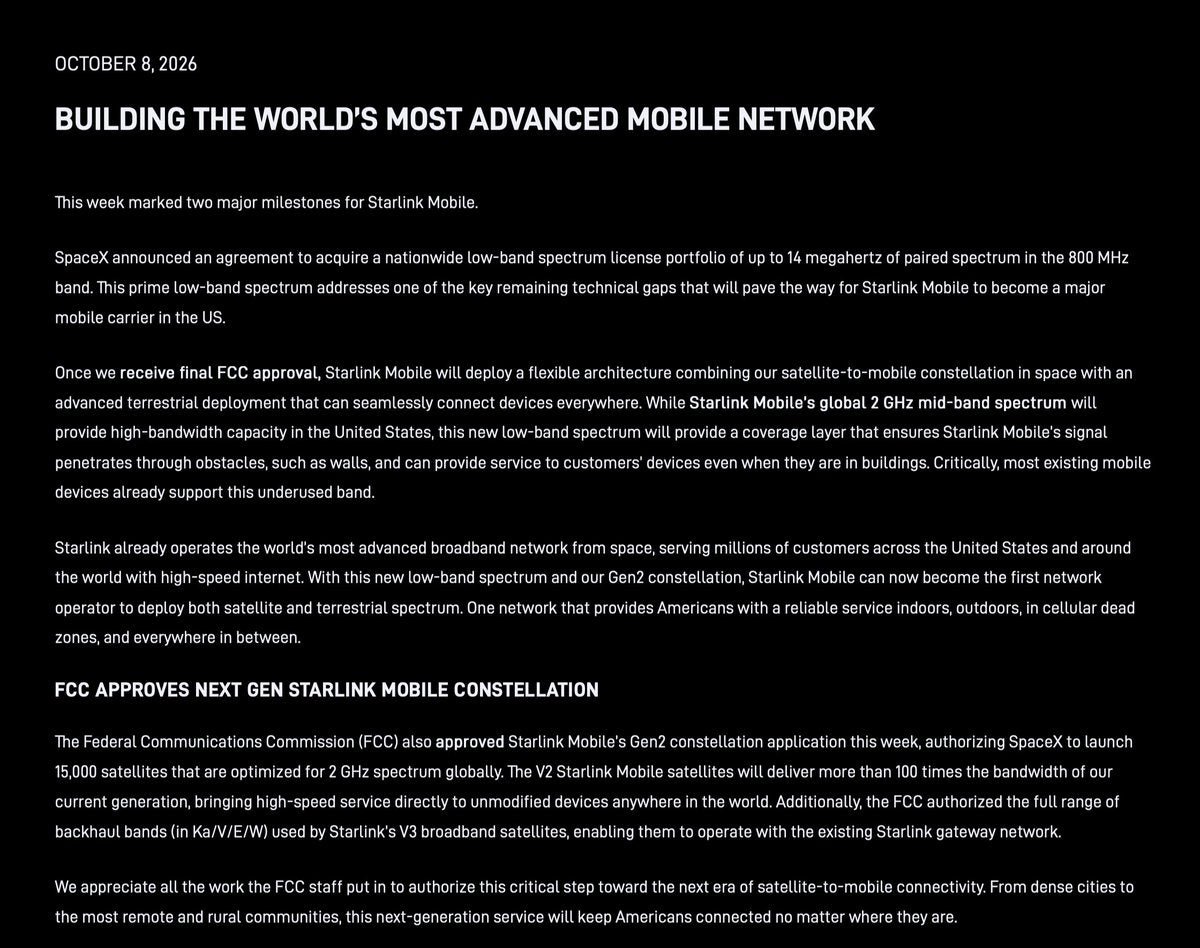
公告內容其實好短。SpaceX 話同意收購一個全國性低頻牌照組合,「up to 14 megahertz of paired spectrum in the 800 MHz band」,據 eWeek 整理,頻段係 817–824 MHz 同 862–869 MHz。賣家 SpaceX 冇點名,Reuters 報道係私募基金 Grain Management,而且係佢 100% 嘅全國 800 MHz 持倉。
價錢官方冇披露。Wall Street Journal 報 SpaceX 會付約 80 億美元現金(Forbes、Wireless Estimator 引述);Bloomberg 早喺 8 月 21 日報過,呢批頻譜估值約 60 億美元,SpaceX 同 AST SpaceMobile 都有興趣。如果 WSJ 嘅數字準確,作價比 Bloomberg 8 月報道嘅估值高大約三分之一。
Musk 形容呢單係「the last critical piece of the spectrum puzzle」,又喺 X 話係「a very big deal」。
呢段頻譜嘅來歷:由 T-Mobile 手上兜個圈
呢個 timeline 最諷刺嘅位係:呢段頻譜兩個月前仲喺 T-Mobile 手上。T-Mobile 當時用佢換咗 29 億美元現金同一批 600 MHz 牌照,睇落係一單合理嘅資產整理;結果 Grain 一轉手,就落咗一個潛在對手手上。

單計數量,SpaceX 其實好細。New Street Research 分析師 David Barden 8 月(據 Reuters)嘅比較係:三大電訊合共約 1,000 MHz,SpaceX 得 65 MHz,佢仲話「makes no sense for SpaceX to try to replicate what terrestrial players have built over 30 years」。加埋 Grain 最多 14 MHz,SpaceX 都只係去到約 79 MHz,大約係三大合共嘅 8%。衛星業顧問 Tim Farrar 亦形容 800 MHz 呢份係「a very limited amount of spectrum」。
咁點解 14 MHz 嚇到成個行業?因為市場怕嘅唔係「量」,係「質」。SpaceX 自己公告講得好白:2 GHz 中頻負責容量,新嘅低頻負責一個可以「穿牆」、入到屋企同商場嘅覆蓋層,而且大部分現有手機已經支援呢個頻段。過去三大電訊最有力嘅辯護係「衛星入唔到屋」——呢 14 MHz,有機會補嗰個洞(前提係 FCC 批准,同 SpaceX 真係起埋地面設備)。
低頻點解咁值錢?Forbes 同 Quartz 嘅解釋都一樣:頻率愈低,訊號傳得愈遠、穿牆時損耗愈少。SpaceX 手上原本嘅 65 MHz(AWS-4 40 MHz、H-block 10 MHz、非配對 AWS-3 15 MHz)全部係中頻,容量夠但穿透力弱,戶外好用,入到室內就打折扣。800 MHz 呢 14 MHz 數量唔多,但角色係「覆蓋層」,同中頻嘅「容量層」係兩樣嘢。
14 MHz 唔夠 SpaceX 起一個同三大對等嘅網絡,但已經夠佢由「T-Mobile 嘅衛星合作夥伴」,變成「(待 FCC 批准後)手握地面低頻牌照嘅潛在對手」。股價跌嘅,係呢個身份轉變,唔係聽日就有減價戰。
同一個消息,兩個方向

10 月 9 日成張圖分成三截:鐵塔三隻全部升 7% 以上;三大電訊同 AST SpaceMobile 全部跌 10% 以上;中間係 SpaceX 自己——據 Forbes,佢一度升 3.6%,收市只剩 +1.25%。
呢個細節好重要:買家冇乜升,對手就大跌,即係市場判斷呢單交易「傷人」多過「自肥」。AST SpaceMobile 跌 10.48%——8 月 Bloomberg 報道佢同 SpaceX 都有興趣收購呢批頻譜,今次市場似乎將佢視為輸家。
另一個值得留意嘅係電訊 ETF IYZ 只跌 0.74%。原因係 IYZ 最大持股係 Cisco(約 22.8%)同 Arista(約 11.8%)呢類網絡設備股,Verizon、AT&T、T-Mobile 加埋都唔夠兩成(stockanalysis.com,10/2 持倉)。想用「電訊 ETF」代替揸電訊股嘅人,要先睇清楚自己揸緊乜。

拉長到半年睇,10 月 9 日唔係第一擊。標普 SPY 呢段時間升 10.6%,三大電訊全部跑輸,T-Mobile 更加跌 24%。SpaceX 6 月上市之後,幾乎每次有「Starlink 手機」相關消息,電訊股都要重新計一次。
T-Mobile 嘅位置最尷尬:佢係 SpaceX 衛星直連手機服務最早嘅合作夥伴,2025 年正式推出經 Starlink 傳送嘅衛星短訊服務;800 MHz 頻譜亦係佢去年 3 月宣布、今年 8 月完成賣畀 Grain。合作夥伴、頻譜賣家、潛在受害者,三個身份集於一身。
對持有電訊股嘅人,呢個已經由「一次性事件」變成長期壓頂嘅 overhang:SpaceX 每有新動作,股價往往要再折讓一次。Barron's 7 月引述 BNP Paribas 嘅看法亦係咁——呢種壓力可能持續到幾個關鍵事件落實為止,例如 T-Mobile 會唔會同 SpaceX 續約、Verizon 或 AT&T 會唔會同 SpaceX 簽類似協議,同埋 2027 年嘅上 C 頻段拍賣。
業主邏輯:點解鐵塔股今次反而升?

要明白鐵塔股點解升,要將兩件事擺埋一齊睇。6 月 26 日周末前,Financial Times 報道 SpaceX 總裁 Shotwell 喺 IPO 路演同投資者講,考慮推出「Starlink retail product」;Bloomberg 同日報 Charter 同 SpaceX 傾過合作。之後兩個交易日(6/29–30),三大電訊各自跌約 8% 至 9%,而鐵塔股係一齊跌:Crown Castle -8.34%、American Tower -6.85%。
當時市場嘅理解係「衛星取代地面」——如果手機可以直接連太空,要咁多鐵塔做咩?10 月 9 日個反應完全倒轉:今次 SpaceX 買嘅係地面用嘅低頻,公告仲寫明會配合「advanced terrestrial deployment」。市場即刻將 SpaceX 由「鐵塔殺手」改寫成「潛在第四個大租客」。
分析師嘅講法都指向同一個方向。Goldman Sachs 認為 Grain 頻譜對美國鐵塔係正面;JPMorgan 嘅看法係 SpaceX 要嘛自己起地面網絡,要嘛同電訊簽 MVNO(批發網絡);Tim Farrar 話城市室內要穩定覆蓋,SpaceX 一定要喺鐵塔上面裝設備。Bernstein 8 月 31 日嘅報告更加計過:SpaceX 連頻譜自建一個全國地面網絡,要 500 億到 1,300 億美元。
BofA 8 月嘅研究亦認為,SpaceX 大概要借用現有鐵塔,或者同現有營運商合作,先做到廣泛覆蓋。鐵塔公司自己就計得更盡:據 Investing.com 報道,Crown Castle 估計如果唔用鐵塔、改用細型基站(femtocell)複製 T-Mobile 嘅室外覆蓋,全國可能要 5 億到 15 億個——當然,呢個係鐵塔公司自己嘅估算。換句話講,只要 SpaceX 認真起地面網,佢好難完全繞過鐵塔公司。

不過要睇清楚升幅嘅起點。Crown Castle 10 月 5 日盤中先創 52 週低 65.32,10 月 9 日前年初至今跌咗 22.5%;一日彈 15.6% 收 79.64,都只係返到 7 月中嘅水平(上次收市咁高係 7 月 13 日)。呢個與其話係「新增長故事」,不如話係由 52 週低位附近反彈。
Wireless Estimator 嘅標題講得好直接:鐵塔股為一個「未簽租約嘅租客」爆升。上一個被寄望做「美國第四網絡」嘅係 Dish,結果母公司 EchoStar 將頻譜分別賣咗畀 AT&T 同 SpaceX,網絡熄燈收場。
用市值計會更清楚個比例:三隻鐵塔股 10 月 9 日合共多咗約 131 億美元市值(American Tower 約 72 億、Crown Castle 約 46 億、SBA 約 13 億),三大電訊就少咗約 623 億。換句話講,市場冇當呢單係「蛋糕變大」,而係大部分價值由電訊股東身上消失,只有一細份轉移到鐵塔。
鐵塔升嘅係一個「選擇權」,唔係一份合約。仲有一個矛盾位:三大電訊依然係鐵塔公司收入嘅絕大部分。如果 SpaceX 真係搶到客,三大削資本開支、合併站點,反過嚟會傷鐵塔。所以鐵塔嘅升幅,建基於「SpaceX 自己用鐵塔起網」呢個劇本成真。
真打定 bluff?三個劇本
市場最大嘅爭議係:SpaceX 係咪真係想做第四間電訊?據 Invezz 引述,TD Cowen 分析師 Gregory Williams 嘅判斷係「We still believe SPCX wants an MVNO first; thus, SPCX could be bluffing」——SpaceX 可能係用頻譜做籌碼,逼三大其中一間批網絡畀佢用;但佢亦補充,就算係策略,「this puts the carriers on notice」。
呢個「籌碼論」唔係新諗法。MoffettNathanson 嘅 Craig Moffett 同 Julie Zhu 7 月(據 Light Reading)已經寫過,SpaceX 手上嘅頻譜「all can be thought of as bargaining chips」,但三大冇「duty to deal」,即係冇義務同佢簽批發協議;佢哋仲形容三大 5 月宣布嘅衛星合資計劃係一次「(rushed) preemptive collective announcement」。三大電訊 10 月 1 日正式簽約成立呢間衛星直連合資公司,一個禮拜後 SpaceX 就出手買頻譜。
另一邊,SpaceX 自己嘅講法一直好硬。Shotwell 8 月 4 日首份業績電話會講明「we definitely intend to build out terrestrial」。Evercore ISI 嘅 Kutgun Maral 話「The carriers' best argument just got weaker」——相信係指三大最常用嘅「衛星入唔到屋」論點,而家弱咗。AT&T CEO John Stankey 早前喺 Goldman 活動就堅持,衛星直連只係「solving the last 2%」。
MoffettNathanson 嘅 Craig Moffett 8 月(據 Reuters)講得更直接:如果冇 MVNO 協議做底,好難想像 Starlink 喺五年內推出一個同三大有競爭力嘅直銷服務。呢句說話嘅另一面係——一旦 SpaceX 真係攞到 MVNO,佢可以喺冇自建網絡之前,已經用三大其中一間嘅網絡搶三大嘅客。所以對電訊嚟講,「bluff」劇本都唔係全無代價,只係壓力嚟得慢啲、形式唔同。
| 劇本 | SpaceX 做咩 | 支持嘅講法 | 對電訊 | 對鐵塔 |
|---|---|---|---|---|
| A 籌碼論 | 用頻譜逼三大其中一間簽 MVNO | TD Cowen、MoffettNathanson | 短期衝擊細,但批發條件被壓 | 「新租客」預期可能落空 |
| B 自建論 | 衛星 + 地面混合網絡 | Shotwell 8/4;公告寫明地面部署;Bernstein 估 500–1,300 億 | 長期價格競爭 | 多一個大租客(如果用鐵塔) |
| C 合作 / 收購論 | 同有線電視商或電訊合作、甚至收購 | Bloomberg 6 月報 Charter 傾過;Hargreaves Lansdown 認為收購最快 | 影響視乎合作 / 收購對象 | 視乎合作對象 |
以上係按公開報道整理嘅情境推演,唔係預測。
FCC 嘅取態亦值得留意。主席 Brendan Carr 話 SpaceX 入場對消費者係正面發展,又講「It's not for us ultimately to pick winners and losers」。反映 FCC 無意刻意保護現有三大;但 Grain 交易幾時批、有冇附加條件,目前冇時間表。
三個劇本入面,B 對鐵塔最有利,亦係對電訊最傷嘅一個;但 B 亦係最貴、最慢。如果最後係 A 劇本,市場今次對電訊競爭環境嘅假設可能過於悲觀,而鐵塔「多一個大租客」嘅預期就會落空。10 月 9 日嘅股價反應,等於市場一次過將 B 劇本嘅機率調高,之後每個消息都會令呢個機率再變。
港人收息股角度:Verizon 息率 6.8%,高息背後有咩風險?

由 SpaceX 6 月 12 日上市首日收市計,標普 SPY 升 5.0%,但 Verizon 跌 13.4%、T-Mobile 跌 21.4%、Crown Castle 就算 10/9 彈完都仲跌 13.6%。SpaceX 自己?由首日收市計只升 1.0%(較 $135 招股價就高約 20%),距 6 月 16 日歷史高位仲低 28%。AST SpaceMobile 更加跌 38.2%。換個角度理解:新玩家股價未升到,舊玩家已經先蝕咗估值。
Verizon、AT&T 係好多香港人「揸嚟收息」嘅美股。息率由 6.1% 升到 6.8%,唔係公司加派,係股價跌出嚟。一般情況下,香港投資者收美股股息要被預扣 30% 稅,Verizon 6.8% 嘅帳面息率,落袋大約係 4.8% 左右。
更重要嘅係,收息股嘅估值靠「穩定」。市場過去願意畀 Verizon、AT&T 低波動溢價,係因為美國無線市場由三間公司主導、價格紀律好。第四個對手——就算仲未開台——都可能令市場要求更高嘅息率去補償不確定性,即係同樣嘅派息,市場可能只肯畀較低嘅估值。
熱力表最右一欄「距 52 週高」亦講到一個故事:T-Mobile 距高位 35.7%,AT&T 24.6%,Verizon 19.4%,三間都已經唔係「跌少少」嘅級數;鐵塔之中 American Tower 只距高位 7.1%,係鐵塔三隻之中最企得穩嘅一隻。同一個板塊入面,強弱分化得好清楚。
AT&T 嘅股息登記日係 10 月 12 日,所以 10 月 9 日嘅 -10.82% 同派息無關,係實實在在嘅價格下跌;Verizon 就如第一章所講,有約 1.5 個百分點係除息。睇收息股跌幅時,呢類細節會令數字有出入。
息率升唔等於變平。要判斷 6.8% 息率背後嘅風險,可以留意三樣嘢:10/26 業績自由現金流夠唔夠覆蓋股息、管理層點樣回應 SpaceX、同埋每用戶平均收入(ARPU)有冇開始被逼減。三樣之中有一樣轉差,高息率反而係風險訊號。
未來 3 個禮拜睇咩,同埋兩邊嘅風險

10 月 21 日 AT&T 同 Crown Castle 同日公布季績,會係呢件事之後首批季績電話會,兩邊管理層點回應好關鍵;10 月 26 日 Verizon、10 月 27 日 American Tower、10 月 28 日 T-Mobile 接力。10 月 29 日 FCC 月會會就推進一個 25 MHz 衛星直連頻譜拍賣嘅建議投票,並建議將「太空補充覆蓋」(SCS)可用頻譜擴展多 482 MHz——頻譜供應愈多,單一頻譜嘅稀缺溢價一般就愈細。
| 觀察項目 | 對電訊較有利嘅訊號 | 對電訊較不利嘅訊號 |
|---|---|---|
| 業績電話會 | 管理層披露客戶流失冇變、ARPU 企穩 | 提到要加推優惠、或下調全年指引 |
| SpaceX 動向 | 傳出同其中一間電訊傾 MVNO | 公布鐵塔租用或地面基站建設時間表 |
| 鐵塔公司 | 管理層話 SpaceX 仍未有實質洽談 | 披露同 SpaceX 簽約或進入詳細磋商 |
| FCC | Grain 交易審批附加條件或延長 | 快速批准,並落實 482 MHz 開放 |
以上只作觀察框架,唔構成投資建議。

風險表入面「中高」嘅兩項——SpaceX 只係談判籌碼、同電訊減價戰——方向剛好相反:前者成真,鐵塔今次反映嘅「新租客」預期會落空;後者成真,電訊嘅盈利假設要再下調。呢個正正係今次市況最難處理嘅地方:兩邊嘅風險係此消彼長,好視乎最後係邊個劇本。
監管風險:交易要 FCC 最終批准,目前冇時間表;EchoStar 案由宣布到批准用咗大約 8 個月。
「籌碼」風險:TD Cowen、MoffettNathanson 等研究都認為 SpaceX 可能想先做 MVNO;如果最後係簽批發協議而唔係自建,鐵塔「新租客」嘅預期會落空,而電訊面對嘅係批發條件被壓,而唔係全面價格戰。
競爭風險:Bernstein 估 SpaceX 連頻譜自建全國網絡要 500–1,300 億美元;BofA 認為 SpaceX 大概要借用現有鐵塔。即使只係局部建網,第四個對手對價格紀律都係長期壓力。
估值風險:SPCX 市值以萬億計,任何執行延誤都會反映喺佢自己嘅股價;6 月 16 日至今已經由高位回落約 28%。
14 MHz 買嘅唔係頻譜,係一個身份
- 規模:三大電訊 10/9 合共市值少咗約 623 億美元(扣除 Verizon 除息約 594 億美元);Verizon、T-Mobile 都係 Polygon 有數據以嚟最差一日。
- 交易:SpaceX 收購 Grain 最多 14 MHz 嘅 800 MHz 低頻,WSJ 報約 80 億美元;呢段頻譜兩個月前仲屬於 T-Mobile。
- 重點 #1:市場怕嘅唔係頻譜量(SpaceX 約 79 MHz vs 三大約 1,000 MHz),係低頻「穿牆覆蓋」有機會補到衛星最大嘅弱點。
- 重點 #2:鐵塔股 6 月同電訊一齊跌、10 月反而升——市場將 SpaceX 由「鐵塔殺手」改寫成「潛在大租客」,但租約一份都未簽。
- 重點 #3:SpaceX 係真打定 bluff 仍有爭議;10/21 至 10/29 嘅五份業績同 FCC 月會,可能係下一輪重估嘅起點。
從數據嚟睇:SpaceX 呢單據報約 80 億美元嘅交易,買嘅唔只係最多 14 MHz,而係一個「有條件變成第四間電訊」嘅身份。對電訊股,呢個身份本身已經值幾百億美元嘅估值折讓;對鐵塔股,呢個身份暫時只係一張未兌現嘅期票。