AI 收入第一次大過 Starlink
SpaceX 賺 44 億,9 個月燒 350 億
重點摘要
- Q3 收入 145.75 億美元,按年升 161%,攤薄 EPS 0.35
- SI 收入 75.60 億,第一次大過 Connectivity 嘅 52.48 億
- 純利 44.04 億之中約 16.13 億唔係經營利潤
- SI 一季資本開支 164.44 億,約係 SI 收入 2.2 倍
- Starlink 消費者用戶 1,360 萬,少過預期約 70 萬
10 月 20 日美股收市後,SpaceX(SPCX)交出上市之後第一份賺錢嘅季度業績:收入 145.75 億美元,按年升 161%;純利 44.04 億;攤薄每股盈利 0.35 美元,市場預期只係 0.12 至 0.15。股價收市報 147.79 美元,盤後一度升至約 158 美元,即係高過收市約 7%(盤後成交疏落,早段報價只升約 1.5%)。
但呢份業績真正值得睇嘅,唔係標題嗰個「賺錢」。有兩件事更加重要:第一,AI 業務(公司叫 Super Intelligence,簡稱 SI)嘅收入 75.60 億,第一次大過 Starlink,一季之間,AI 已經成為 SpaceX 最大嘅收入來源;第二,首 9 個月經營現金流得 131 億,資本開支就用咗 481 億,缺口約 350 億,係靠 857 億 IPO 淨收同大額借貸頂住。
我哋今日較早嗰篇講 Musk 派股嘅文章講過:派股係標題,現金流先係正文。今日份業績,就係嗰篇文嘅續集。

業績前嘅走勢已經講咗市場有幾緊張:8 月初跌到約 105 美元見底,之後慢慢爬返上去,10 月 6 日盤中一度去到 176 美元,但隨即兩個星期回吐約 16%,業績前一日收喺 150 美元首日開市價下面少少。
走勢反映市場業績前取態審慎。盤後嘅升幅,似係「預期低、交出嚟高」嘅反應。
成績表:四項數字全部大幅跑贏預期

收入勝預期約一成三至一成四,但盈利勝得更誇張:經調整 EBITDA 88.09 億,比 Bloomberg 共識約 65.9 億高出三成幾;每股盈利更加係預期嘅兩倍以上。上一季(Q2)集團仲係經營虧損 1.43 億,今季經營利潤已經去到 27.91 億。
盈利勝幅大過收入勝幅,背後係「經營槓桿」:AI 算力一旦建好,多租出去一份,成本加唔多,大部分收入直接落到利潤。CFO Bret Johnsen 喺業績會亦講,新上線嘅算力目前回本期少過一年。

放長啲睇,由 6 月 12 日上市首日收市計,SPCX 到業績前仍然跌緊約 8%;同期太空 ETF UFO 跌約 25%,標普 SPY 就升約 4%。換個角度理解:SPCX 跑贏咗太空板塊,但上市以嚟仲未為持股人賺到錢,而且中間經歷過由 225 美元高位跌到 105 嘅大起大落。
盤後升幅反映嘅係「盈利遠超預期」,但呢隻股過去四個月證明咗,單日情緒同之後幾個星期嘅走勢可以完全兩回事。真正決定中長線嘅,係後面幾章講嘅現金流同融資。
SpaceX 已經唔係火箭公司:AI 一季多咗 50 億收入

由 Q3'25 到 Q1'26,SpaceX 每季收入一直喺 47 至 56 億之間徘徊;之後兩季突然起飛,Q2 去到 78 億,Q3 再幾乎翻一倍至 146 億。呢個唔係火箭或者 Starlink 突然爆發,而係 AI 業務嘅算力出租開始大規模入賬。

三條線一齊睇就好清楚:SI 由 25.61 億跳到 75.60 億,一季多咗約 50 億,佔集團收入 52%;Starlink 所屬嘅 Connectivity 按季增長 22%;火箭業務(Space)按季升 84%,但按年得 6%,主要係發射時間分佈唔平均。
SI 入面,「解決方案及基建」(即係出租算力同相關服務)佔 70.22 億,廣告只係 5.38 億。Fortune 報道指,SI 嘅收入包括向 Anthropic、Google 等出租算力;另外 8 月 14 日完成收購嘅 Cursor,到 9 月底已經貢獻 6.08 億收入。
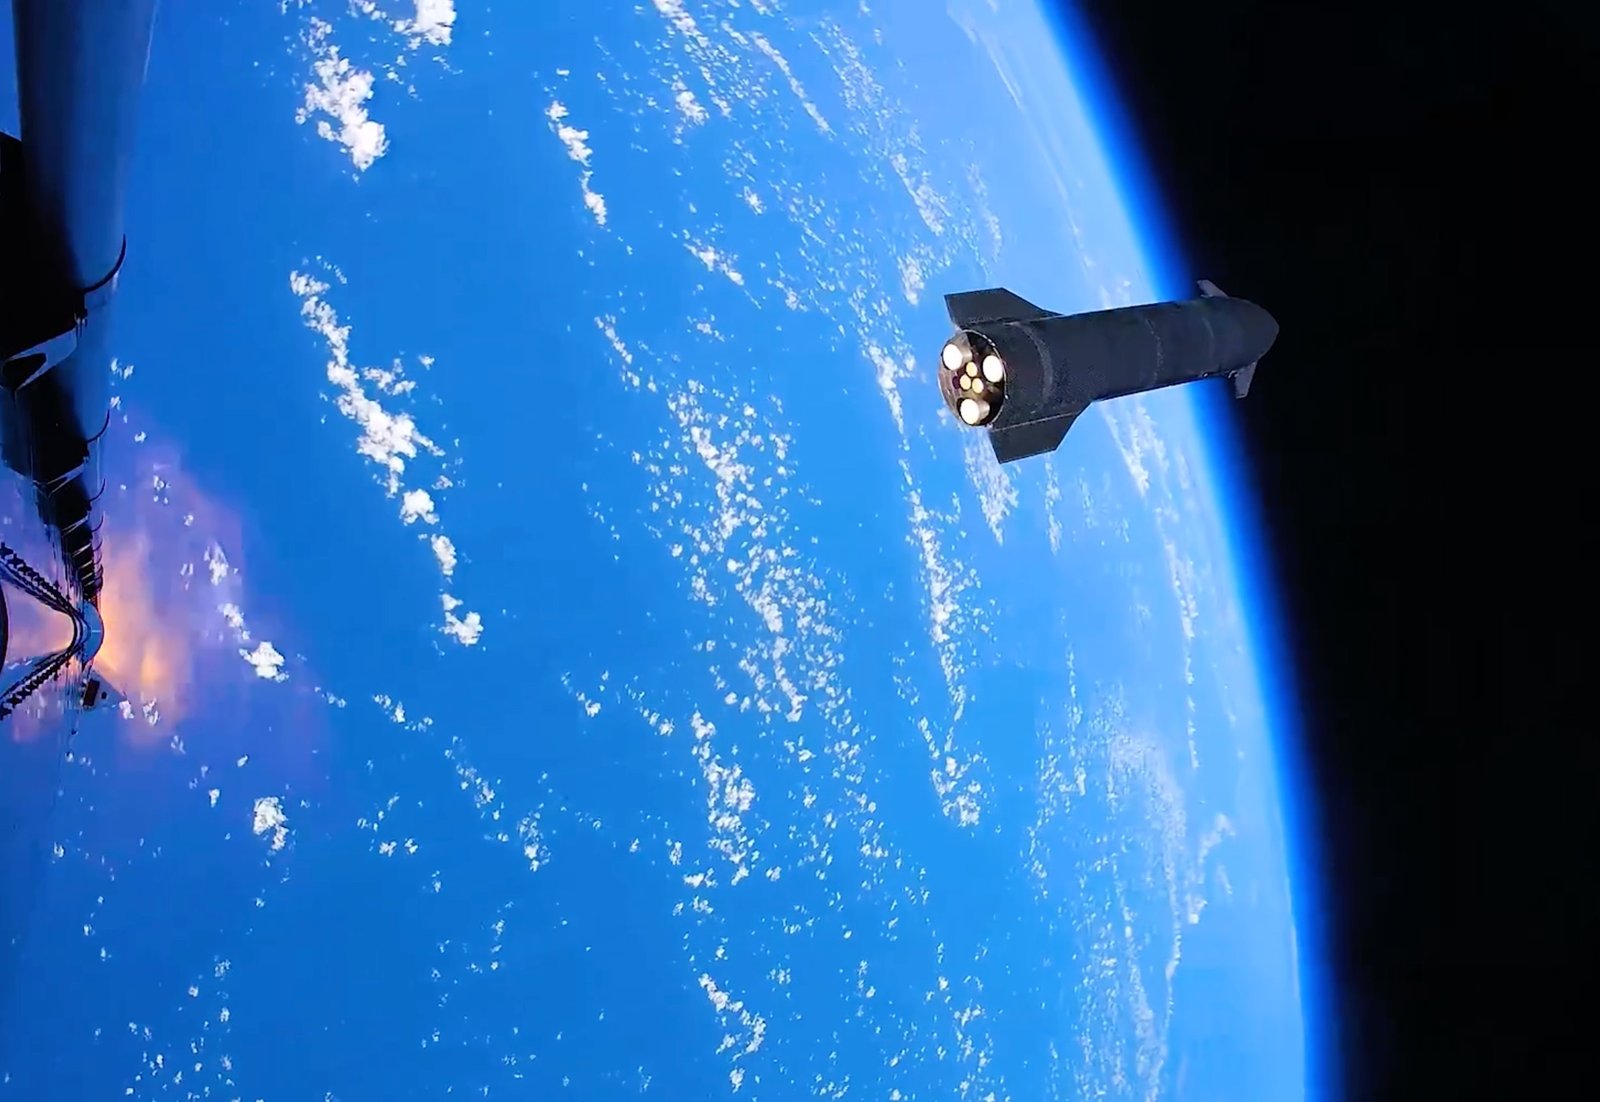
火箭業務今季其實有一個里程碑:Starship Flight 14 係第一次入軌、亦係第一次幫公司賺錢嘅 Starship 飛行,一次過送咗 26 粒 Starlink V3 衛星上太空。不過 Space 分部今季研發開支 12.25 億(去年同期 8.49 億),分部經營輕微虧損 700 萬美元。
以 SPCX 而家嘅業務組合計,最大部分係一盤 AI 算力生意,其次先係 Starlink,火箭只係第三。評價呢隻股嘅尺,應該由「太空公司」轉做「AI 基建公司」——即係要同 CoreWeave、Oracle 呢類燒錢建數據中心嘅公司一齊比較。
真相 #1:44 億純利,有約 16 億唔係經營賺返嚟

標題寫「賺 44 億」,但經營利潤其實係 27.91 億。中間差嘅 16.13 億,來自三樣嘢:利息收入 8.73 億(IPO 收咗大筆現金存住收息)、其他收入淨額 10.25 億、同埋 3.90 億稅務抵免;再扣走 6.75 億利息支出。
即係話,大約 36.6% 嘅純利唔係由火箭、Starlink 或者 AI 業務賺返嚟。更值得留意係關聯方:其他收入入面有 5.61 億、利息支出入面有 3.51 億,都係同關聯方之間嘅交易。去年同期公司仲要交 5.62 億稅,今季反而有稅務抵免,呢類項目未必每季都有。
計估值嗰陣,用經營利潤或者經調整 EBITDA 會比用純利更貼近生意本身。利息收入會隨住現金被資本開支食走而減少——下面第三個真相會講,現金正喺度高速流走。
真相 #2:AI 分部:賬面賺 4.3 億,一季投資 164 億

SI 分部今季經營利潤 4.31 億,去年同期仲蝕 17.22 億,轉虧為盈好亮眼。而且呢個 4.31 億已經扣咗 12.17 億同收購 Cursor 有關嘅股份薪酬;如果唔計呢筆,SI 經營利潤會係約 16.5 億。經調整 EBITDA 更去到 49.53 億。
但同一季,SI 嘅資本開支係 164.44 億,約係 SI 收入嘅 2.2 倍。換句話講,賬面上 SI 賺錢,現金上 SI 係全集團最大嘅「吸錢機」。算力由 6 月底 1.4GW 加到 9 月底 1.7GW;CFO 話 10 月會去到約 2.2GW,季末目標 2.5 至 3GW。
仲有一點要記住:Cursor 收購入面有約 234 億美元屬於員工留任獎勵,CFO 話會喺未來大約三年歸屬期內逐步入賬做股份薪酬。即係話,SI 嘅利潤每季都會繼續被呢筆非現金開支拉低。
EBITDA 好睇,因為佢唔計折舊;但數據中心同 GPU 嘅折舊期好短,今日投落去嘅 164 億,幾年後就要再換。AI 業務係咪真係賺錢,要睇收入增長可唔可以長期追得上投資速度。
真相 #3(主線):9 個月經營賺 131 億,投資用 481 億

呢幅圖就係成份業績嘅核心。首 9 個月經營現金流 130.97 億,係去年同期 41.20 億嘅約 3.2 倍;但資本開支 480.69 億,係經營現金流嘅 3.7 倍,缺口約 350 億。
邊個埋單?IPO 淨收 856.75 億,加上新借貸 518.34 億(同期還債 398.45 億)。9 月底賬面有現金 512.94 億、有價證券 385.61 億,合共約 899 億;債務及融資租賃 388.44 億,其中 128.97 億係欠關聯方。
我哋 10 月 20 日文章引用嘅季前共識,係 Q3 資本開支約 196 億、自由現金流約負 116 億。實際資本開支 195.93 億,完全符合預期——即係今季嘅「驚喜」全部喺收入同利潤,燒錢速度冇減慢。由於公告只列 9 個月累計現金流,單季自由現金流要等正式季報先可以準確核對。

更大嘅數字喺業績會先出現:CFO 指引 Q4 單季資本開支 350 至 400 億,幾乎係 Q3 嘅兩倍。如果按中位數 375 億計,單係 Q4 一季就會用掉 9 月底現金連證券約四成。
管理層嘅答案係兩個:第一,公司係投資級評級,正同多個債務資金池傾緊;第二,新算力回本期短,「呢個能力會開始自己養自己」。同時 CFO 指引 2027 年第一季總收入 330 至 370 億,Huggingnews 報道指,呢個數比市場共識約 250 億高出約四成。
市場未完全買賬。Morgan Stanley 分析師 Adam Jonas 喺 10 月 19 日嘅報告寫:「Need for additional financing remains a key overhang for sentiment」(需要額外融資仍然係壓住市場情緒嘅主要因素)。TipRanks 引述佢嘅估算,SpaceX 2027、2028、2029 年分別要發債約 600 億、800 億同 900 億。Fortune 引 Visible Alpha 共識,公司債務由 2025 年約 507 億升至 2029 年約 3,500 億。
SpaceX 嘅故事已經由「幾時賺錢」變成「借幾多、借幾平」。收入增長愈快,融資愈容易;但只要增長慢少少或者信貸市場收緊,呢條槓桿就會反過嚟放大風險。持股人每季最值得追蹤嘅,係經營現金流同資本開支之間嘅距離有冇收窄。
Starlink:錢賺多咗,用戶增長慢咗

Starlink 依然係集團最賺錢嘅部分:Connectivity 經營利潤 23.67 億,按年升 99%,佔集團經營利潤大部分。但消費者用戶 1,360 萬,按季淨增 160 萬,Fortune 引述嘅分析師預期係淨增 229 萬,Teslarati 引 Pepperstone/Barclays 嘅季前預覽約 1,430 萬,即係少咗約 70 萬。
每個消費者用戶每月平均收入(ARPU)69 美元,比上季 66 美元回升,但比去年同期 83 美元低約 17%——用戶增長愈嚟愈多來自較低收費嘅市場。真正跑得快嘅係企業及政府收入,按年升 91% 至 21.27 億,快過消費者嘅 57%。Gwynne Shotwell 喺業績會話,企業及政府收入將來會超越消費者收入。
Starlink 正由「賣上網俾家庭」轉做「賣網絡俾機構」:航空(已裝 3,800 架以上飛機)、政府同電訊。10 月 8 日協議收購嘅 800MHz 頻譜(預計 2027 上半年完成)係手機直連衛星嘅關鍵,呢條線先係 Starlink 下一段增長嘅來源。
下一步:五個日子決定下一段走勢

10 月 21 日 Tesla 業績:市場一直傳 SpaceX 同 Tesla 合併。Musk 喺業績會講,雙方特別委員會「未就任何交易條款達成協議」,亦唔一定會成事;Tesla 方面需要全體股份 50% 投票通過。
11 月 Starship Flight 15:Musk 話會嘗試同時接住助推器同飛船。成功嘅話,有望大幅降低發射成本,Starlink V3 部署可以加快。
12 月 8 日禁售期完:據 Crypto Briefing 同 Khaleej Times(轉載 Reuters)整理,180 日禁售期屆滿後,可自由流通嘅股份將升至約四成;Musk 本人股份就鎖到 2027 年中。流通股大增通常會為股價帶嚟供應壓力。
12 月 ARR 目標:CFO 重申以 12 月收入計,年底達到 1,000 億美元年化經常性收入嘅目標;Musk 更話明年底算力「少過 13GW 會好意外」。

業績前一個月,成個「AI 算力 + 太空」板塊都喺度回吐:AST SpaceMobile、CoreWeave、Rocket Lab 跌兩成七至三成幾,Oracle 跌一成幾,Nvidia 跌近 5%。SPCX 只係跌約 2.7%,相對抗跌。
CoreWeave 同 Oracle 嘅跌幅值得留意,因為佢哋同 SpaceX 嘅 SI 業務一樣,都係靠借錢建數據中心。Yahoo Finance 引述 Jonas 時亦提到「最近 neocloud 債務風波」——市場對「用債務建算力」呢個模式已經開始有戒心。
SPCX 唔係獨立喺真空入面交易。如果 AI 基建股嘅融資擔憂擴大,就算 SpaceX 業績好,都可能被板塊拖住;相反,如果 Q4 交出 2.5GW 以上算力同 1,000 億 ARR,佢或會反過嚟帶動成個板塊。
相關板塊同風險地圖
從數據嚟睇,呢份業績同時影響幾條產業鏈,以下只係按業務關係列出,唔構成任何建議:
主角本身:SPCX——觀察重點係 Q4 資本開支能否落喺 350–400 億區間內、算力能否到 2.5–3GW、同埋 12 月禁售期後嘅流通量變化。
算力供應鏈:據 Huggingnews 報道,Musk 話公司每月上線大量 Nvidia GPU;Q4 單季數百億嘅資本開支,大部分會流向 GPU、伺服器、電力同冷卻設備供應商。
同類 AI 基建:CRWV、ORCL——同樣靠融資建數據中心,SpaceX 能否以投資級成本借錢,對整個 neocloud 模式係一個參考。
太空同衛星通訊:RKLB、ASTS 同太空 ETF UFO——SpaceX 估值愈高,同業估值嘅參照愈高;但 Starship 成功都意味住發射價格競爭更激烈。

融資風險:Q4 指引資本開支 350–400 億,遠超經營現金流;Morgan Stanley 估 2027–29 年每年發債 600 億以上。信貸市場一旦收緊,擴張計劃同股價都會受壓。
盈利質素:Q3 純利約 36.6% 來自利息收入、其他收入同稅務抵免,當中包括關聯方交易;Cursor 約 234 億留任獎勵仲會喺未來三年持續攤銷。
供應壓力:12 月 8 日禁售期屆滿,可流通股份大增。
增長放緩:Starlink 消費者新增用戶少過預期,ARPU 按年跌約 17%。
關聯交易同管治:關聯方債務約 129 億,加上同 Tesla 可能合併,利益衝突問題值得持續留意。
一句總結:SpaceX 證明咗佢嘅 AI 算力有人要、而且收得到錢;但佢仲未證明可以自己養得起擴張速度。下一季睇三樣:經營現金流有冇追上資本開支、借錢成本係幾多、Starlink 用戶增長有冇回升。