AI 股兩日蒸發:
民主黨真係叫停數據中心?
重點摘要
- 11 月 5 日 QQQ 跌 6.5%,係 2020 年 3 月以來最大單日跌幅
- 德州 Gina Hinojosa 擊敗 Greg Abbott,承諾數據中心暫停令
- 一週計 Amazon 升 7.88%,Dell 跌 22.57%、美光跌 22.01%
- UBS 估暫停潮擴散,2028 年新增容量近三分一可能延誤或流失
- NBC 出口民調:近 80% 選民反對喺自己社區起數據中心
一個星期四,AI 股由主角變咗提款機
11 月 5 日星期四,美股經歷咗 2025 年 4 月以來最差嘅一日。道指跌 1,833 點,標普跌 4.36%,納指跌 5.52%,正式由 10 月 6 日嘅紀錄高位跌超過一成,入咗技術性調整區。
但指數仲係「溫和」嗰個。真正嘅震央喺晶片同 AI 基建:費城半導體指數一日跌超過 12%,係 2020 年以來晶片股最差嘅一日;追蹤納指 100 嘅 QQQ 跌 6.5%,係 2020 年 3 月疫情恐慌之後最大單日跌幅。
市面最流行嘅解釋得一句:民主黨中期選舉大勝,要叫停數據中心。呢個講法有一半啱 —— 但只係一半。

四個數字入面,跌得最勁嘅唔係大市,係費城半導體指數 —— 即係同「起數據中心」最直接掛鈎嘅晶片股。如果純粹係經濟衰退恐慌,應該係全市場一齊跌;今次係一條產業鏈被單獨拎出嚟打。
所以要問嘅唔係「點解股市跌」,而係三條更具體嘅問題:民主黨贏咗之後,實際上可以做到咩?市場點解咁肯定要懲罰賣鏟嘅、而唔係用鏟嘅?同埋,點解呢條產業鏈會脆弱到一個政治消息就可以打低一成?
兩日崩盤全紀錄:11/4 已經有人走,11/5 先係全面撤退

SMH 呢幅 K 線最值得睇嘅係 11/5 嗰支大陰燭—— 一日跌 11.21%,收 447.7,同 200 日線嘅距離一下拉闊到超過一成,將 9 月到 10 月嘅升幅一筆過還晒。11/6 雖然反彈 3.62%,但收市仍然企喺 200 日線之下。
更重要嘅細節係:崩盤唔係由星期四先開始。11/3 收市 518.5,選舉結果出嚟嘅 11/4 已經跌咗 2.75%,而嗰日標普係升緊嘅。

呢張熱力表將「兩日」拆得好清楚。11/4 係分化日:標普 +1.7%、微軟 +6.7%、Amazon +6.1%,但美光 -7.0%、電力股 Vistra 更加一日跌 13.8%。即係話,選舉結果一出,市場第一個反應唔係「科技股完蛋」,而係「起數據中心嘅供應鏈有麻煩」。
去到 11/5,恐慌由供應鏈蔓延去成個科技板塊 —— 連前一日升得勁嘅微軟同 Amazon 都要跌,納指 100(QQQ)跌 6.5%。Truist 首席投資官 Keith Lerner 嘅形容係:科技股拋售「is now feeding itself into the broader market」,已經開始自我餵養,拖埋大市落水。
今次唔係「一個壞消息、全市場一齊跌」,而係兩步:第一日市場精準咁揀出受害者(電力、記憶體、伺服器),第二日先變成無差別拋售。睇得明呢個次序,就分得出邊啲跌幅係基本面重估、邊啲係被斬倉拖落水。
導火線:三個州長、一場公投浪,同埋 Sanders 一句「全國暫停」
11 月 3 日中期選舉,民主黨奪得參眾兩院控制權。Fortune 統計最少翻咗 7 個參議院席位、二十幾個眾議院席位,部分議席當時仲未有結果。單計國會,已經係對特朗普政府嘅重大打擊。
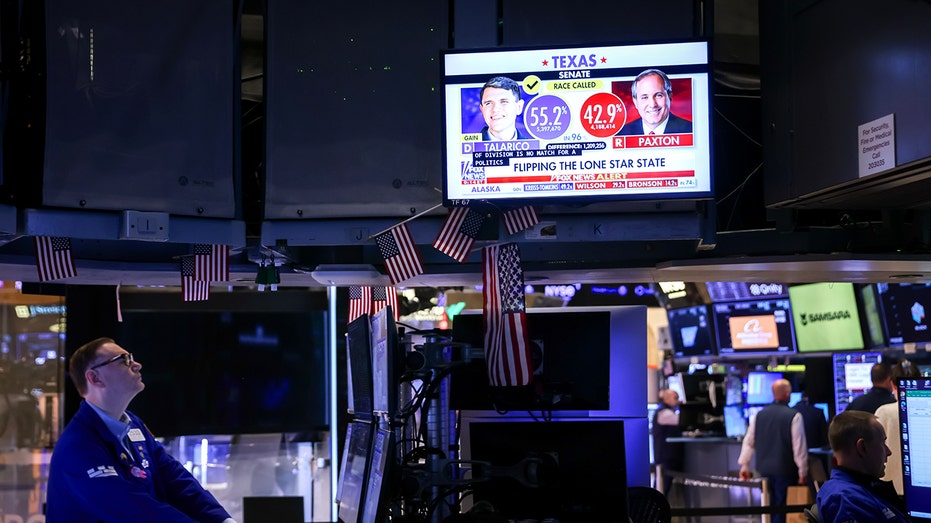
但令 AI 股真正震驚嘅係州長選舉。德州 —— 預計 2028 年會佔全美近三成數據中心容量 —— 民主黨嘅 Gina Hinojosa 擊敗現任州長 Greg Abbott。佢競選時已經承諾對數據中心實施暫停令(moratorium),並取消大型發展商嘅補貼同稅務優惠。
同一晚,俄亥俄當選嘅 Amy Acton 主張「有條件暫停」:除非發展商承擔全部電網成本、用工會勞工、符合環保標準,否則唔批新數據中心。喬治亞嘅 Keisha Lance Bottoms 就承諾全州「暫時停建」,先評估對電費、社區同環境嘅影響。
選民嘅取態仲直接。CNBC 同 Forbes 都統計到,今屆中期選舉入面同數據中心有關嘅地方公投,幾乎全部被選民否決,只有一個例外。TechCrunch 報道,俄亥俄一個 Meta 計劃起 70 萬平方呎設施嘅縣,直接通過禁止數據中心。
TechCrunch 引述 NBC 出口民調:近 80% 選民反對喺自己社區起數據中心,近 60% 話數據中心係佢投票嘅「關鍵或主要因素」。一個以前少人留意嘅議題,變咗今屆選舉嘅主菜。
最後一棍係 Bernie Sanders。選後佢公開要求全國性嘅數據中心暫停令 —— CNBC 篇報道嘅標題直接用咗「National data center moratorium now」。佢同 Alexandria Ocasio-Cortez 今年較早已經提出法案,要求全國暫停新數據中心,直至國會訂立新保障。
「民主黨叫停數據中心」係真有其事,但要分清楚邊個講、講咩:有人要全國暫停(Sanders),有人要有條件先批(Acton),有人要先評估(Bottoms)。市場將三樣嘢當成一樣嘢一齊定價,所以先會跌得咁急。
真相 #1:全國暫停令好難過關,真正嘅戰場喺州份
首先要講清楚時間表:新國會要到明年 1 月先換屆(Fool 報道),即係而家華盛頓仲係舊國會話事。就算新國會上任,全國性嘅數據中心限制要立法通過,Fortune 同 TechCrunch 都指出,仲要面對特朗普可能否決。分析師 Dan Ives 亦寫明特朗普「may veto」民主黨國會嘅嚴厲 AI 監管。
而且民主黨自己都未有共識。TechCrunch 引述 Color of Change 嘅 Smith:「Even among Democrats, a blanket freeze is contested」,連民主黨內部對全面凍結都有爭議。The Hill 嘅標題講得更白:民主黨同意數據中心係問題,但對解決方法有分歧。
比較有機會落地嘅,反而係溫和啲嘅版本。例如新墨西哥參議員 Martin Heinrich 提出嘅 GRID Savings Act,目標係唔俾 AI 數據中心將電網升級成本轉嫁俾社區 —— 呢類法案唔係叫停,而係令起數據中心變貴。
州份就唔同。州長可以直接用行政權處理許可同電網接駁審批,唔使等國會。諷刺嘅係,德州共和黨州長 Abbott 自己今年已經做咗好多:6 月要求數據中心承擔能源基建成本,8 月暫停新電網接駁審批,之後再暫停新數據中心許可,直至電力同水資源審計完成。Hinojosa 批評佢只係「election year stunt」,而佢自己承諾嘅係更徹底嘅暫停。
對持股人嚟講,華盛頓嘅「全國暫停」係頭條風險,州份嘅「審批放慢、成本上升」先係實際風險。前者要過國會同總統兩關;後者新州長上任就可以開始做。
真相 #2:市場懲罰嘅係「賣鏟人」,唔係「挖金嘅人」

呢幅圖係成篇文最反直覺嘅一幅。一個星期計,標普跌 2.70%,但 Amazon 升 7.88%、Alphabet 升 1.77%、微軟升 1.67% —— 三間全美最大嘅數據中心業主,竟然企喺升嘅一邊。
跌得最慘嘅係佢哋嘅供應商:Dell 跌 22.57%、美光跌 22.01%、半導體 SMH 跌 11.20%,電力股 Vistra、GE Vernova 都跌近一成。
點解起少啲數據中心,業主反而升?Dan Ives 喺選舉翌日已經講咗個邏輯:三位州長係科技公司嘅「new reality」,「Tech needs to adjust and focus on a slower pace of this AI rollout」。佢認為民主黨勝選可能迫雲端巨頭放慢資本開支,反而對科技股有利。
將呢個邏輯拆開:雲端商每年幾千億美元嘅 capex,一邊係佢哋嘅成本,一邊係 Nvidia、美光、Dell、電力公司嘅收入。如果政治令 capex 被迫放慢,業主嘅自由現金流會改善,供應商嘅訂單就會減少。同一筆錢,兩邊嘅帳完全相反。
「AI 股」唔係一個整體。今次政治風險落喺邊度,視乎你喺條產業鏈收錢定俾錢:俾錢嗰邊(雲端巨頭)有機會因為被迫慳錢而受惠;收錢嗰邊(晶片、伺服器、電力、算力租賃)就直接面對訂單減慢。
真相 #3:火藥一早擺好 —— 晶片股夏天已經見頂

如果政治係唯一原因,晶片股應該喺選舉之前企得好穩。但呢幅圖顯示,過去 6 個月 SMH 跌咗 14.7%,同期標普仲微升 0.2%。晶片股最高位係 6 月,唔係 10 月。
即係話,11/5 嘅崩盤唔係由高位第一次跌落嚟,而係一個已經走緊下坡嘅板塊,再被政治消息推多一下。

熱力表最右一欄就係「火藥」嘅分量:CoreWeave、IREN 距 52 週高位跌咗六至七成,美光同 Dell 都跌超過四成。但年初至今一欄仲有一半係綠色 —— 美光升 141.8%、Dell 升 161.0%、AMD 升 109.7%。升得多,獲利盤就多;獲利盤多,一個藉口就夠觸發大規模離場。
JPMorgan 嘅 Michael Cembalest 都係咁睇:佢寫到今輪 AI 拋售「appears influenced by a heavy bout of hedge fund profit-taking」—— 對沖基金大舉獲利回吐。同一日亞洲市場亦唔平靜,SK Hynix 跌 9.03%、Advantest 跌 11.69%;Bloomberg 仲報道美光桃園廠因勞資糾紛近乎停頓,不過美光回應話運作正常。
呢次洗倉有三重壓力疊埋一齊:政治(州份暫停)、持倉(對沖基金獲利回吐)、估值(年初升幅太大)。只睇政治,會高估民主黨嘅影響;只睇估值,又會低估政策真係會改變需求。
數據中心戰場有幾大?點解德州一個州長可以搖動成個板塊

睇呢六格數字,就明白點解德州換州長會搖動成個板塊。Fortune 引述 Bloom Energy 報告,德州預計到 2028 年會佔全美數據中心容量近 30%。換句話說,全國近三成嘅數據中心容量,而家要過一位承諾暫停令嘅新州長。
UBS 嘅估算更直接:如果暫停潮擴散,美國 2028 年到期嘅新增容量,近三分一可能延誤或者流失。JPMorgan 嘅 Cembalest 估計 2028 年有 37.5 GW 可能受「暫停」影響。
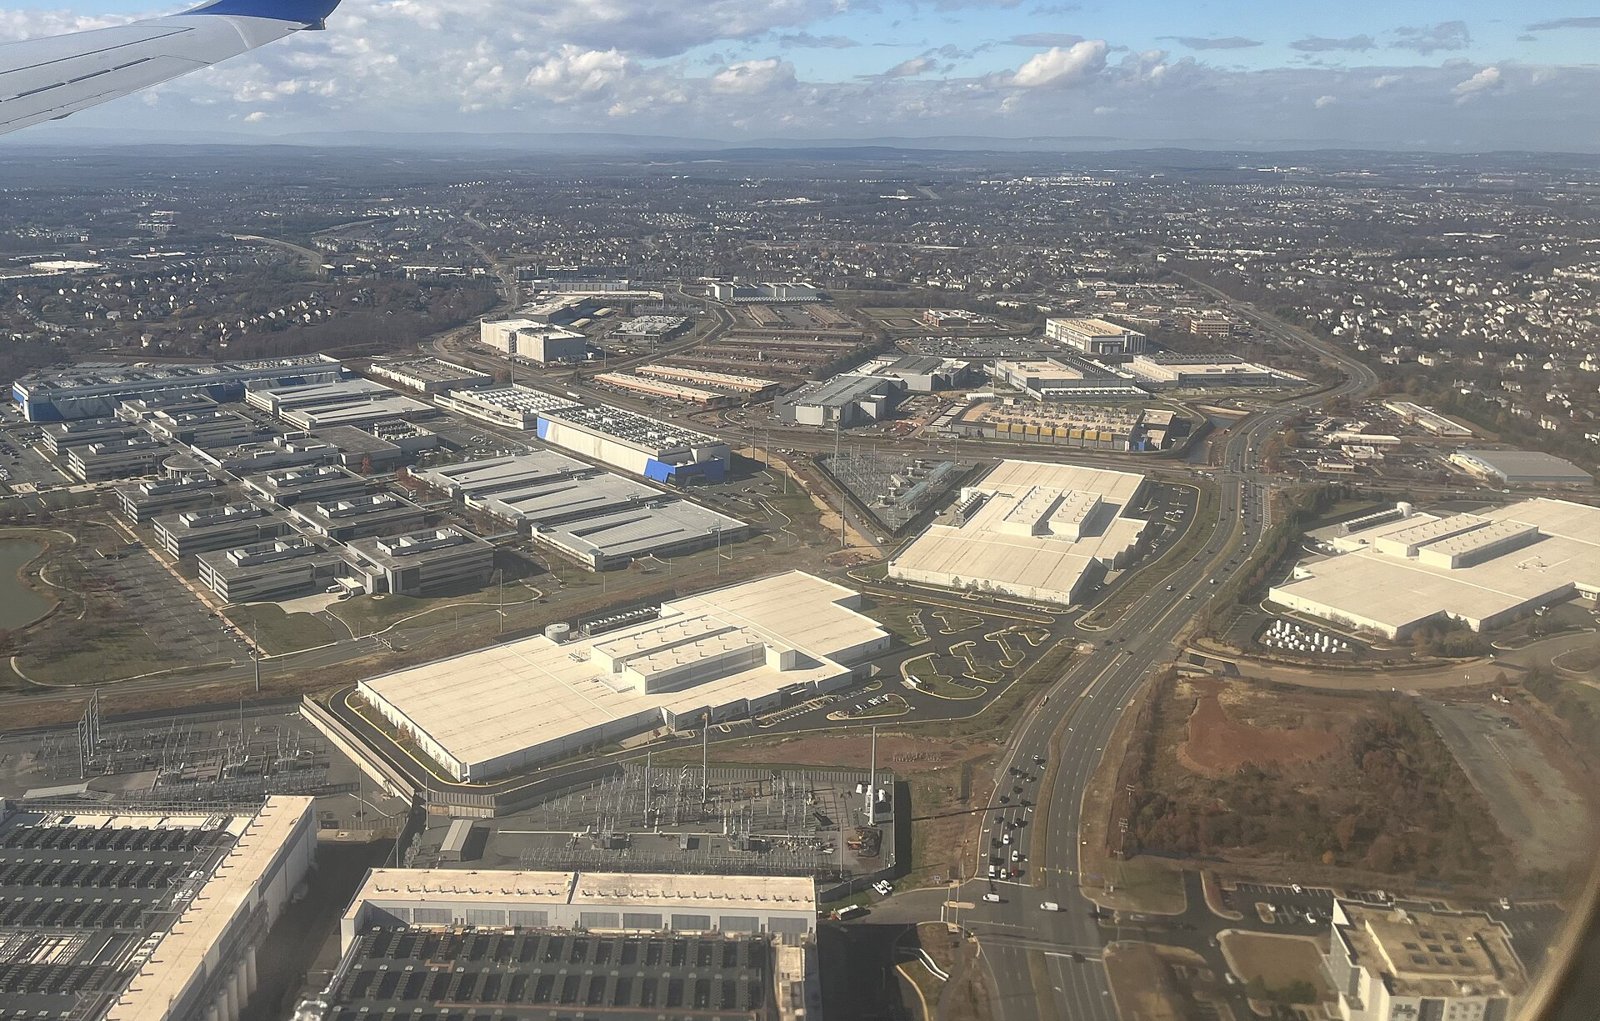
另一邊,錢仍然喺度。Fortune 引述嘅預測顯示,超大型雲端商 2026 年資本開支最多達 8,280 億美元;CBRE 統計 2026 上半年北美八大市場在建容量創紀錄 7,481 MW,按年升近 25%。
問題唔係有冇錢起,而係起唔起得到、起喺邊。Meta 總裁 Dina Powell McCormick 對 WSJ 講,喺美國開展新項目「會非常困難」。Futurum 嘅 Daniel Newman 就引述業界高管:如果美國放慢,海外需求「more than sufficient」。
數據中心唔會因為一場選舉消失,但會搬、會慢、會貴。對晶片公司,需求可能只係由美國轉去海外;對美國本土嘅電力、建築、算力租賃公司,搬走嘅訂單就真係冇咗。
11/6 反彈之後:接落嚟要盯嘅五個風險
11 月 6 日星期五,晶片股反彈。費半升約 4%,AMD 升 11.04%、IREN 升 20.02%、Vistra 升 10.55%,Nvidia 收 186.64,啱啱重返去年底收市價(186.50)之上。但微軟同 Amazon 反而小跌 —— 11/4 嗰種「業主 vs 供應商」分化,開始部分倒轉。
Argent Capital 嘅 Jed Ellerbroek 對 Reuters 講,呢次似係 capex 受惠股嘅「capitulation phase」(投降式拋售階段)。eToro 嘅 Jakub Rochlitz 就認為,AI 基建擴建會變得「slower and more expensive」。兩個講法冇矛盾:一個講股價情緒,一個講基本面方向。

五個風險入面,「州份暫停令擴散」排最高,原因好簡單:唔使立法、唔使過總統,新州長上任就可以開始做,而德州、喬治亞、俄亥俄都係擴建重鎮。Morgan Stanley 已經將 Acton 列為俄亥俄擴建嘅主要風險,高盛亦預計喬治亞同德州建設會延誤(TechCrunch 報道)。
全國暫停令相反,要過國會、仲要過否決,機會相對細。中間嘅係「成本轉嫁」類法案:佢唔會叫停數據中心,但會令每一個項目嘅成本上升,慢慢蠶食供應鏈嘅利潤。
接落嚟幾個月,值得留意嘅唔係 Sanders 再講咩,而係三個新州長上任後第一批行政命令、雲端巨頭下一季 capex 指引有冇下修,同埋美國以外嘅數據中心訂單有冇補上。呢三樣先決定 11/5 係「一次過重估」定「下跌開始」。
民主黨冇叫停 AI,但佢哋改變咗 AI 嘅成本
返到最初嘅問題:AI 股全面洗倉係乜原因?民主黨係咪要停數據中心?
答案分三層。第一層,導火線係真嘅:民主黨奪得國會,三個擴建重鎮嘅新州長都承諾暫停或者有條件審批,Sanders 再喊全國暫停。第二層,全國暫停令要過國會同總統兩關,短期好難成事;真正落地嘅風險喺州份審批同成本轉嫁。第三層,晶片股由 6 月已經見頂,年初升幅巨大,對沖基金獲利回吐,令一個政治消息足以觸發 2020 年以來最差嘅一日。
最值得記住嘅係第四章嗰幅圖:同一個星期,數據中心業主升,數據中心供應商跌。市場已經用真金白銀講咗佢點睇 —— 政治唔會殺死 AI,但會令「起 AI」嘅生意變慢、變貴。對持有 AI 相關股嘅讀者嚟講,分清楚自己手上嘅係「俾錢嗰邊」定「收錢嗰邊」,比估民主黨下一步更重要。
本文數字截至 2026 年 11 月 6 日收市。政策走向(州份暫停令、聯邦立法、總統否決)存在高度不確定性;文中機構估算(UBS、JPMorgan 等)為公開研究引述,唔代表實際結果。AI 及半導體板塊波動極大,單日可以有雙位數升跌,系統性風險不容忽視。