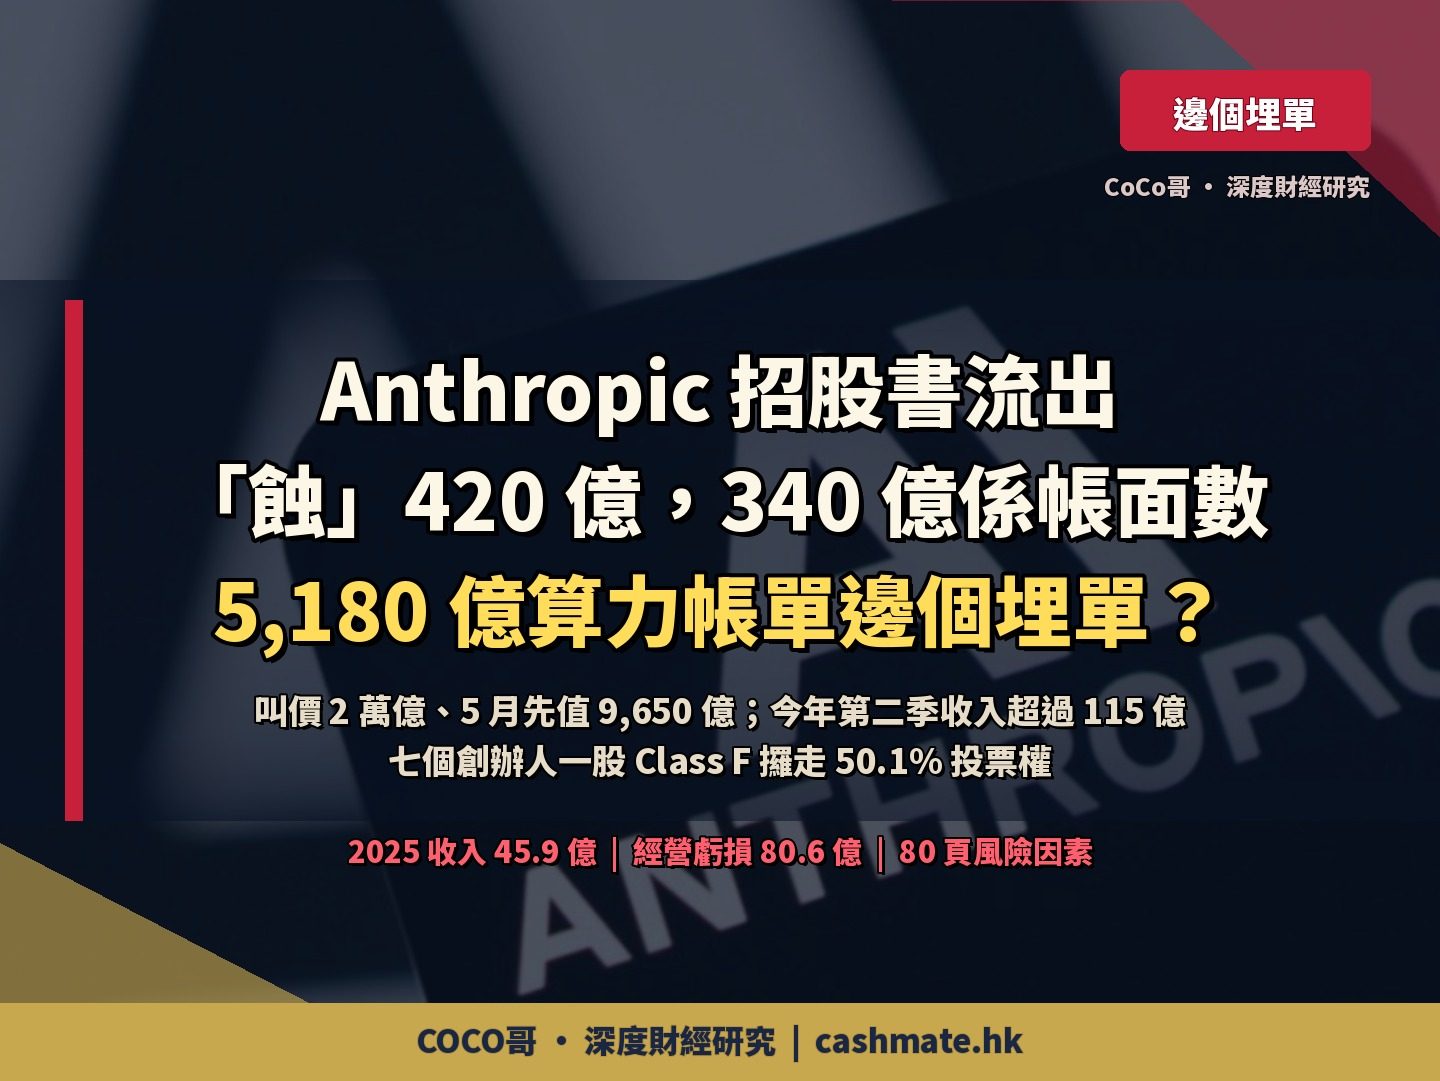
Anthropic 半年蝕 807 億
點解市場仲講 2 萬億?
重點摘要
- 2026 上半年收入 163 億美元,係去年同期約 14 倍
- 807 億淨虧損入面 724 億係非現金公允值調整
- Q2 經營利潤 9.74 億,首次經營盈利
- 算力成本佔收入由 251% 跌到 48%
- Broadcom 約 1,612 億係最大單一算力承諾
10 月 26 日,Anthropic 終於公開咗佢嘅 S-1 招股書,準備以代號 ANT 喺 Nasdaq 上市,高盛同摩根士丹利牽頭。呢份三百幾頁嘅文件,一打開就有三個數字打架:
第一個,上半年淨虧損 807 億美元。第二個,同一段時間,經營現金流係正 39 億美元,去年同期仲係負 15 億。第三個,佢要俾雲端同晶片公司嘅算力承諾,9 月底 draft 版本報道已經係最少 5,180 億,公開版本逐份合約列出嚟,數字仲大。
一間公司點可以同時「蝕到創紀錄」、「開始收到錢」、同埋「欠落一筆天文數字」?而市場仲講緊 1.5 至 2 萬億美元嘅上市估值?
呢篇文一層層拆:807 億點解大部分係紙上蝕 → 真正燒錢喺邊度 → 錢流去 Google、Amazon、Broadcom、Microsoft 邊個 → 2 萬億估值要幾多收入先撐得住。睇完你會多一套睇 AI 招股書嘅方法,同埋睇清楚 Anthropic 嘅開支流向邊啲公司。

六格數字一齊睇,矛盾就好清楚:收入係去年同期約 14 倍、季度經營開始賺錢、現金流轉正、手上現金超過 1,100 億——但損益表最底嗰行係負 807 億。呢個係會計規則同生意現實分開咗兩條路。要明白 Anthropic 值唔值錢,第一步係將呢兩條路拆開嚟睇。
收入:三年由 4 千萬變 163 億

先講最無爭議嘅部分:收入。2023 年全年收入得 4,100 萬美元,2024 年 3.86 億,2025 年 46 億,2026 年單係上半年已經 163 億——即係半年做咗去年全年大約 3.5 倍嘅生意。
呢條曲線唔係「穩步增長」,係每年乘十倍左右。從數據嚟睇,科技史上好難搵到一間收入已經去到百億級數、仲可以咁樣加速嘅公司。

拆到每季睇,加速更明顯:Q1 47 億,Q2 116 億,翻咗一倍有多;Reuters 引述 10 月 14 日投資者會議,Q3 去到 168 億,再升 45%。要留意,Q3 呢個數字係管理層口頭講,S-1 嘅完整季度財報只去到 6 月底。
收入嘅構成都值得記低:上半年 163 億入面,約 131 億(八成)係按用量計費——即係企業用幾多 token 就俾幾多錢;訂閱(Claude Pro、Max 等)只係約 32 億。換句話講,Anthropic 主要唔係賣「會員」,係賣「算力加工」。
按用量收費嘅好處係用得多就收得多,所以先可以一季翻倍;壞處係客戶用少啲,收入即刻跌。呢點會喺 Chapter 04 變成整份招股書最大嘅張力——收入可以隨時縮,但成本唔可以。
807 億虧損:九成係「紙上蝕」

807 億虧損入面,724 億係一筆叫「可換股債券、衍生工具同 SAFE 嘅公允值調整」嘅會計項目;剔除佢,上半年虧損大約得 83 至 84 億。即係話,接近九成嘅虧損唔涉及現金流出。
點解會有呢筆數?Anthropic 過去幾年向 Amazon、Google 等投資者發過可換股債同 SAFE——簡單講,即係「而家借錢俾你,將來可以按某個價錢換做你嘅股票」。會計規則要求公司每季按市值重估呢啲工具:公司估值愈高,投資者手上嗰張「換股權」就愈值錢,而呢個升值,喺公司本身嘅帳上就要記做虧損。
Anthropic 5 月私募估值去到 9,650 億,呢班換股權嘅價值跟住暴漲,於是損益表就出咗一個天文數字嘅「蝕」。ZeroHedge 拆解 S-1 指,724 億入面有 596 億係單喺 Q2 入帳。
呢個局面有個好荒謬嘅特性:公司愈值錢,帳面就蝕得愈多。2025 年全年淨虧損約 420 億,但經營虧損只係約 81 億(收入 46 億),差額主要嚟自非經營項目。
但「紙上蝕」唔等於「冇代價」。呢筆數反映嘅係:早期投資者可以用遠低過而家估值嘅價錢換股,將來上市後,其他股東嘅持股比例會被攤薄。蝕嘅唔係現金,係未來股東嘅份額。
睇 AI 公司招股書,第一件事係將「非現金公允值調整」同「經營虧損」分開。前者講緊股權點樣被攤薄,後者先講緊盤生意本身賺定蝕。用 807 億去判斷 Anthropic 燒錢速度,會錯十倍。
真正嘅錢:經營現金流轉正,算力成本比率急跌
剔除會計噪音,睇返真金白銀。S-1 顯示,Q1 經營虧損 17 億,Q2 已經轉做經營利潤 9.74 億,利潤率約 8%,係公司首次經營盈利。上半年合計經營虧損 6.93 億,比去年同期嘅 21 億收窄;經調整經營利潤(剔除股份支付等)約 16 億。

扭轉嘅關鍵喺呢幅圖:2025 年 Q1,算力同基建成本係收入嘅 251%——即係每收 1 蚊要俾 2.5 蚊電腦錢;到 2026 年 Q2,呢個比率跌到 48%。Fortune 用另一個角度計:Q2 每 1 美元算力開支,換到 2.08 美元收入。
點解比率可以跌得咁快?因為收入增長快過算力成本增長:Q2 算力成本由 Q1 嘅 34 億升到 56 億,升咗六成幾;但收入同期升咗 1.5 倍。訓練模型係固定成本,用嘅人愈多,每單位分攤得愈薄——呢個就係軟件生意嘅規模效應,終於喺 AI 實驗室身上出現。
現金流亦印證呢點:上半年經營現金流 +39 億,去年同期 -15 億。加上集資,6 月底現金同等價物有 1,124 億美元,連短期投資計約 1,317 億;成立以嚟累計集資約 1,411 億。上半年單係融資流入已經約 1,108 億。
不過有一項成本唔會喺現金流見到:股份支付。上半年股份支付開支約 22 億,而截至 6 月底,未確認嘅股份支付仲有約 266 億,會喺未來幾年陸續入帳。呢筆錢唔係現金,但同可換股債一樣,最終會以攤薄股東嘅方式支付。
所以「Anthropic 燒錢燒到就嚟爆煲」呢個講法,起碼喺 2026 年上半年嘅數字入面搵唔到支持。真正嘅問題唔喺今日,喺將來要俾嘅帳單。
AI 模型公司第一次證明咗「收入可以跑贏算力成本」。但要留意,經營利潤只係一季、利潤率只係 8%,而且係喺收入一季翻倍嘅極端增長期出現——增長一放慢,固定成本攤薄嘅效果就會減弱。
算力承諾:5,180 億只係起點
而家講第三個數字。9 月底有報道(Yahoo Finance、Reuters)根據未公開嘅 draft 招股書指,Anthropic 嘅雲端、算力同基建承諾最少 5,180 億美元。到 10 月 26 日公開版本,S-1 逐份合約列出嚟,總數變得更大。

最大嘅一筆唔係 Google,唔係 Amazon,而係 Broadcom 約 1,612 億——呢筆係五年期嘅 TPU 設備融資租賃,即係 Anthropic 租 Google 設計、Broadcom 生產嘅晶片。之後係 SpaceXAI 最多 1,205 億(至 2029 年)、Google Cloud 最少 1,145 億(至 2033 年)、Amazon 最少 1,100 億(至 2036 年)、Microsoft 最少 449 億(至 2033 年),再加 Nscale 最多 446 億同 Lambda 約 413 億兩間 GPU 雲。
總數點計,各家講法唔同:Fortune 計主要夥伴最少 4,750 億、連晶片租賃最多約 7,500 億;Digital Today 引述《紐約時報》,十年期數據中心、晶片同算力合約加埋最多約 8,070 億。S-1 自己嗰個總數欄,據 PPC Land 報道仲係空白。無論用邊個口徑,都係上半年收入嘅幾十倍。
真正令人擔心嘅唔係金額,係兩邊條款唔對稱。Fortune 嘅標題講得最直接:Anthropic 喺算力上「欠落數以十億計嘅帳」,但客戶「隨時可以走」;內文指大部分金額唔理用唔用都要俾——S-1 承認,好多收入冇長期合約,客戶可以喺有限或者冇通知下減用或終止。
Anthropic 而家嘅應對,係將企業客戶轉去多年期、有最低消費嘅合約,用折扣 token 價交換。但截至 6 月,呢類合約嘅剩餘履約責任得 108 億,同幾千億嘅算力承諾比,仲係好細。
Anthropic 嘅成本係「長約、固定」,收入係「短約、浮動」。收入繼續一季升四五成,呢個錯配冇問題;一旦 AI 需求降溫,固定嘅算力帳單唔會跟住減。睇呢間公司嘅最重要指標,係多年期合約嘅剩餘履約責任升得幾快。
錢流去邊:收錢班嘅股價講咗咩
上面嗰幾千億,大部分都係某啲上市公司未來嘅收入。S-1 公開當日,呢班「收錢班」點反應?

晶片股全線跑贏:Broadcom 同兩隻相關晶片股 AMD(S-1 表外有超過 200 億算力協議)、Nvidia(經 SpaceXAI 間接供應 GPU)都升兩個多百分點,高過納指 QQQ 嘅 1.11%;Microsoft 都升 1.54%。反而 Alphabet 跌 1.06%、SpaceX 跌 0.40%。Yahoo Finance 當日亦報道 Nvidia、Broadcom、Micron、Intel 中午上升。
一日嘅升跌唔代表太多,但方向有啲意思:市場似乎將「Anthropic 有錢俾」理解成晶片商嘅確定性,而對同時係股東、渠道同競爭對手嘅 Alphabet,反應就冇咁一面倒。


最有趣嘅係 Broadcom。佢係 Anthropic 最大嘅單一承諾對手,但由 5 月 6 日至今(約 120 個交易日)股價跌咗 22.6%,同期半導體 ETF SMH 只跌 1.5%、標普升 4.3%;K 線圖見到佢 9 月由高位一路回落。
換句話講,「手上有一份千幾億嘅合約」並冇令市場俾 Broadcom 溢價。呢度要小心解讀:股價受好多因素影響,單憑 S-1 唔可以斷定原因。其中一個可能解讀係,市場對呢類「跟 AI 實驗室綁埋一齊」嘅長約收入有保留。

拉闊時間睇,收錢班同晶片同業表現分化好大:AMD 年初至今升 148%,Nvidia 同 Microsoft 升一成幾,Amazon 升 7.9%,Alphabet 只升 1.2%,Broadcom 反而跌 4.9%,距 52 週盤中高位 33.5%,係呢班入面最遠。
呢班公司同 Anthropic 嘅關係,其實係一個圈:Google、Amazon、Broadcom 一方面係供應商,另一方面亦係投資者——S-1 顯示佢哋仲有合共約 770 億美元未提取嘅可換股票據額度(Google 200 億、Amazon 150 億、Broadcom 420 億),用嚟幫 Anthropic 融資俾返佢哋嘅算力錢。同時,約 48% 收入經雲端平台銷售,Anthropic 要俾雲端公司嘅分銷費佔 17%。
即係話,錢由投資者流入 Anthropic,再由 Anthropic 流返去投資者嘅雲端同晶片部門,變成佢哋嘅收入。呢個循環喺增長期好靚,但亦意味住風險係互相傳染嘅。
ANT 未上市,但佢嘅算力開支已經反映喺一班已上市供應商嘅收入入面。要分清兩種角色:純供應商(晶片商)食到嘅係算力開支;身兼股東、渠道同對手嘅雲端巨頭,得到收入嘅同時,亦承擔 Anthropic 嘅信貸同競爭風險。
2 萬億估值:要幾多收入先撐得住?

5 月私募估值 9,650 億,而家市傳上市估值 1.5 至 2 萬億——即係半年內再升 55% 到一倍。如果去到 2 萬億,會高過 SpaceX 6 月上市時嘅 1.77 萬億,成為史上上市估值最高嘅 IPO。Fortune 引述有投資者預測,開市後市值甚至可以去到 2.4 萬億。
用收入倍數計:Q3 收入 168 億,年化大約 672 億。1.5 萬億估值即係年化收入約 22 倍;2 萬億約 30 倍。
呢個倍數貴唔貴,視乎你點睇增長。以下係推演,唔係預測:假設 Anthropic 最終成熟到似一間大型軟件公司,市場俾佢約 10 倍收入,2 萬億估值就需要約 2,000 億美元年收入——即係 Q3 年化水平嘅大約 3 倍。如果維持 Q3 每季 45% 嘅增長,大約一年內已可去到;但如果增長放慢到每年三四成,就要三至四年。
另一邊,算力承諾亦要計入去。S-1 自己寫明:「We expect our costs will increase over time and our losses will continue」——公司預期成本會持續上升、虧損會持續。即係話,收入要追上嘅唔只係估值,仲有一條同樣以千億計嘅成本線。
2 萬億估值嘅前提,係收入喺未來幾年再大幾倍,而且毛利唔被算力成本食晒。睇 IPO 定價時,最值得留意係招股價隱含嘅收入倍數,同管理層有冇俾 Q4 或者 2027 年嘅收入指引。
時間表同風險:S-1 自己寫出嚟嘅警告

Digital Today 報道路演約兩星期後開始,目標喺 11 月 16 日嗰個星期上市;Fortune 就寫目標係感恩節週。兩個講法都指向 11 月中下旬。上市後,禁售期會分二十幾個窗口逐步解禁,Yahoo Finance 列出第 27、48、62、76 日都有解禁——即係上市後頭三個月,會不斷有新股份可以流出市場。
另一條要留意嘅時間線係 SpaceXAI:佢嘅算力預計 2026 年 12 月全面交付,之後每月約 31 億美元;首段不可取消期喺 2027 年 1 月同 3 月結束,據 WSJ 報道雙方之後可以 90 日通知取消。對 Anthropic 嚟講呢個係彈性,對 SpaceX 就係收入不確定性。

S-1 嘅風險因素有大約 94 頁。最實際嘅幾項:首五大客戶佔首 9 個月收入約 25%,當中有啲本身係競爭對手;同美國政府就模型用途有法律爭拗;仲有一項好少招股書會寫嘅——先進 AI 可能帶嚟「災難性甚至存亡級」嘅風險,保險業整體未必承保到 Anthropic 嘅潛在責任。
管治亦要睇清楚:七位創辦人透過特別嘅 Class F 股,合共掌握 50.1% 投票權;其餘股東合共只有 49.9% 投票權。即係話,上市之後公眾股東冇辦法透過投票改變公司方向。
Fortune 指出算力承諾同客戶合約之間嘅期限錯配;據 Digital Today 引述,Lightshed Partners 分析師 Brandon Ross 表示,投資者會用最新業績判斷 Anthropic 能否應付佢嘅開支承諾;《紐約時報》亦提到 Oura 同 SB Energy 最近推遲上市,如果需求降溫,AI 投資能否回本嘅疑慮正在增加。
此外,Q3 收入係管理層口頭數字,未經審計;算力承諾總額各媒體口徑由 4,750 億到約 8,100 億不等,讀者引用時要註明來源。
一套睇 AI 招股書嘅方法
將三個矛盾數字放返埋一齊,Anthropic 嘅真面目其實好清楚:
- 807 億虧損:九成係可換股工具嘅會計重估,講緊將來股權攤薄,唔係現金燒走。
- +39 億現金流:收入增長跑贏算力成本,Q2 首次經營盈利,算力成本佔收入由 251% 跌到 48%。
- 幾千億算力承諾:真正嘅風險所在——成本係長約,收入大部分係短約。
以後睇任何 AI 公司招股書,可以用同一套三步:第一,拆開會計重估同經營虧損;第二,睇算力成本佔收入比率嘅方向;第三,將長期承諾同客戶合約年期擺埋一齊比較。三步做完,先至講估值。
至於錢流去邊,S-1 已經寫得好清楚:Broadcom、SpaceXAI、Google、Amazon、Microsoft,同埋未上市嘅 Nscale、Lambda。佢哋未來幾年有一部分收入,同 Anthropic 嘅增長曲線綁埋一齊。