Intel 盤後插 17%
數據中心升 78% 都救唔到,真兇係記憶體
重點摘要
- Q3 收入 165 億美元,按年升 21%
- 數據中心 DCAI 73 億,升 78%;PC 部門 81 億,跌 5%
- Q4 non-GAAP 毛利率指引 38.0%,Q3 為 44.1%
- TrendForce 預計 4Q26 一般型 DRAM 合約價季增 10–15%
- SK hynix 第三季經營利潤率 80%
10 月 29 日美股收市後,Intel 公布第三季業績。單睇 Q3,呢份成績表大致好睇:收入 165 億美元,按年升 21%;數據中心及 AI 部門升 78%,CFO Zinsner 形容係「15 年嚟最強嘅數據中心收入增長」;經調整每股盈利 0.52 美元,高過市場預期嘅 0.41。
但盤後股價跌咗大約 17%,有報道指一度跌逾兩成。一份「好」業績換嚟一個咁大嘅跌幅,問題唔喺過去三個月,而喺下一季:Q4 收入指引只有 150–160 億,經調整每股盈利 0.25 美元,市場原本預期大約 170 億同 0.43。
表面睇,係 Intel 又一次令人失望。換個角度理解,今次拖低 Intel 嘅最大元兇唔係 AMD,亦唔係 Nvidia,而係一樣大家以為同 Intel 冇乜關係嘅嘢——記憶體(另外仲有基板短缺同以色列廠停產)。AI 數據中心搶晒 DRAM 同 NAND 產能,記憶體價格一路升,PC 變貴、PC 市場縮細,而 Intel 一半收入仍然靠 PC。
一份「好」業績,點解換嚟 17% 跌幅

上面六格數字,頭三格係 Q3 實績,後三格係 Q4 指引同盤後反應。頭三格除咗 PC 部門跌 5% 之外都好睇;後三格,就全部係紅色。
股市買嘅係未來。Q4 收入指引中位數 155 億,即係比 Q3 仲要少大約 10 億;每股盈利指引 0.25,比市場預期低成四成。最傷嘅係指引唔係「差少少」,而係連上限 160 億都未摸到市場預期嘅 170 億。
Q3 好睇係因為數據中心賣得好;Q4 指引差,係因為 PC 嗰邊嘅壓力仲未完,而且 Intel 自己都講明 PC 放緩「至少持續到明年上半年」。市場唔係唔認數據中心,而係計緊兩盤生意加埋之後,總數會唔會縮。

K 線圖顯示,業績前 Intel 已經唔係喺高位。10 月 29 日常規時段收 92.07 美元,當日跌 3.62%;盤後再跌大約 17%,按盤後跌幅推算,大約係 76 美元左右。
不過要記住,呢個跌幅係由一個好高嘅起點開始:2025 年底 Intel 收 36.90 美元,去到 10 月 29 日收市仍然升咗大約 150%。升得越多,市場對「下一季」嘅要求就越高。
兩盤生意,兩個世界

呢幅圖係成件事嘅核心。數據中心由 41 億升到 73 億,晶圓代工由 42 億升到 67 億,只有 PC 部門由 85 億跌到 81 億。
問題係,PC 部門仍然係 Intel 最大嘅單一部門。數據中心升 78%,加咗 32 億收入;但如果 PC 市場好似 Intel 自己預計咁,2026 年跌 12%、2027 年再跌 10%,PC 部門嘅收縮就會一路抵銷數據中心嘅增長。
晶圓代工 67 億收入要小心睇:Intel 嘅代工部門大部分收入嚟自 Intel 自己嘅產品部門,公告入面有 63 億嘅「部門間抵銷」,所以佢唔可以直接當成新增外部生意。
Intel 而家係一間「半間 AI 公司、半間 PC 公司」。AI 嗰半越做越大,但 PC 嗰半仍然大過佢;只要 PC 市場縮,Intel 就好難靠數據中心一邊拉住成間公司向上。
真兇:AI 搶走咗 PC 嘅記憶體
點解 PC 市場會連跌兩年?答案唔喺 CPU,而喺 CPU 旁邊嗰條記憶體。
AI 伺服器需求強勁,據 Samsung 業績公告,伺服器需求帶動「所有應用」嘅記憶體價格上升:TrendForce 預計 2026 年第四季一般型 DRAM 合約價再季增 10–15%,NAND 季增 15–20%。據 TNW 報道,TrendForce 早喺 9 月已經指 PC 廠去到可以承受記憶體價格嘅上限。
成條因果鏈係咁:AI 需求爆 → 記憶體廠優先供 AI → PC 用嘅 DRAM、SSD 加價 → PC 廠要加價或者減配置 → 消費者遲啲先換機 → PC 出貨跌 → Intel 嘅 PC CPU 賣少咗。陳立武對傳媒講得好直接:「Memory pricing went up a lot」,佢仲預計 2027 年對成個行業都會係一個「very severe issue」。

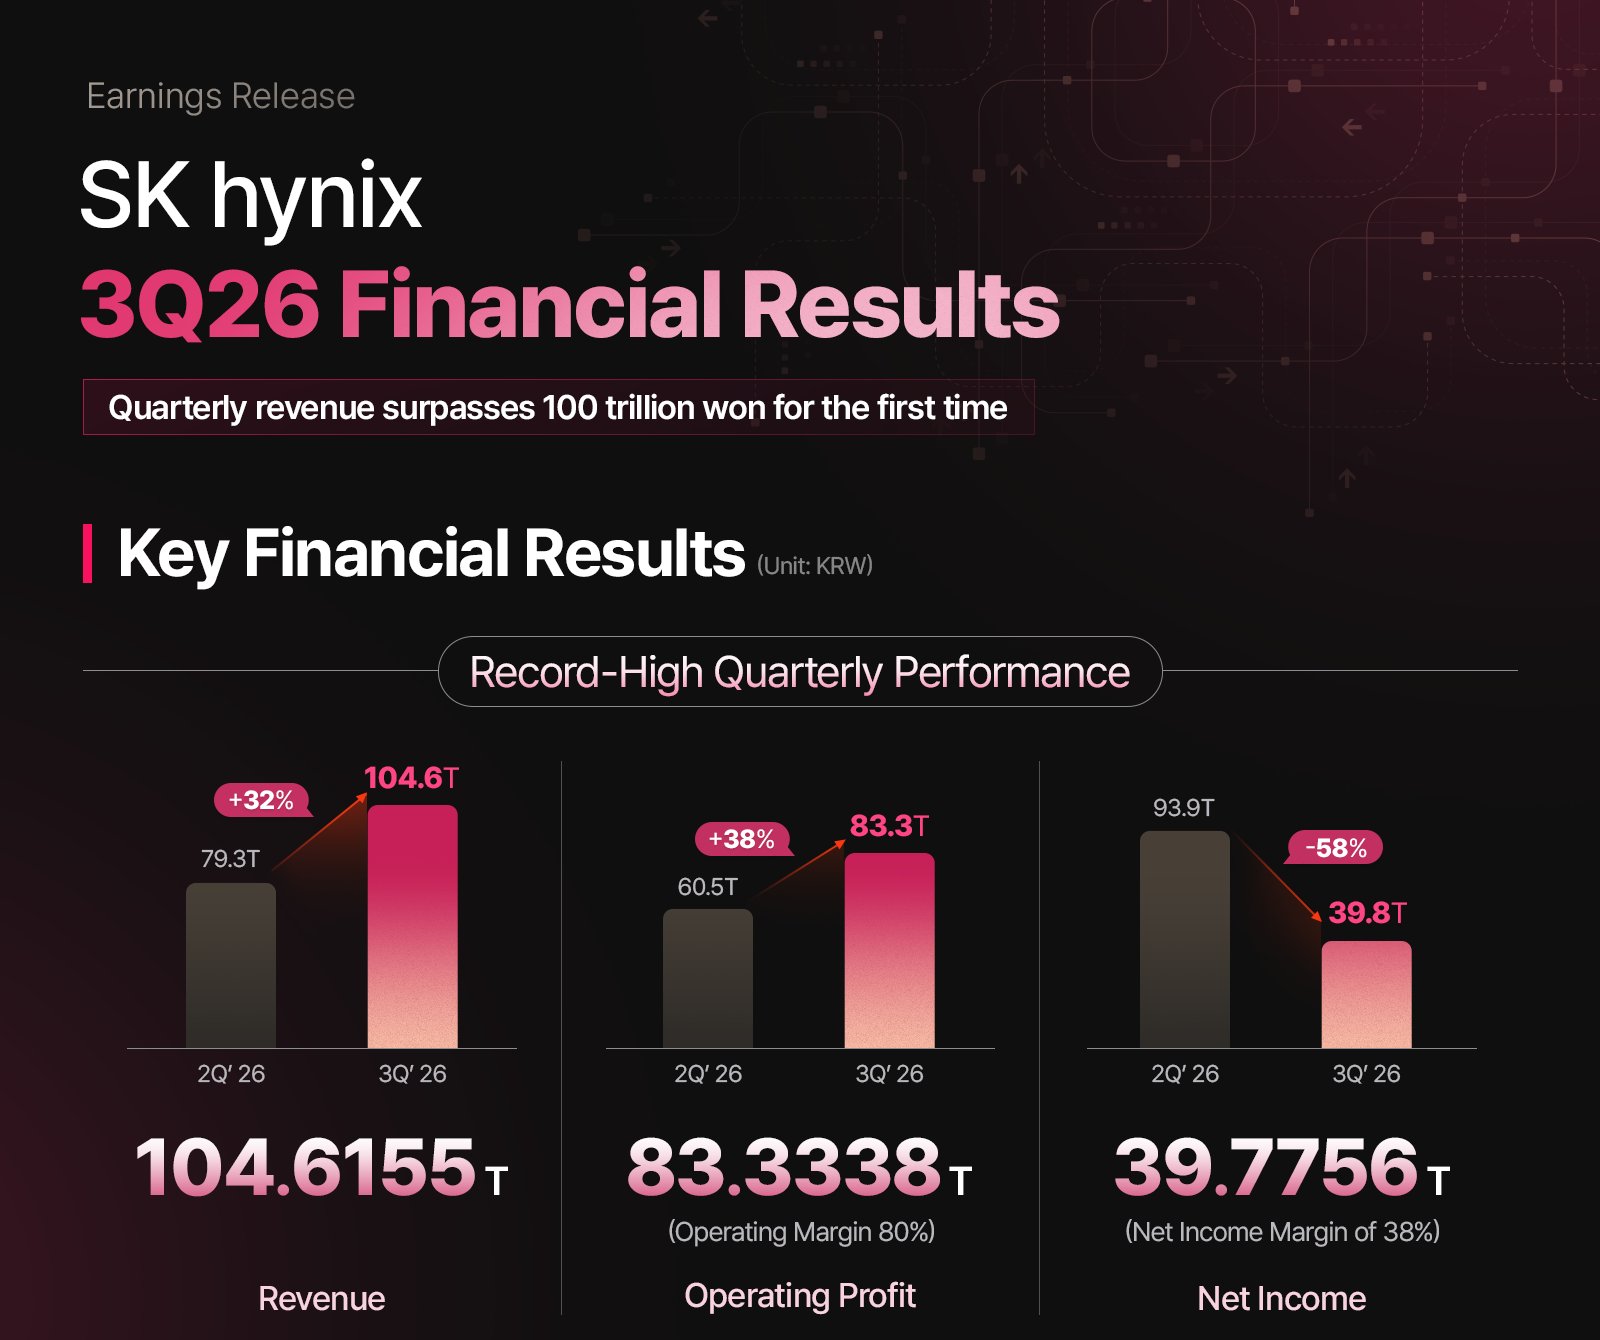
對比一下同一季度嘅利潤。SK hynix 第三季經營利潤 83.3 萬億韓圜,按年升 632%,經營利潤率 80%;Samsung 全集團經營利潤 107.4 萬億韓圜,其中半導體部門佔 106.5 萬億。Intel 嘅 non-GAAP 經營利潤率就係 19.6%,比去年好,但同記憶體廠完全唔係同一個級數。
即係話,AI 熱潮帶嚟嘅利潤,好大一份流咗去記憶體廠。而 PC 鏈上面嘅每一環——包括 Intel——反而要承受記憶體加價嘅成本。
「AI 受惠股」唔係一個整體。同樣係晶片公司,賣記憶體嘅人今年收錢,要用記憶體嘅人今年俾錢。PC 鏈(CPU、PC 品牌、零售)喺呢一輪係付錢嗰邊。
毛利率:升咗一季,下季跌返落去

Q3 嘅 non-GAAP 毛利率 44.1%,比去年同期嘅 40.0% 高 4.1 個百分點,係呢份業績最令人鼓舞嘅數字之一。但 Q4 指引就跌返去 38.0%,比去年第三季嘅 40.0% 仲要低。
業績公告未見逐項拆解毛利率下跌嘅原因,不過有兩點可以從公開資料核對:第一,公告風險因素明確列出「全行業基板同記憶體短缺」;第二,收入指引本身向下,收入少咗,工廠固定成本攤分落每粒晶片就會重咗。所以毛利率回落,同 PC 需求轉弱同供應瓶頸係同一件事嘅兩面。
「毛利率改善」係 Intel 轉型故事嘅其中一個支撐。Q4 指引令呢條上升線斷咗一格;之後幾季毛利率能唔能夠重返 40% 以上,會係市場判斷轉型是否成功嘅一個重要指標。
供應瓶頸:有單都出唔到貨
今次業績另一個少人講嘅地方:Intel 唔係冇單,而係有單都出唔到貨。
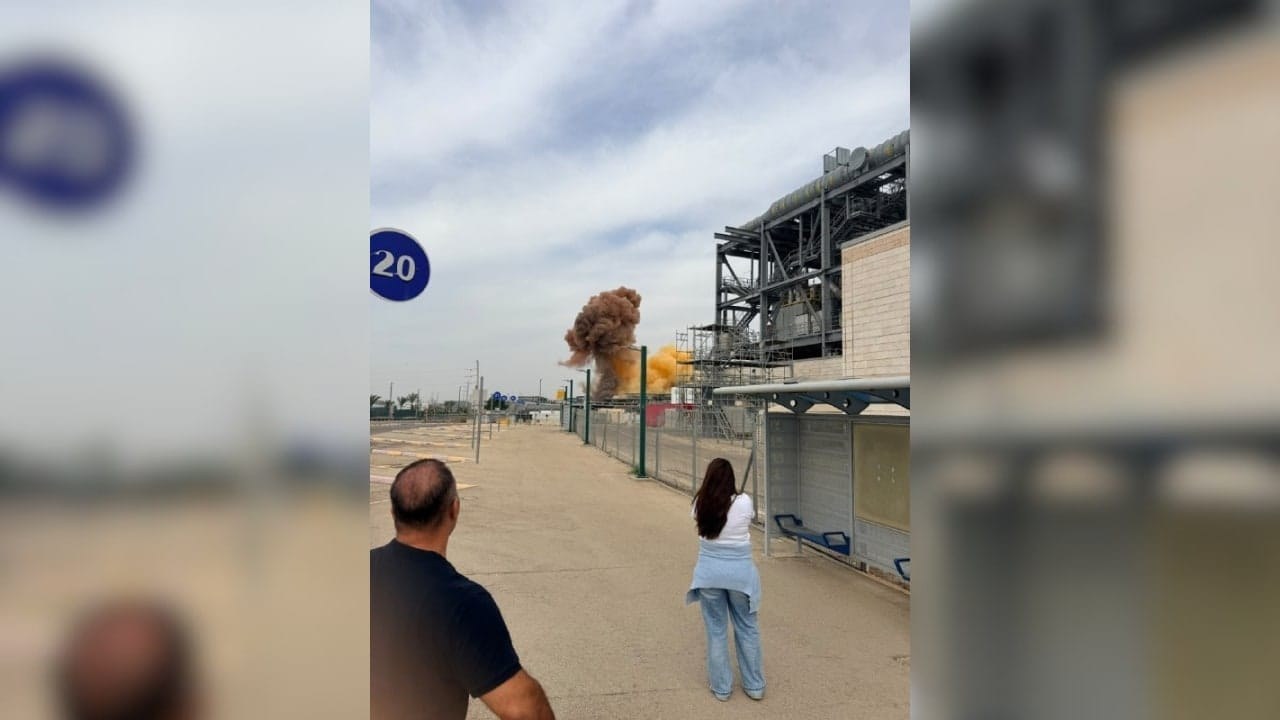
10 月 14 日,以色列 Kiryat Gat 嘅 Fab 28 喺卸氣期間發生爆炸,據 Jerusalem Post 報道造成 2 死 1 重傷。陳立武表示,如果冇原材料短缺同以色列廠停產,數據中心部門嘅表現會更好。佢對 Bloomberg 講:「I am a bit disappointed in terms of how we cannot fulfill the customer requirements.」
業績公告入面,陳立武亦都將「為 Xeon 解鎖更多供應」列為首要任務,形容 Xeon 需求係「extraordinary」。換句話講,數據中心升 78%,係喺供應受限嘅情況下做出嚟。
呢個係一個有兩面嘅訊號。好嘅一面:需求真係存在,唔係靠估。差嘅一面:Intel 自己控制唔到嘅因素(記憶體、基板、工廠意外)會直接決定每季交到幾多貨,令盈利預測更難做,股價波動亦會更大。
股價:年初至今升 150% 嘅預期壓力

拉闊半年睇,Intel 其實早喺業績前已經走弱:近 120 個交易日 Intel 跌 28.9%,半導體 SMH 只跌 2.5%,標普 SPY 仲升緊 4.1%。Intel 今年嘅高位係 6 月底,之後大致回落。
所以盤後 17% 嘅跌幅,係落喺一隻本身已經由高位回落嘅股票上面。年初至今計佢仍然係大升,但以常規時段收市價計,股價已經比 6 月底高位 142.35 美元低咗三成半。

熱力表最右一欄係「距 52 週高位」。年初至今大升嘅戴爾、美光、AMD 同 Intel,距 52 週高位分別仲有大約 14% 至 35%。今年大升嘅硬件股,近期都由高位回落。

一個月嚟計,Intel 跌 23.42%,僅次於希捷(-24.06%);美光跌 12.28%,儲存股西部數據跌 12.99%。有啲意外嘅係,美光雖然係「收錢嗰邊」,股價近一個月都一齊回氣——可能反映市場開始擔心呢一輪記憶體週期去到幾高。惠普反而係唯一升嘅一隻,升 1.76%。
「業績贏家」同「股價贏家」唔一定係同一班人。記憶體廠盈利創紀錄,但股價早已反映咗好多樂觀預期;Intel 盈利改善緊,但市場而家睇嘅係 PC 會縮幾耐。睇呢類股票,要分清楚自己睇緊公司基本面定係睇緊市場預期。
邊個收到錢,邊個要俾錢
將成件事拆開,可以分成三類公司:
記憶體廠:今輪嘅收錢人
SK hynix、Samsung、美光(MU)。SK hynix 第三季經營利潤率 80%,公司預計供不應求嘅格局會持續到 2030 年;Samsung 半導體部門一季經營利潤 106.5 萬億韓圜。佢哋嘅風險唔喺需求,而喺價格:記憶體係週期行業,供應追上嚟嘅一日,利潤可以收縮得好快。
CPU 供應商:兩面受力
Intel 一邊受惠 AI 數據中心對 Xeon 嘅需求,一邊被 PC 萎縮拖累。AMD 同樣有大量 PC 同伺服器 CPU 業務,今年升 164.5%,但近一個月都跌咗 7.41%。CPU 公司喺伺服器嗰邊有需求,PC 嗰邊就要睇記憶體價格幾時回落。
PC 品牌:成本壓力最直接
惠普(HPQ)、戴爾(DELL)、港股嘅聯想,都要向記憶體廠買 DRAM 同 SSD。TrendForce 指 PC 品牌已經開始削減 SSD 容量去壓低成本,筆電廠第四季嘅高成本庫存會壓住終端銷售。戴爾今年雖然升咗 277.7%,但近一個月都跌咗 11.61%;惠普就係近一個月唯一升嘅一隻。股價走勢未見一個清晰規律,但成本壓力係同一個方向。

最大嘅兩個變數都同記憶體有關:價格會唔會繼續升,同 PC 需求會縮幾多。如果記憶體價格喺 2027 年開始回落,PC 換機需求有機會重新釋放;如果好似陳立武所講,2027 年仍然係「very severe」,PC 鏈嘅壓力就會延續多一年。
對 Intel 持股人嚟講,之後要睇嘅唔止係數據中心增長幾快,而係三件事:Xeon 供應幾時追得上需求、PC 部門跌幅有冇收窄、毛利率能否重返 40% 以上。三樣之中有兩樣都同記憶體價格掛鈎。
Intel 嘅對手,今次唔係 AMD
用一句講晒今晚嘅 Intel:數據中心證明咗 Intel 喺 AI 世界有位,但 PC 業務話俾你聽,AI 嘅成本正由佢嘅舊客戶承擔。
今年大部分時間,不少投資者將 Intel 視為「AI 翻身股」,年初至今升咗大約 150%。今晚嘅業績提醒大家,Intel 仍然有一半生意活喺 PC 世界,而 PC 世界而家被記憶體價格壓住。
呢個局面有個名:AI 嘅「排擠效應」——AI 需求越強,搶走嘅產能越多,其他用同一種零件嘅行業就越辛苦。Intel 唔係輸俾對手,而係輸俾自己嘅一部分客戶因為 PC 變貴而延遲換機。
記憶體價格、PC 需求同供應鏈意外都屬於難以預測嘅變數;本文所用嘅 Q4 指引同 PC 市場預測均為公司或研究機構嘅估計,實際結果可能有重大差異。盤後股價波動大,常規時段開市後走勢可能同盤後唔同。