Seagate 三日跌近 15%:東芝擴產、爭購 TDK 磁頭
全球唯一獨立磁頭商竟然喺沙田?
重點摘要
- Seagate 10/1 收 945.57 美元,10/6 收 805.63 美元,三日跌 14.8%
- 東芝擬投資約 600 億日圓擴建菲律賓廠,據 Nikkei 目標市佔三成
- Bernstein 推算東芝市佔由 11.2% 升到 16.8%,形容拋售係茶杯裏的風暴
- 新科實業 1980 年喺香港成立,1986 年被 TDK 收購,總部喺沙田科學園
- Seagate non-GAAP 毛利率由 33.3% 升到 52.7%,產能大部分已分配到 2028 年
10 月 1 日收市,Seagate(STX)仲企喺 945.57 美元。三個交易日之後,佢收 805.63 美元,累計跌 14.8%。中間有兩單關鍵新聞:10 月 2 日 Nikkei 報東芝要將數據中心硬碟產能加倍;10 月 6 日 Bloomberg 報 Seagate 出價高過東芝,爭購 TDK 嘅硬碟磁頭業務。
奇怪嘅係,同期三個交易日,TDK 喺美國場外交易嘅 ADR(TTDKY)反而累升 16.2%。整硬碟嘅跌,賣零件嘅升。
更少人留意嘅係:兩間硬碟廠爭緊嘅 TDK 磁頭業務,按 TDK 同 SAE 官網資料,主要營運單位之一叫新科實業(SAE Magnetics)——1980 年喺香港成立,總部今日就喺沙田香港科學園,官網自稱全球唯一一家獨立磁頭製造商(新聞報道未有點名 SAE)。而東芝做硬碟用嘅磁頭,據 TrendForce 同 Bloomberg 報道,完全靠 TDK 供應。
呢篇文由一粒磁頭拆起:東芝擴產點解會令 Seagate 跌?Seagate 點解要爭購一間對手嘅供應商?STX 年初至今升近兩倍、WDC 升約 1.4 倍之後,定價權仲剩幾多?

六格數字其實講緊同一件事:市場怕嘅唔係 AI 儲存需求冇咗,而係供應版圖可能改變。東芝擴產係「數量」問題,影響每 TB 將來賣幾錢;TDK 爭奪戰係「控制權」問題,影響邊個有資格去擴產。兩單新聞相隔四日,打中嘅係同一條神經。
三日跌近 15%:兩單新聞,一個方向

睇 K 線,10 月 2 日係裂口低開:前一日收 945.57 美元,當日最高都只係 852.29 美元,收 848.99 美元,跌 10.21%(雖然收市略高過開市)。10 月 5 日(星期一)大行出嚟滅火,反彈 4.49% 到 887.09 美元;但 10 月 6 日再跌 9.18%,收 805.63 美元,跌穿 20 日同 50 日線,圖中下方虛線係 7 月 16 日 745.49 美元嘅收市低位。
要留意,呢隻股本身就係高波幅:過去 65 個交易日,Seagate 單日收市升跌超過 6% 嘅日子有 14 日。所以今次唔係第一次大跌;特別之處係,兩次大跌都唔係因為業績,而係因為「對手」同「零件」。

拉闊到半年:Seagate 仍然升 51.5%,跑贏科技 XLK(+32.9%)同標普(+11.0%)。但最尾嗰段,TDK ADR 條線急速向上,半年升幅去到 47.5%,同 Seagate 嘅差距收窄到 4 個百分點(TDK ADR 屬場外交易,半年升幅對起點日子比較敏感)。逐日睇,TDK ADR 喺 10/2 同 10/5 已經升咗 3.70% 同 5.59%,即係爭購報道出街之前已經向上;到 10/6 報道當日再升 6.12%。無論係東芝擴產要多買磁頭,定係磁頭業務可能有買家,對 TDK 都係好消息——「賣鏟嘅人」呢三個交易日比「淘金嘅人」更受追捧。
同樣係硬碟廠,WDC 三日跌 11.1%,跌幅細過 Seagate,不過 10/6 都跌咗 6.93%,而且 10/5 反彈得比 Seagate 勁(+6.34% 對 +4.49%)。一個可能嘅解讀係:第一單新聞(東芝擴產)兩家一齊受,第二單新聞(爭購戰)嘅主角主要係 Seagate——出價要出錢、要過監管,呢啲成本主要落喺出價方身上。
多間大行認為今次跌市唔係 AI 儲存需求轉弱嘅訊號——Seagate 仍然話大部分產能已經分配到 2028 年。跌嘅原因更似係市場重新問一條問題:如果供應鏈有一個環節由第三方掌握,硬碟廠嘅定價權到底有幾穩陣?對市場嚟講,呢條問題比下一季賺幾多更重要。
東芝加倍產能:點解 Bernstein 話「茶杯裏的風暴」
先講第一單新聞。根據 Nikkei(TrendForce、Tom's Hardware 轉述),東芝會投資約 600 億日圓(約 3.8 億美元),擴建菲律賓 Laguna Technopark 嘅廠房,目標喺 2027 財年(即到 2028 年 3 月)將 nearline(近線,即數據中心用嘅大容量)硬碟產能做到 2025 財年嘅約兩倍。東芝而家按出貨容量(exabytes)計,市佔只係約一成;據 Nikkei,中期目標係三成,而呢個係東芝約五年嚟第一次大型硬碟投資。東芝亦都講咗產品路線:2027 年推 30TB 至 40TB 級,2030 年左右去到 65TB 級。
硬碟業全世界只剩三家:WDC、Seagate、東芝。TrendForce 預測 2026 年三家嘅市佔大約係 48%、42% 同 10%。喺一個三寡頭市場,第三名突然要加倍產能,而且據報目標市佔要做到三倍,市場第一反應好自然:價格戰會唔會返嚟?

但數字放落圖,就冇咁嚇人。Bernstein 做咗一個簡單推算:假設東芝真係加倍,而 WDC 同 Seagate 各自只增 25%,東芝市佔由 11.2% 升到 16.8%——升幅明顯,但離三成目標仲好遠。Bernstein 形容今次拋售係「茶杯裏的風暴」(storm in a teacup),維持兩隻股嘅「跑贏大市」評級。
其他大行嘅論點都相近:Morgan Stanley 認為到 2028 年嘅供需缺口,仍然大過東芝可以加嘅產能,而且東芝缺乏領先產能同 HAMR(熱輔助磁記錄)技術;據 Invezz 引述,TD Cowen 估計東芝擴產大約加 75 EB,但行業短缺約 300 EB,而且產能爬坡要兩年左右。
最關鍵嘅一句來自 Citi:東芝自己唔整碟片同磁頭,要擴產就要外部供應商一齊擴,呢點可能「限制最終到達市場嘅 exabytes」。換句話講,東芝 600 億日圓擴嘅,可以理解為主要係裝配產能(推論);真正決定佢可以出幾多貨嘅,係佢買唔買到足夠嘅磁頭同碟片。
東芝話加倍,唔等於市場供應加倍。對市場嚟講,要睇嘅唔係東芝起幾多廠房,而係東芝拎唔拎到足夠嘅磁頭——而呢條問題,四日之後就有咗一個意想不到嘅答案。
一粒磁頭有幾重要:硬碟入面最難整嘅零件
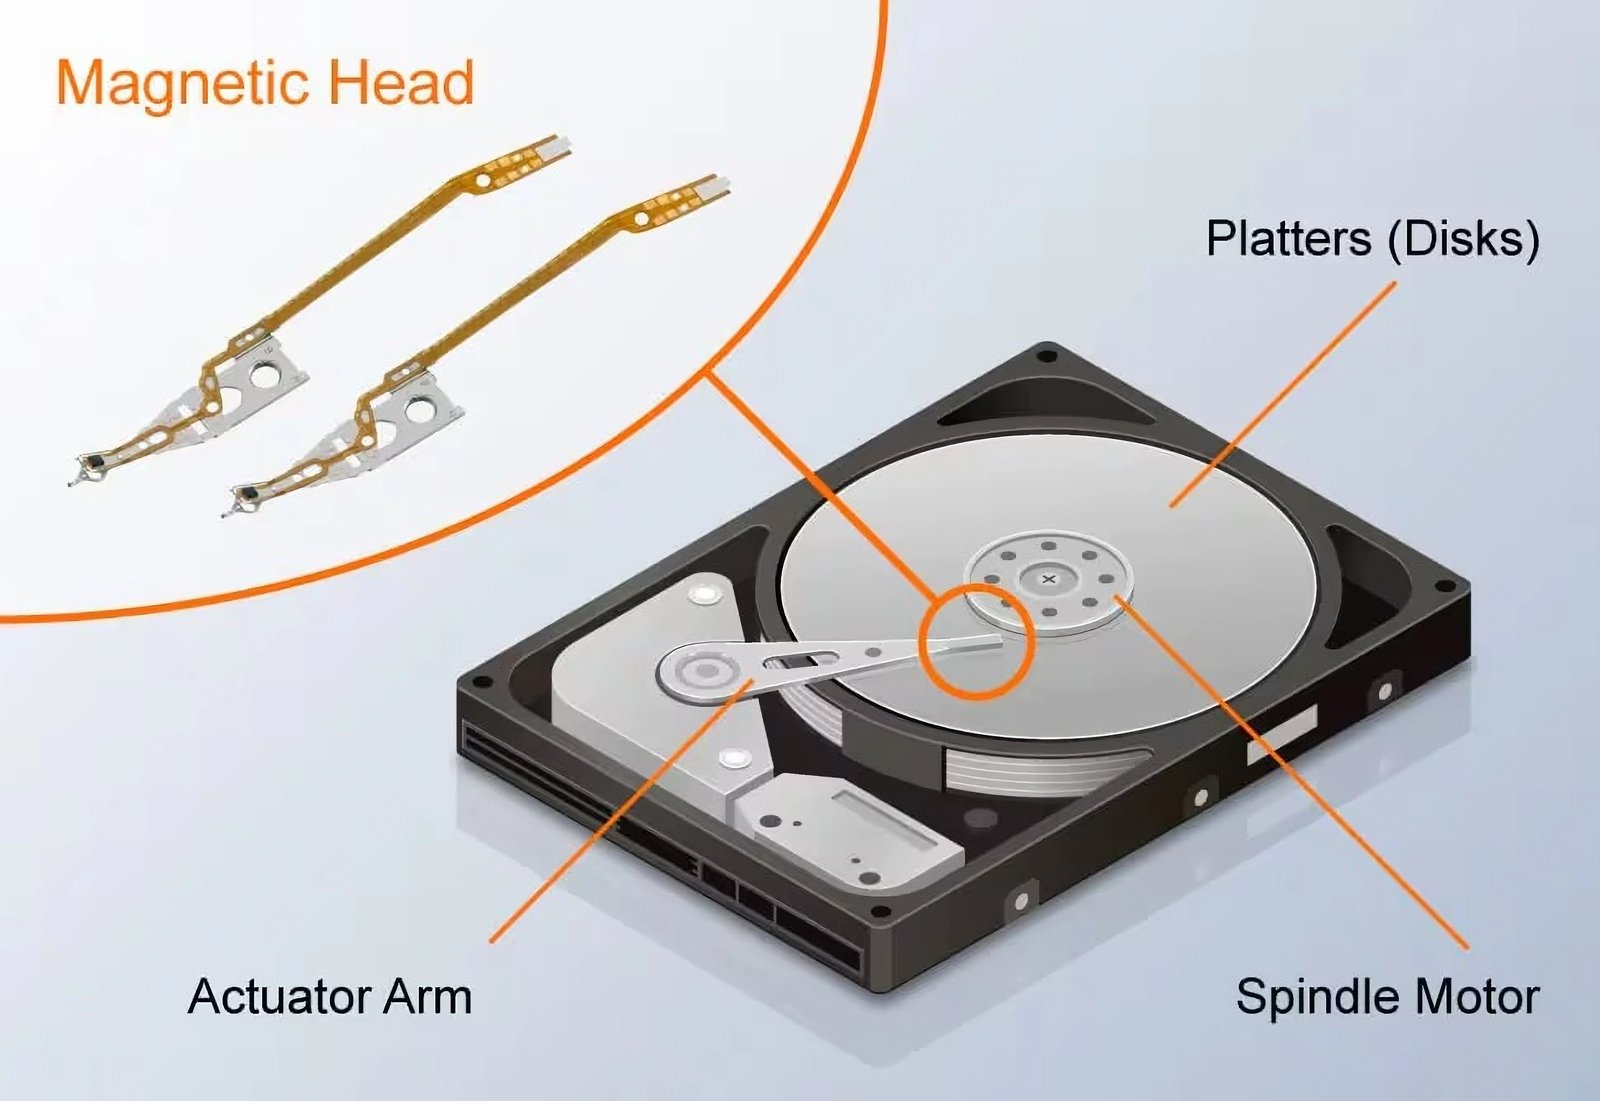
一部硬碟拆開,主要係三樣嘢:轉動嘅碟片(platter)、帶動碟片嘅主軸馬達,同埋喺碟面上來回掃嘅致動臂(actuator arm)。磁頭就裝喺致動臂最尖嗰點,負責將數據寫落碟面、再讀返出嚟。
碟片同馬達講到尾係精密機械;磁頭就更似一粒半導體——要喺晶圓上面做出極細嘅讀寫結構,再切割、研磨、裝上懸臂組件(suspension)。新科實業喺官網形容自己做嘅係磁頭嘅「晶圓製造同超精密後段製造」,工序同晶片廠相近。呢個亦解釋到點解全世界有能力大規模整磁頭嘅,只係 Seagate、WDC 同 TDK 三家。
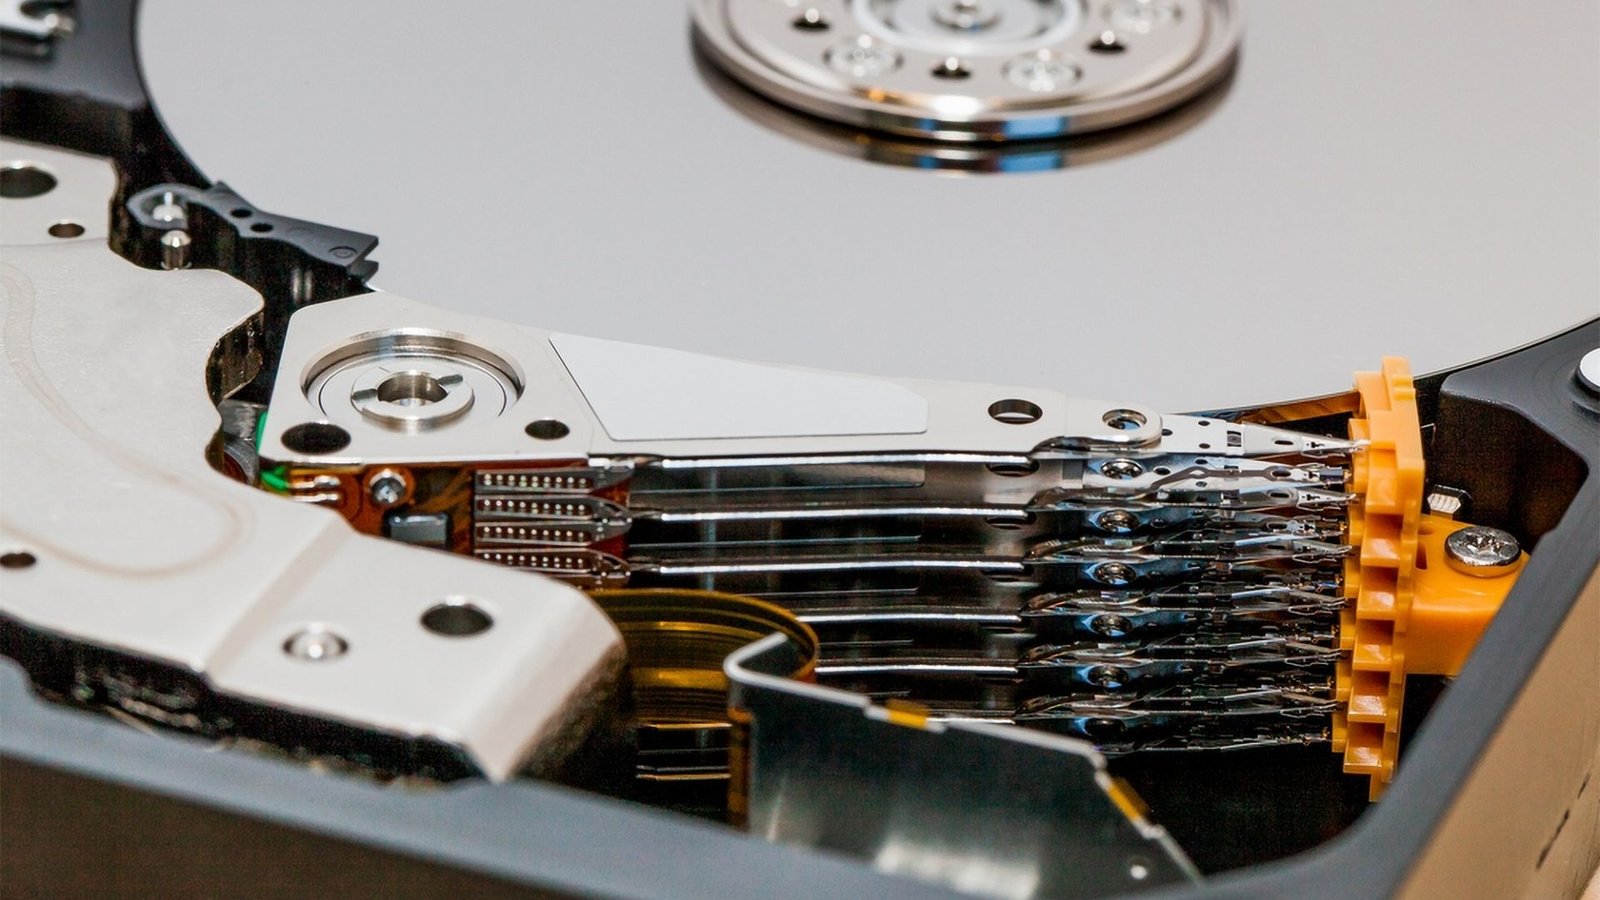
一部 nearline 硬碟入面唔止一粒磁頭。碟片每一面都要一粒,東芝 30TB 級 M12 系列最多用 11 片碟,即係一部硬碟最多要 22 粒磁頭。硬碟碟片愈多,磁頭需求就愈多;AI 數據中心要更多 exabytes、更多部硬碟,磁頭廠亦會受惠。
下一代技術亦都喺磁頭度。HAMR 要喺磁頭上面加一粒細小激光,寫入嗰一刻將碟面局部加熱,先可以將數據寫得更密。Seagate 自家 HAMR 產品已經佔佢 nearline exabytes 出貨約 40%,目標 2027 年 7 月初去到約 70%;TDK 就喺今年 4 月嘅業績會講,大約兩年之後先開始量產 HAMR 磁頭。即係話,東芝要追 HAMR,時間表某程度上要跟 TDK 行。
磁頭亦唔係話換供應商就換得到。每一代硬碟都要同碟片、韌體一齊調校,新產品要經雲端客戶驗證(qualification)先可以大量出貨;據 Invezz 整理嘅分析員意見,東芝擴產亦要過客戶驗證呢一關。對東芝嚟講,TDK 唔只係一個供應商,而係佢成條產品線嘅起點。

TDK 自己嘅數字反映緊呢股需求:截至 2026 年 3 月嘅財年,nearline 磁頭銷售升約 14%;到 2026 年 4–6 月,磁頭銷量按年升 36%,TDK 預計今個財年 nearline 磁頭銷量升約 50%。磁性應用產品部門上季營收 816 億日圓,按年升 49.6%(部門數字包括懸臂組件同磁石,唔只磁頭)。
不過有一點要分清楚:呢類生意對 TDK 嚟講回報唔算高。據 TrendForce,磁性應用產品嘅 ROIC 只有約 4%,係 TDK 各業務入面最低;TDK 正想將資源轉去電池、被動元件同感測器。一盤對 TDK 嚟講回報最低嘅生意,對硬碟廠嚟講卻可能係最有戰略價值嘅資產——呢個錯配,就係爭奪戰嘅起點。
硬碟廠可以自己起廠、加裝配線,但冇磁頭就冇硬碟。Seagate 同 WDC 大部分磁頭自己整,東芝就全部靠 TDK。供應緊張嘅時候,邊個掌握磁頭,就某程度上決定咗邊個出到貨、出幾多貨。
沙田科學園:全球唯一獨立磁頭商嘅總部
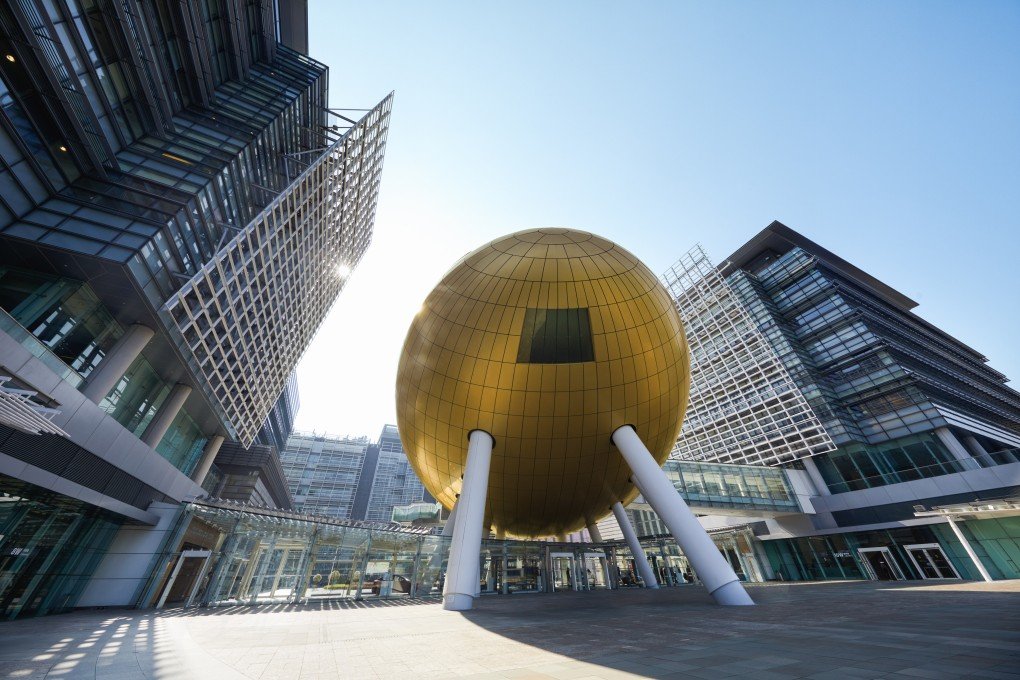
TDK 嘅磁頭業務,香港係主要據點之一。新科實業有限公司(SAE Magnetics (H.K.) Ltd.)1980 年喺香港成立,1986 年被 TDK 收購;總部今日喺沙田香港科學園科技大道東 6 號 6E 座,2000 年喺東莞建立兩個生產基地。根據香港科技園公司嘅企業名錄,新科實業全球員工超過 1 萬人。佢喺官網嘅自我介紹好直接:今日服務硬碟業、唯一一家獨立磁頭製造商。
TDK 點解要喺香港買一間磁頭公司?TDK 官網嘅企業故事寫得清楚:收購 SAE,係為咗追上當年急升嘅磁頭需求。之後 SAE 再成為 TDK 嘅收購平台——2000 年 3 月 31 日,TDK 透過 SAE 收購美國矽谷嘅 Headway Technologies(StorageNewsletter 報作價 1.22 億美元),而 Headway 當時嘅主要客戶,正正係 Seagate 同東芝。Headway 官網記載,TDK、SAE 同 Headway 合併之後,成為「全球唯一獨立磁頭公司」。
所以,當 Bloomberg 話 Seagate 同東芝爭緊 TDK 嘅磁頭業務,按 TDK、SAE 同 Headway 官網資料推斷,呢盤生意嘅主要據點包括美國 Headway、香港 SAE 同東莞廠房;交易實際範圍未有披露。即係話,一單據報涉及數十億美元嘅爭購,其中一個主要據點好可能就喺吐露港旁邊。
要補充一點:新科實業今日唔只整磁頭。官網列出嘅業務仲包括 TMR 磁感測器、MEMS 感測器、音圈模組,同埋為 client 同 nearline 硬碟提供嘅代工服務。Bloomberg 報道講嘅係「硬碟磁頭業務」,暫時未有講明交易範圍係咪包括 SAE 呢啲感測器業務;呢點要等 TDK 有正式交代先知。
對香港讀者嚟講,呢個唔係遙遠嘅美股新聞:AI 儲存供應鏈其中一個最窄嘅樽頸,總部喺沙田、廠房喺大灣區。如果交易真係落實,要過嘅審批好可能唔止一個國家(推演,唔係預測)。
由供應鏈角度睇:Seagate 爭嘅可能唔係產能,係對手條喉嚨

由 10 月 1 日起計,Seagate 跌 14.80%、WDC 跌 11.14%;同樣做存儲、但唔做硬碟嘅 Sandisk 同美光跌得少啲(-7.12%、-4.72%);標普同期反而升 1.98%。唯一大升嘅係 TDK ADR,+16.20%。市場將贏家同輸家分得好清楚:兩單新聞都可能受惠嘅 TDK,係呢三日表現最好嘅一隻。
Bloomberg 引述知情人士:東芝今年春天開始同 TDK 傾收購磁頭業務,Seagate 夏天加入,出價更高,交易作價可能達數十億美元。TDK 係全球唯一獨立磁頭供應商,三大硬碟廠都係佢嘅客戶;Seagate、WDC 主要自己整磁頭,需求高峰時向 TDK 補貨,東芝就完全依賴 TDK。
將呢幾點砌埋一齊,就明白點解呢單新聞同東芝擴產係同一個故事:東芝四日前先話要加倍產能,但佢嘅磁頭全部來自 TDK。如果 TDK 磁頭業務落入 Seagate 手,東芝嘅擴產大計,就要靠競爭對手供應最關鍵嘅零件。
Seagate:將後備來源變成自己人
Seagate 自己整磁頭,但需求高峰時要向 TDK 補貨。如果收購成事,呢個缺口會變成內部產能;同時,佢會變成第三名對手唯一嘅磁頭供應商。
東芝:唔買,就可能被人卡住
東芝 100% 靠 TDK 磁頭,又啱啱宣布產能接近加倍。佢春天已經開始同 TDK 傾——如果 Bloomberg 報道屬實,東芝係先出手嘅一方。
TDK:最低回報部門入面嘅磁頭業務,據報兩個人爭
據 TrendForce,磁性應用產品 ROIC 約 4%,係 TDK 最低;TDK 想將投資轉向電池、被動元件、感測器。如果真係有兩個買家競價,對賣方最有利——TDK ADR 三個交易日累升 16.2%,其中 10/6 報道當日升 6.12%。
不過,呢單交易仲有好多問號。東芝事後否認,話 Bloomberg 報道同佢理解嘅情況「不一致」,並否認有東芝、TDK、Seagate 三方就磁頭供應嘅商討;東芝背後嘅 JIP(日本產業夥伴,2023 年 12 月牽頭以約 140 億美元將東芝私有化)亦話報道同佢理解唔同。措辭值得留意:東芝否認嘅係「三方」商討,並冇逐點回應自己有冇同 TDK 單獨傾過。暫未見 TDK、Seagate 公開回應;Goldman 就表示對報道真偽唔持立場。
照計 Seagate 出高價爭購關鍵零件供應商,應該係好事,點解股價反而跌 9.18%?StockStory 同 Tradingpedia 嘅整理指向幾個原因:一場爭購戰可能拖累資產負債表同利潤率;三大廠之一收購唯一獨立磁頭商,監管審查難以避免;再加上東芝擴產嘅陰影、內部人士沽貨同高估值。換句話講,市場未計好處,先計代價。
監管係實際問題。2012 年 WD(即今日 WDC)以約 48 億美元收購 Hitachi GST,美國 FTC 要求 WD 將部分 3.5 吋硬碟資產賣俾東芝,目的係保留市場競爭;另外中國商務部亦要求 HGST 收購後以獨立子公司運作最少兩年。今次如果係三大廠之一收購全球唯一獨立磁頭商,而另一個對手完全依賴呢個供應商,監管機構嘅關注只會更大(推演,唔係預測)。
由供應鏈角度睇,Seagate 爭 TDK,爭嘅可能唔係多幾條產線,而係供應鏈嘅控制權:供應緊張嘅時候,控制磁頭就某程度上控制咗對手出貨嘅上限。但呢個邏輯要過兩關——交易係咪真係存在,同埋監管容唔容許。兩樣都未有答案之前,股價好可能繼續喺「好處」同「代價」之間大上大落。
年初至今升近兩倍之後:定價權仲剩幾多?

先睇 Seagate 盤數:截至 2026 年 7 月 3 日嘅季度,收入 36.29 億美元,上年同期係 24.44 億,一年升近五成;公司指引下一季收入 41 億美元(上下 1 億),non-GAAP 每股盈利 7.30 美元。

更值得留意係毛利率:non-GAAP 毛利率由 2024 年 9 月季度嘅 33.3%,升到最新一季 52.7%。收入升、毛利率同步升,說明增長唔只嚟自賣多咗,仲嚟自每 TB 賣得貴咗。
Blocks & Files 引述,Seagate 上季每 TB 價格按年升約 10%,nearline 出貨 195 EB,升 43%。WDC 方面,上季收入升 44%,但出貨 exabytes 只升 22%;據 WDC 業績電話會議(Top1Markets 整理),每 TB 平均價格按年升接近兩成(high teens)。兩家都用長約鎖住產能:Seagate 話絕大部分 nearline exabytes 已經分配到 2028 年,2029 年嘅分配仲傾緊;TrendForce 指 WDC 亦已經用長期協議鎖定大部分 2027 年供應。
簡單換算一下:1 EB 等於 100 萬 TB,Seagate 一季 nearline 出貨 195 EB,即係大約 1.95 億 TB 嘅容量。需求以咁嘅規模增長,而全世界得三家廠、磁頭得一家獨立供應商,定價權自然落喺賣方手上——前提係冇人大手擴產。

股價方面,年初至今 Seagate 仍升 192.5%、WDC 升 138.6%,Sandisk 更升 599.5%;但同時,三隻都離高位好遠——以收市價計,Seagate 距 6 月 22 日高位約 26%,WDC 距 6 月 18 日高位約 45%,Sandisk 距 6 月 25 日高位約 29%(熱力表用盤中高位計,數字會再大啲)。Tikr 計過,Seagate 喺 850 美元附近,大約係 2027 財年市場共識盈利嘅 24 倍;以 10/6 收市價計大約係二十二、三倍。呢個倍數嘅前提,係盈利預測要兌現。
定價權嘅根源係供應有紀律:三家廠都唔急住擴產,短缺先會持續,每 TB 價格先可以年年加。東芝新聞打中嘅正正係呢一點——據 Nikkei,佢目標由一成做到三成。TDK 爭奪戰就係另一面:如果磁頭供應落入 Seagate 手,第三名想打破紀律,都要先問供應商肯唔肯。由呢個角度睇,兩單新聞其實係同一場角力:供應紀律,由邊個話事。
Seagate 而家嘅估值,建基於「短缺會持續到 2028 年」。東芝擴產係挑戰呢個假設;Seagate 爭購 TDK,可以理解為捍衛呢個假設(如果買家係東芝,效果就相反)。之後幾個月,每 TB 價格嘅變化,會比收入增長更值得留意——佢先係定價權嘅體溫計。
邊個掐住邊個喉嚨:供應鏈權力地圖同下一步
| 磁頭 | 2026 市佔* | 手上籌碼 | 要留意 | |
|---|---|---|---|---|
| WDC | 自家整絕大部分 | 48% | 長約鎖定大部分 2027 年供應(TrendForce) | 股價距收市高位約 45% |
| Seagate | 自家整,高峰向 TDK 補貨 | 42% | HAMR 佔 nearline exabytes 約 40% | 收購成本、監管審查 |
| 東芝 | 全靠 TDK | 10% | 600 億日圓擴產、目標三成(據 Nikkei) | 缺乏領先產能同 HAMR 技術(Morgan Stanley) |
| TDK | 全球唯一獨立磁頭商 | — | 兩個潛在買家 | 磁性應用部門 ROIC 約 4%(TrendForce) |
*市佔為 TrendForce 2026 年預測;磁頭供應關係據 TrendForce、Bloomberg 報道。
呢張表最反直覺嘅位係:市佔最細嘅東芝,同完全唔整硬碟嘅 TDK,先係今個星期嘅話題中心。原因好簡單——喺一個三寡頭市場,唔一定係最大嘅人話事,而係掌握樽頸嘅人話事。WDC 同 Seagate 有垂直整合,東芝冇;TDK 係東芝磁頭嘅唯一來源,亦係 Seagate、WDC 嘅後備。
按目前資料,可以推演三個情境(推演,唔係預測):
| 情境 | 可能結果 | 最受影響 |
|---|---|---|
| Seagate 買到 TDK 磁頭業務 | Seagate 掌握第三名對手嘅磁頭供應;但要過多地監管,可能附加條件,例如要長期供貨俾東芝 | 東芝擴產節奏 |
| 東芝買到 | 東芝確保磁頭來源,擴產阻力減少;但要為一單據報達數十億美元嘅收購融資 | Seagate、WDC 嘅供應紀律 |
| 交易告吹 / TDK 唔賣 | 維持現狀:TDK 繼續做三家嘅供應商,東芝擴產仍受磁頭產能限制 | TDK 自己嘅資本開支決定 |
三個情境之中,對硬碟廠定價權最唔利嘅,係東芝確保到磁頭同時大幅擴產;對 Seagate 最有利嘅,係買到同時監管條件寬鬆。10/6 之後,市場喺呢兩個情境之間搖擺,可能會令股價繼續大上大落。

之後有幾個位最值得留意。第一,TDK 中期業績(上年喺 10 月 31 日公佈),會唔會交代磁頭業務嘅去向;第二,Seagate 下一份季度業績(日期未公佈,上年同期係 10 月 28 日),41 億美元收入指引能唔能夠兌現,管理層對 TDK 報道點回應;第三,東芝擴產進度,同佢點樣確保磁頭供應。

Bloomberg 報道未經 TDK 或 Seagate 證實,東芝已經否認三方商討,交易可能唔會發生。Morgan Stanley、Bernstein、Citi 等大行認為短缺會持續,但大行判斷亦可能出錯;供應增加、AI 資本開支放緩、HAMR 爬坡延遲,都可能令每 TB 價格見頂。
存儲股波幅極大:過去 65 個交易日,Seagate 有 14 日單日升跌超過 6%;WDC 以收市價計仍距高位約 45%。
一粒磁頭,三方算盤
- 三日跌 14.8%:10/2 東芝擴產消息(-10.21%)、10/6 TDK 爭奪戰報道(-9.18%);同期 TDK ADR 累升 16.2%。
- 東芝 600 億日圓擴產:Bernstein 推算市佔由 11.2% 升到 16.8%;Citi 指東芝唔整磁頭同碟片,擴產受供應商限制。
- 全球唯一獨立磁頭商喺沙田:TDK 旗下新科實業 1980 年喺香港成立,總部喺香港科學園,東莞有兩個生產基地,全球員工過萬。
- Seagate 爭嘅可能係控制權:東芝 100% 靠 TDK 磁頭;但東芝已否認三方商討,交易真偽、監管同成本仲未有答案。
- 定價權靠供應紀律:Seagate 毛利率由 33.3% 升到 52.7%,大部分產能已分配到 2028 年;每 TB 價格係之後最重要嘅體溫計。
AI 嘅故事講咗兩年 GPU 同 HBM,今個星期輪到一粒細小嘅磁頭。東芝想加倍產能,Seagate 據報想將後備變成自己人,TDK 據報可以坐收兩個買家競價——三方算盤,圍繞嘅都係同一件事:短缺時代,邊個有資格出貨。而呢條問題嘅其中一個答案,就喺沙田科學園。
本文只供資訊參考,唔構成任何投資建議。價格數據來自 Polygon.io(截至 2026 年 10 月 6 日美股收市);公司數字來自 Seagate、WDC、TDK 官方公告;新聞資訊來自 Bloomberg、TrendForce、Tom's Hardware、Blocks & Files、Yahoo Finance、Invezz 等公開報道。