iPhone 貴 US$100 後傳砍單 15–20%
AI 搶咗你部手機?
重點摘要
- Nikkei:18 Pro / Pro Max 10 月零件訂單少 15–20%,Apple 未確認
- IDC 8 月預測 2026 年全球手機出貨跌 16.7%,平均售價 $581
- Samsung 第三季初步營業利潤 107.4 萬億韓圜,按年升 782.5%
- 消息當週 Skyworks 跌 10.21%、Cirrus Logic 跌 11.80%,AAPL 升 0.88%
- 香港 iPhone 18 Pro 起價 HK$10,499,Pro Max HK$11,499
9 月 1 日,John Ternus 接替 Tim Cook 做 Apple CEO。佢上任後推出嘅第一部 iPhone——18 Pro,9 月 18 日開賣,美國起價 US$1,199,Pro Max US$1,299,兩款都比上一代貴 US$100(下文金額未註明者均為美元)。
開賣首週睇落好熱:Counterpoint 話 18 Pro 系列喺中國首週銷量按年升 12%,Apple 喺當週中國手機銷量排第一。但 10 月 9 日 Nikkei Asia 爆料:Apple 已經叫部分供應商減產,10 月 18 Pro / Pro Max 零件訂單比原定要求少最少 15%,消息人士話係 15% 至 20%。Apple 冇確認。
同一個星期,Samsung 公布第三季初步營業利潤 107.4 萬億韓圜,按年升 782.5%。一邊砍單,一邊賺到破紀錄——兩件事背後係同一樣嘢:記憶體。AI 數據中心搶走大量 DRAM,價格升到連最有定價能力嘅 Apple 都要加價,而加價之後,需求開始鬆。

六格數字其實係一條因果鏈:記憶體成本升(最底兩格)→ 手機要加價(右上)→ 平均售價升兩成幾(右中)→ 出貨量跌到有紀錄以嚟最差(左中)→ 連 Apple 都削單(左上)。
今篇唔係講 Apple 毛利(9 月摺機成本文已經拆過),今次講需求:加價之後邊個仲肯換機、邊個收錢、邊個受傷,同埋你部手機應該點睇。
市場點睇:Apple 頂得住,供應商頂唔住

砍單消息出咗,AAPL 開市後一度跌近 3%,但收市只跌 1.11%,收 $336.64,距 9 月 22 日嘅 52 週高位只差約 2.5%,仲企喺 20 日線附近。對比 7 月 31 日業績後一日跌 7.4%,今次個反應細得多。
原因唔難理解:7 月嗰次係 Apple 自己畀出低過預期嘅收入指引,直接打中「錢」;今次係「量」少咗,但每部貴咗 $100,市場暫時當佢係供應鏈問題多過 Apple 問題。

拉長半年睇,Apple 同科技 ETF XLK 幾乎貼住行,兩者都大幅跑贏標普。即係話直到今日,市場仲係將 Apple 當成「加價都有人買」嘅防守型科技股。
問題係呢個假設可以維持幾耐。Nikkei 個報道最值得留意嘅唔係 15% 呢個數,而係佢講 Apple 由 9 月初已經開始對出貨更審慎,原因正正係記憶體成本推高售價——即係 Apple 一早預咗加價會食到需求。
背景要講清楚:iPhone 加價之前,需求其實好強。Fortune 引述 Apple 6 月季收入 1,094 億美元、按年升 16%,iPhone 收入升約 22%,Cook 形容係「史上最強嘅 6 月季」。所以今次削單如果屬實,係由一個高位開始轉弱,唔係本身已經疲弱。
加價嘅風險分兩層:第一層係 Apple 少賣幾部,但每部多收 $100,收入未必跌;第二層係供應商——加價嗰 $100 主要用嚟抵消記憶體成本,即係流去記憶體廠;其他零件商冇得分,量一少就直接少收。所以砍單消息對 Apple 股價影響細,對非記憶體零件股影響大。
點解要加價:百年一遇嘅記憶體洪水

最能說明問題嘅係上面四行舊機:iPhone 17e、iPhone 16、iPhone 17 同 iPhone Air,硬件一樣都冇改,9 月新機發佈後美國售價一齊加 $100。新機有新功能可以講,舊機冇——加價嘅理由就只剩返「成本」。
Tim Cook 7 月 30 日最後一次以 CEO 身份主持業績會,形容而家係「記憶體價格嘅百年一遇洪水」(100-year flood),仲講明 Apple 係「不情願地」加價。佢亦點出 DRAM 市場實際上由 Micron、SK Hynix 同 Samsung 三家控制,買家冇乜議價空間。
數字有幾誇張?J.P. Morgan 估計 DRAM 價格由 2024 年初到 2026 年底會升超過 400%。TrendForce 9 月 30 日嘅最新預測,第四季傳統 DRAM 合約價仲要按季再升 10–15%,NAND 升 15–20%,而伺服器 DRAM 依然供不應求。
記憶體去咗邊?IDC 早喺 2 月已經講明:Meta、Google、Microsoft 嘅 AI 基建吸走咗大量記憶體產能,IDC 副總裁 Francisco Jeronimo 形容呢個係「海嘯式衝擊」,唔係短暫緊張。記憶體廠將產能優先畀利潤更高嘅 AI 伺服器同 HBM,手機用嘅 LPDDR 就要排隊、要加價。
一個細節:MacRumors 指 18 Pro 嘅 RAM 同上代一樣係 12GB;有傳聞話 Apple 原本計劃升到 16GB,因成本放棄(未證實)。換句話講,你畀多 $100,買返嚟嘅記憶體同去年一樣多。
呢股成本壓力已經去到通脹數據度。Fortune 引 J.P. Morgan 經濟師 Abiel Reinhart:自 2024 年底,美國「軟件及配件」消費物價同「儲存裝置」生產物價各升 23%,電腦、周邊及零件嘅進口價格指數更升 37%。記憶體唔再係科技圈內部嘅事,而係實實在在轉嫁到消費者身上。
今次加價唔係 Apple 「貪心」咁簡單,而係 AI 同手機喺同一條記憶體生產線上爭位。只要 AI 伺服器肯畀更高價,手機廠就要跟價或者減規格。對消費者嚟講,記憶體唔再係「每年平少少」嘅零件,而係要同數據中心競投嘅資源。
需求點樣被殺:IDC 今年三次調低預測

IDC 2 月預測今年全球手機出貨跌 12.9%,5 月改成跌 13.9%,8 月再改成跌 16.7%,略多過 10 億部,係有紀錄以嚟最大年度跌幅。每改一次,背後主因都係記憶體再貴一級(5 月嗰次 IDC 亦提到美伊戰事)。
同一時間,平均售價由 2 月預測嘅 $523、5 月嘅 $550,升到 8 月嘅 $581(按年 +27.6%)。量跌、價升,IDC 預計今年手機市場總值反而升 6.3% 到 6,130 億美元——行業收入冇縮,只係少咗人買得起。
更值得留意係時間分佈:IDC 預計今年下半年出貨按年跌 27.2%,即係跌幅集中喺而家呢幾個月;新興市場全年跌超過兩成。Telecomlead 引 IDC 指,一部手機平均已經比兩年前貴大約 147 美元——對收入唔高嘅市場嚟講,呢個升幅足以令唔少人延遲換機。

真正被殺嘅係平價 Android:IDC 預計今年 Android 出貨跌 24.3%,iPhone 只跌 1.3%,iOS 份額升到紀錄嘅 23.6%。100 美元以下嘅手機第二季出貨跌近六成;IDC 嘅 Nabila Popal 5 月直言「超平手機嘅年代已經完結」。Nikkei 6 月亦報道 Xiaomi、Oppo、Vivo 將今年出貨目標削最多 30%,係年內第二輪。
咁點解最「抗跌」嘅 Apple 都傳出削單?有兩個解釋,而且可以同時成立。第一,$100 加價開始食到中高端客。第二,Nikkei 自己都講,8 月尾到 10 月需求轉弱可能同發佈時間表有關:標準版 iPhone 18 今年冇喺秋天推出,改到 2027 年春季先同 18e、iPhone Air 2 一齊出,秋季淨係得 Pro 同摺機頂住。
仲有一點要分清:所謂削 15–20%,係同 Apple 自己原定嘅訂單比,唔係同去年比。中國首週銷量按年升 12%、內地熱門型號預售約一分鐘顯示售罄,同削單冇矛盾——可能係頭一兩個星期將最想換機嘅人一次過食晒,之後嘅需求接唔上 Apple 原本嘅樂觀假設。
IDC 8 月尾仲預測 iPhone 今年只跌 1.3%,個半月後就傳出削單。如果連份額最穩陣嘅品牌都要調低計劃,代表加價對需求嘅影響已經由低端擴散到高端。下一個要睇嘅數據,係 11 月 2 日 Apple 對 12 月季度嘅指引。
邊個收錢:記憶體廠一季賺到破紀錄

Samsung 第三季初步營業利潤 107.4 萬億韓圜(約 800 億美元),去年同期只係 12.2 萬億,今年第二季 89.5 萬億;營業利潤率 55.1%,收入 195 萬億韓圜。Korea Times 指,除咗 Saudi Aramco,冇其他公司試過單季賺咁多。
Korea Times 引分析師估計,單計記憶體業務已經賺約 110 萬億韓圜,動力係供應 Nvidia Vera Rubin 平台嘅 HBM4,同埋 DRAM 持續加價。最諷刺係同一間公司另一邊:包括 Galaxy 手機嘅 DX 部門,券商估計第三季可能連續第二季錄得營業虧損。同一間 Samsung,賣記憶體嘅賺大錢,用記憶體整手機嘅估計蝕錢。

美股都係同一個故事:美光 MU 年初至今升 260.5%,SanDisk 升 566.4%;反觀 Apple 升 23.8%,高通只升 2.6%,Cirrus Logic 仲跌 9.8%。以年初至今計,錢明顯由「用記憶體」嘅一邊,流去「賣記憶體」嘅一邊;不過短線睇,過去一週記憶體股都齊齊回吐。
不過右邊一欄提醒你,記憶體股都唔係一直升:MU 距 52 週高約 18%,西部數據距高位約一半。市場已經開始問一個問題——手機同 PC 需求畀高價殺到咁傷,記憶體加價仲可以持續幾耐?
對 Apple 嚟講,呢個係最被動嘅位置:佢係全球最大嘅記憶體買家之一,但 Cook 7 月都只能講「如果有更多供應商就好」,同埋 Apple 正在「評估所有選項」,冇再講細節。當賣家得三間、而三間都將產能優先畀 AI,買家規模再大都難議價。
記憶體廠嘅利潤,某程度上就係手機廠同消費者多付嘅成本。呢個循環有自我修正機制:價格太高 → 手機少賣 → 手機記憶體需求跌(TrendForce 已經話手機 bit 需求減少)→ 加價速度放慢。所以要睇嘅唔係記憶體價升唔升,而係升幅有冇開始收窄。
邊個受傷:iPhone 供應鏈一週表現

消息當週(10/2 至 10/9)SPY 升 1.16%,Apple 自己升 0.88%,但 Apple 相關零件股普遍跌:Skyworks 跌 10.21%、Cirrus Logic 跌 11.80%、高通跌 5.07%。同期半導體 ETF SMH 都跌 4.3%(Polygon:630.60 → 603.33),所以有一部分係成個晶片板塊回吐;但 Skyworks 同 Cirrus Logic 嘅跌幅係板塊嘅兩倍以上,就唔係純板塊因素。
Skyworks 要分開睇:佢 10 月 5 日先完成合併 Qorvo(每股 Qorvo 換 $32.50 現金加 0.960 股 Skyworks),同一週股份結構大變,跌幅唔可以全部歸咎 Apple。但佢嘅核心業務冇變——24/7 Wall St 指 Skyworks 收入直接跟手機出貨量同每部手機嘅零件含量走;合併前 Skyworks 嘅指引顯示手機業務約佔收入六成,業績稿稱 Apple 為「最大客戶」。
高通係另一種傷:佢唔係因為砍單先受傷,而係本身已經喺 iPhone 入面失位。CEO Cristiano Amon 7 月講 Apple 收入下跌速度會快過預期,下一代 iPhone 嘅份額遠低於早前估計嘅 20%,Amon 歸咎供應限制;市場另有傳聞指 Apple 由 iPhone 18 系列開始更多轉用自家晶片。砍單只係令本身縮緊嘅蛋糕再細啲。
加價嘅 $100 主要流去記憶體廠,據報削減嘅 15–20% 訂單就由其他零件商承受——呢個就係「品牌商」、「記憶體商」同「零件商」嘅分別。睇供應鏈股時,要分清佢嘅跌係因為行業(記憶體貴、手機少賣)、客戶(Apple 自己整晶片)、定係公司自身事件(例如合併)。
你部手機:換機要知嘅 4 件事
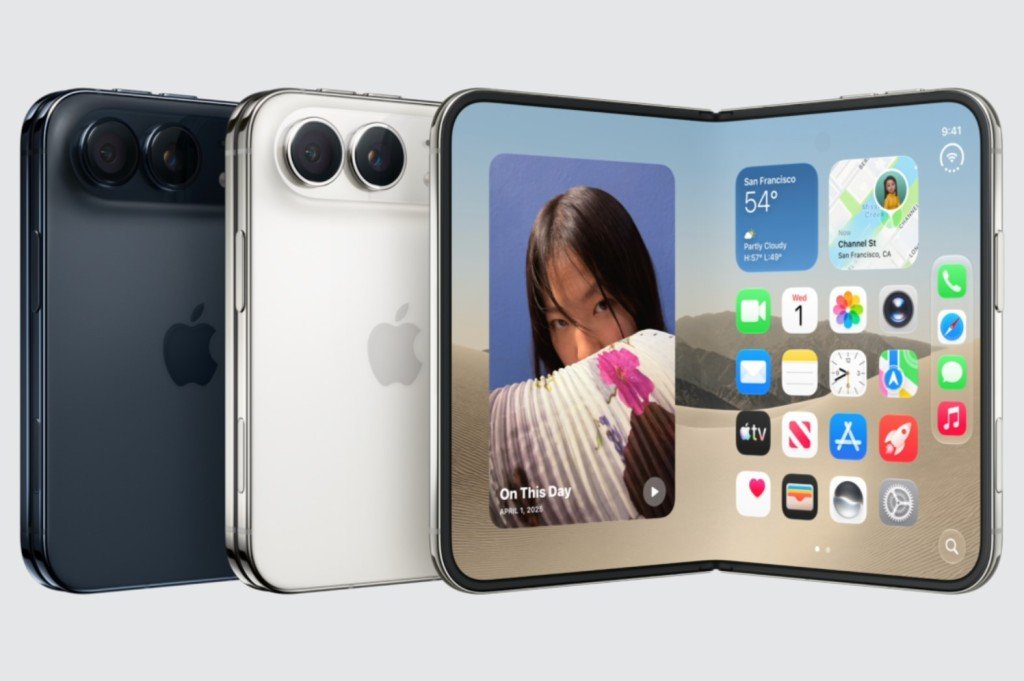
香港方面,iPhone 18 Pro 256GB 起價 HK$10,499,Pro Max HK$11,499,摺機 iPhone Duo 由 HK$17,499 起。The Standard 訪問嘅手機店員話,上半年各品牌都加價,消費者換機已經審慎咗,今年 Pro Max 開賣嘅炒價亦預計細過往年。
炒價係一個幾好嘅需求溫度計:同一篇報道指,去年 iPhone 17 Pro Max 256GB 開賣時炒價大約 HK$2,000 至 3,000;今年零售價高咗,店員預期 18 Pro Max 嘅溢價會收窄,18 Pro 嘅溢價更加有限。官價升、預期炒價反而收窄,反映轉售市場都覺得「貴咗,追嘅人未必咁多」。
如果你諗緊換唔換機,公開資料可以整理成四點:
等,唔代表會平
TrendForce 預測第四季 DRAM 合約價仲會再升 10–15%;Telecomlead 引述嘅業界預測係記憶體價格會升到最少 2028 年;IDC 5 月預計記憶體供應 2028 年先正常化。即係話記憶體成本短期冇回落跡象,新機價格易升難跌。
舊款都已經加咗價
美國嘅 iPhone 16、17、17e 同 Air 9 月全部加 $100,硬件冇改。「等新機出咗,舊款會減價」嘅傳統規律,今年喺美國已經反轉。香港定價有冇同步,要睇 Apple 香港官網。
標準版 iPhone 18 要等到 2027 春
Nikkei 報道標準版 iPhone 18 會喺 2027 年春季同 18e、iPhone Air 2 一齊推出。想要「最新但唔係 Pro」嘅人,今年秋天冇得揀。
平價機最受傷
IDC 嘅 Popal 2 月已經警告,就算記憶體價格回穩,100 美元以下嘅手機都會變成「永久唔化算」(permanently uneconomical)。而家用緊入門 Android 嘅人,下一部機嘅價格升幅可能比 iPhone 用家更大。
對一般用家嚟講,以目前公開預測,未來一兩年手機價格偏向易升難跌。部機仲用得、電池健康仲可以嘅話,延長使用年期本身就係抵消加價嘅方法;真係要換,就要接受今年嘅價錢已經係新常態,唔好預期等幾個月會有大減價。
下一步睇咩:4 個日子、5 個風險

最重要係 11 月 2 日(美國時間,即香港 11 月 3 日清晨):Apple 第四財季業績,亦係 Ternus 第一次以 CEO 身份主持業績會。Apple 7 月指引 9 月季度 iPhone 收入按年增長約 15% 左右(mid-teens),總收入增長約 9–11%(Fortune 同 MacRumors 引述略有出入)。真正嘅考驗係佢點樣指引 12 月季度:如果 iPhone 增長指引明顯放慢,會被市場視為印證 Nikkei 嘅削單消息。
10 月 29 日 Samsung 公布完整業績,可以睇到手機部門虧損係咪成真,同埋管理層點睇明年記憶體價格;10 月 23 日 iPhone Duo 開賣(香港 10 月 16 日開始預訂),睇 US$1,999 嘅摺機有冇人捧場。

講句公道話:削單消息只係 Nikkei 單一來源、匿名消息人士,Apple 冇確認;而需求轉弱有幾多係因為加價、有幾多係因為標準版延遲推出,外界未有數據拆得清。另外 Samsung 手機部門虧損係券商估計,要等 10 月 29 日先有實數。
記憶體價格、AI 資本開支同手機需求三者互相牽動,任何一方急轉都會令以上推演失效。供應鏈股波幅一向大過 Apple,呢個星期 Skyworks 跌超過一成就係例子。以上只係情境推演,唔係預測。
AI 冇搶走你部手機,但搶走咗佢入面嘅記憶體
- 加價係成本推動:J.P. Morgan 估 DRAM 由 2024 年初到 2026 年底升超過 400%,連硬件冇改嘅舊 iPhone 都加 $100。
- 需求開始鬆:IDC 今年三次調低預測,8 月預計全球出貨跌 16.7%;Nikkei 指 Apple 10 月 18 Pro 零件訂單削 15–20%(Apple 未確認)。
- 收錢嘅係記憶體廠:Samsung 第三季初步營業利潤 107.4 萬億韓圜,按年 +782.5%;美光年初至今 +260.5%。
- 受傷嘅係零件商同平價 Android:Skyworks、Cirrus Logic 消息當週跌一成以上;IDC 預計 Android 出貨跌 24.3%。
- 關鍵日子:11 月 2 日 Apple 業績,睇 12 月季度 iPhone 指引同毛利率。
呢個局面有個簡單講法:AI 數據中心同你部手機,喺同一條記憶體生產線度排隊,而數據中心畀得起更高價。只要呢個排隊次序唔變,手機價格就難以回落,換機嘅人亦會傾向延遲——IDC 預計要到 2028 年記憶體供應正常化,出貨先會明顯回升。