美光一季賺 377 億
毛利率 87% 高過 Nvidia
點解市場只俾 7 倍?
重點摘要
- 第四季收入 542.3 億美元,按年升 379%
- non-GAAP 毛利率 87.0%,Nvidia 上一季為 75.0%
- 下季收入指引 615 億美元,市場預期約 568 億
- 已簽 26 份 SCA,剩餘履約義務約 1,500 億美元
- Morningstar 將公允價值由 850 美元下調至 700 美元
9 月 30 日星期三,美東時間下晝 4 點,美國記憶體晶片廠美光(Micron,MU)公布 2026 財年第四季業績。
啲數字誇張到要讀兩次:一季收入 542.3 億美元,係一年前同一季嘅 4.8 倍;GAAP 純利 377 億美元;non-GAAP 毛利率 87.0%,即係每賣 100 蚊貨,扣除生產成本仲有 87 蚊。作個比較,AI 晶片龍頭 Nvidia 上一季嘅毛利率係 75.0%。一間賣記憶體嘅公司,毛利率高過賣 GPU 嘅 Nvidia 足足 12 個百分點。
下一季指引更加進取:收入 615 億美元(上下 15 億),比市場預期嘅約 568 億高出約 8%(Investing.com 引述嘅分析員共識);每股盈利 38.15 美元,市場預期約 36 美元。
市場反應?盤後股價上落反覆,一度升約 2%、亦曾跌約 2%;香港時間 10 月 1 日晚上 9 時半美股開市,美光開報 1,054 美元,初段喺 1,050 美元附近、跌約 1% 徘徊。股價仍然比 6 月 25 日嘅歷史高位收市價 1,213.56 美元低 12%。
更有趣嘅係一年前。2025 年 9 月,美光公布上一個財年第四季業績,一樣大幅勝預期,一樣指引勁過預期,第二朝股價一樣跌,跌近 3%,收 162 美元左右。之後十二個月,佢升咗超過五倍。
所以今次嘅問題唔係「業績好唔好」,業績好到冇乜可以挑剔。真正嘅問題係:點解一間季度盈利仲喺度狂升嘅公司,市場只肯俾大約 7 倍市盈率?市場驚嘅到底係乜?美光又用緊乜方法說服市場「今次唔同」?
呢篇文由美光新聞稿同管理層預備講稿嘅原始數字出發,加埋 TrendForce 價格數據、Morningstar 嘅反方意見同韓國市場嘅即日反應,拆解三件事:記憶體點解係「週期股」;美光嗰 26 份長約(SCA)同 1,500 億美元「未入帳收入」係咪真係改寫咗遊戲規則;同埋 2027 至 2028 年要留意嘅訊號。
註:除特別註明,財務數字來自美光 9 月 30 日新聞稿(SEC 8-K 附件)及業績電話會預備講稿;股價來自 Polygon,以美國收市價計。10 月 1 日嘅股價係開市初段數字,會變,以實際收市為準。
一份成績表:記憶體廠嘅毛利率點解會高過 Nvidia?
先睇清楚份成績表。美光嘅財年唔跟日曆年,第四季係由 2026 年 5 月 29 日到 9 月 3 日。
四個業務單位,毛利率全部超過 80%:雲端記憶體(CMBU,主要係 HBM 同大型雲端客戶)163 億收入、毛利率 83%;核心數據中心(CDBU)180 億、90%;手機同電腦(MCBU)131 億、90%;汽車同嵌入式(AEBU)68 億、84%。
連賣俾手機同電腦嘅記憶體都有九成毛利率,呢點好重要,因為呢部分本來係最「大路」、最似商品嘅貨。佢都咁好賺,唔係因為美光突然變咗做奢侈品牌,而係因為成個行業缺貨:AI 數據中心將最先進嘅產能食晒,留俾普通 DRAM 嘅供應自然緊張。
按產品分:DRAM 收入 398 億,佔七成三,按季升 27%,入面位元出貨只係升咗中單位數,價格就升咗「十幾個百分點嘅高位」(管理層原文 high-teens)。NAND 收入 141 億,按季升 42%,位元出貨升約 10%,價格升約 30%。即係話,今季嘅增長大部分係加價加出嚟,唔係賣多咗貨。呢句說話,係理解成篇文嘅鑰匙。
| 美光 FQ4(至 2026-09-03) | Nvidia Q2 FY27(至 2026-07-26) | |
|---|---|---|
| 季度收入 | 542.3 億美元 | 962 億美元 |
| 毛利率 | 87.0%(non-GAAP) | 75.0% |
| 收入按年增長 | +379% | +106% |
| 主要產品 | DRAM、HBM、NAND/SSD | GPU、網絡、系統 |
Nvidia 數字來自其 8 月 26 日業績公布;兩間公司季度結算日唔同,只作量級比較。
美光上一季結算日係 5 月 28 日,今季係 9 月 3 日,相隔 98 日,即係 14 個星期,比正常季度多一個星期。按結算日推算,2026 財年係一個 53 週年(由 2025 年 8 月 29 日到 2026 年 9 月 3 日)。
點樣影響解讀?按季升 31% 入面,有一部分係多咗一個星期。按每星期平均計:上季約 31.9 億美元一星期,今季約 38.7 億,升約 21%。下季指引 615 億,如果係正常 13 個星期,即係每星期約 47.3 億,再升約 22%。換句話講,扣除日數效應之後,增長速度其實冇慢落嚟。
按季度結算日推算,屬本文計算;下季週數以公司其後披露為準。
再對比本站 9 月 29 日 Nvidia 嗰篇文。嗰陣我哋將美光業績列為檢查點,原因係「記憶體愈貴,佢哋愈好賺,Nvidia 毛利率愈受壓」;9 月 30 日 Anthropic 嗰篇亦話美光業績係「算力鏈溫度計」。而家溫度計讀數出咗:AI 對記憶體嘅需求冇因為 OpenAI 停訓、「控速」等新聞而轉弱,管理層反而話行業需求「自上次業績會以嚟再加強」,預期 2027 同 2028 年供求會比 2026 年「更加緊張」。
「業績好、股價唔郁」唔係第一次,而且第一日反應幾乎冇參考價值
好多人見到「勁過預期但股價跌」,第一反應係「利好出盡」。但係睇返美光過去一年五份業績,第一日反應同之後一個月走勢,好多時係兩回事。
| 業績(公布日) | 業績後第一日 | 之後走勢(Polygon 收市價) |
|---|---|---|
| FY25 Q4(2025-09-23) | −2.8%(約 162 美元) | 由業績前收市計,約一個月累計升 19% |
| FY26 Q1(2025-12-17) | +10.2% | 由業績前收市計,約一個月累計升 62% |
| FY26 Q2(2026-03-18) | −3.8% | 由業績前收市 461.73 計,8 個交易日後跌到 321.80(−30%) |
| FY26 Q3(2026-06-24) | +15.7%(1,213.56,歷史高位收市) | 由高位計,5 個交易日後跌到 975.56(−19.6%) |
| FY26 Q4(2026-09-30) | 開市初段約 −1% | ? |
「之後走勢」:FY25 Q4 及 FY26 Q1 以業績前收市計約 21 個交易日;FY26 Q2 以業績前收市計;FY26 Q3 以業績後第一日收市(高位)計。24/7 Wall St 統計亦顯示 FY26 Q3 業績後一星期跌 19.61%。
三個觀察:
一、第一日嘅方向,同之後一個月嘅方向冇固定關係。2025 年 9 月跌 2.8%,之後一個月升兩成;2026 年 6 月升 15.7%,之後一星期跌兩成。
二、波幅大到嚇人。3 月尾,美光由 461 美元跌到 321 美元,八個交易日蒸發三成;之後三個月,佢由 321 升到 1,213,接近 3.8 倍。一間而家市值過萬億美元嘅公司,波幅似細價股,本身就話咗市場對佢嘅定位:一隻好賺、但唔知仲可以好賺幾耐嘅股票。
三、市場買賣嘅唔係「今季」,係「下一年」。Direxion 資本市場主管 Jake Behan 喺業績後嘅評論講得好直接:美光業績「從來都唔只係關於美光」,而係考市場「可以睇到美光幾遠嘅未來」;佢認為份業績對美光以至成個 AI 板塊都係利好。今季數字幾勁都好,股價早已反映;市場要嘅係 2027 年之後仲可唔可以咁好賺嘅證據。
記憶體點解係「週期股」:好賺嘅時候,正正係最危險嘅時候
要明白點解市場只肯俾 7 倍市盈率,要先明白記憶體呢門生意嘅性格。
DRAM 同 NAND 係標準化產品:美光、三星、SK 海力士造出嚟嘅同規格記憶體,客戶基本上可以互換。商品嘅價格由供求決定,而記憶體嘅供應有一個致命特點:起廠要兩三年,一起好就關唔到。
於是幾十年嚟不斷重複同一個劇本:
呢個唔係理論。美光自己就係活生生嘅例子。
2018 年:經歷兩年缺貨,美光年收入由 203 億升到 304 億美元,經營利潤升到 150 億。當年 9 月,美光講下一季收入會跌,市場開始擔心見頂。Electronic Design 當時引述 IC Insights 估計,2018 年全行業喺記憶體上面嘅資本開支約 540 億美元,超過成個半導體業嘅一半。管理層當時話,行業週期「會比以前溫和」。結果 2019 年記憶體價格大跌。
2022 至 2023 年:疫情期間電子產品熱賣,美光 2022 財年收入 307.6 億美元。之後需求急凍,2023 財年收入跌到 155.4 億,差唔多腰斬,全年 GAAP 淨虧損 58.3 億美元。股價方面,2022 年 1 月中收 97 美元左右,到 9 月尾跌到 49 美元左右,跌咗一半。股價跌得比盈利早:等到 2023 財年全年虧損嗰陣,股價最傷嘅一段已經跌咗。
一般股票,市盈率低代表平。但係週期股剛好相反:盈利最高嗰陣,市盈率最低;盈利最差嗰陣,市盈率最高(甚至冇得計,因為蝕緊錢)。
原因係股價係睇未來。如果市場相信今日嘅盈利係週期頂部,兩三年後會大跌,就唔會用今日盈利乘一個正常倍數。投資界有句老話:週期股要喺市盈率最高(業績最差)嗰陣買,喺市盈率最低(業績最好)嗰陣賣(屬經驗法則,唔一定適用)。
用美光而家嘅數計:下季每股盈利指引 38.15 美元,乘 4 即係年化約 153 美元;股價 1,065 美元(9 月 30 日收市),即係約 7 倍。Stocktwits 引述嘅 12 個月預測市盈率係 6.6 倍,同業 SanDisk 係 8.1 倍。
再睇一個更加直接嘅數:6 月 25 日美光創歷史高位收市 1,213.56 美元嗰陣,佢啱啱俾出嘅下季(FY26 Q4)每股盈利指引係 31 美元左右,年化約 124 美元,即係大約 10 倍。之後三個月,下季盈利指引升到 38.15 美元,多咗約 23%;股價就跌咗 12%。盈利預期升、股價跌,結果就係預測市盈率由約 10 倍壓縮到約 7 倍。
呢個唔係市場睇唔到盈利,而係市場用行動講:「我信你今年賺到,但我唔信你可以一直咁賺落去。」
換個角度理解:市場而家俾美光嘅估值,其實係假設佢嘅盈利遲早會大幅回落。7 倍市盈率,大約等於話「呢個盈利水平,市場估最多再維持幾年」。所以美光要令股價重估,唔係再交一份靚成績表就得,而係要證明「週期」呢兩個字唔再適用。
呢個就係美光過去兩季不斷講嘅嘢:SCA。
26 份長約、1,500 億「未入帳收入」:美光想將記憶體變成「收租生意」
SCA 全名係 Strategic Customer Agreement,策略客戶協議。用最簡單嘅講法:客戶簽幾年長約,承諾買一定數量(take-or-pay,即係唔要都要俾錢),仲要先交一筆按金;美光就保證供貨。
打個比喻。以前記憶體廠好似街市賣菜,每日跟市價,菜價貴嗰陣賺大錢,菜價平嗰陣蝕本。SCA 就好似業主同大租客簽五年租約,講明每年最少交幾多租,再收幾個月按金。舖租未必追得上旺市最高位,但淡市嗰陣都有底。
美光 9 月 30 日披露嘅最新數字:
上一季(6 月)美光講嘅係 16 份 SCA、客戶按金約 220 億美元(包括現金同信用證)。三個月之後,合約數目多咗十份,承諾金額多咗約 100 億。客戶肯預先交真金白銀鎖貨,本身就係需求強勁嘅證據。
更重要係定價結構。管理層講,SCA 預計收入入面四分三有預先講好嘅定價框架,當中大部分有「地板價」同「天花板價」;餘下四分一就定期按市價議價。財務總監 Mark Murphy 仲講咗一句好關鍵嘅說話:就算按地板價計,利潤率都會明顯高過以往任何一個週期嘅高位。
如果呢句屬實,對估值嘅意義好大。以前市場話「記憶體一定會跌返落嚟」,而家美光嘅回應係:「就算跌,有一部分收入已經有底,而個底仍然高過以前嘅頂。」
RPO(Remaining Performance Obligations)係會計上「已簽約但未交貨、未入帳」嘅收入。美光話 RPO 約 1,500 億美元,差唔多係 2026 財年全年收入(1,332 億)嘅 1.1 倍。
不過有三點要留意:
一、RPO 只計有定價框架嘅 SCA,而且用最低承諾數量同最低價計,所以美光自己話係「保守」;
二、佢分幾年確認(美光估計嘅 SCA 收入計到 2030 年,部分合約延至 2031 年),平均落每年遠低於一年收入;
三、按金唔係收入。美光講明 SCA 現金按金會「喺每份合約後半段逐步退還」,只要客戶達到最低購買量。按金記喺融資活動,唔會令自由現金流好睇咗。
咁 SCA 係咪就解決咗週期問題?未必。有三個反方論點值得認真睇:
35% 唔係 100%
就算 SCA 佔 2030 年前收入超過 35%,即係仲有六成幾收入係跟市場走。週期一轉,呢部分照樣會受價格下跌影響。
長約喺淡市嘅約束力,未經考驗
Take-or-pay 合約喺紙上好穩陣,但係從來未試過喺記憶體大跌市入面執行。如果 2029 年市價比地板價低一大截,客戶會唔會要求重新議價?美光會唔會為咗維持長期關係而讓步?呢啲都要等真正嘅淡市先知。TrendForce 9 月 30 日報告亦提到,部分供應商嘅伺服器 DRAM 加價幅度,因為長約定價機制而落後市場平均,即係長約喺旺市入面某程度限制咗加價幅度。
客戶簽長約,正正因為驚缺貨
客戶而家搶住簽約,係因為驚 2027 年冇貨。呢種心態本身就有週期性:缺貨嗰陣大家搶簽長約,到供應過剩嗰陣,就冇人想再簽。今日嘅簽約熱潮,某程度上係週期高位嘅產物。
呢個局面有個名,叫「用合約去對抗週期」。佢唔會令週期消失,但可以令週期嘅底部冇以前咁深。市場而家嘅分歧,就係「冇以前咁深」到底值幾多錢:如果值好多,7 倍市盈率就太平;如果唔值,7 倍可能都唔算平。
加價開始放慢:毛利率 87% 可能已經係「最高嗰幾季」
今次股價冇升,分析員最多提嘅原因係毛利率指引。
下季 non-GAAP 毛利率指引約 86.25%,比今季嘅 87.0% 低少少。管理層解釋,係因為第四季決定加大全球員工獎金,製造相關嘅獎金成本計入咗存貨,下季賣出呢批貨時先反映喺成本度;佢哋話第一季會係 2027 財年毛利率嘅「最低位」,之後會再高返,但同時講咗一句:之後嘅價格升幅會「較為溫和」。
每股盈利嘅增長速度亦都慢咗:第四季按季升 33%,下季指引只係升約 14%(雖然下季可能少一個星期,見 Chapter 01)。
行業數據亦指向同一方向。台灣研究機構 TrendForce 9 月 30 日預測:
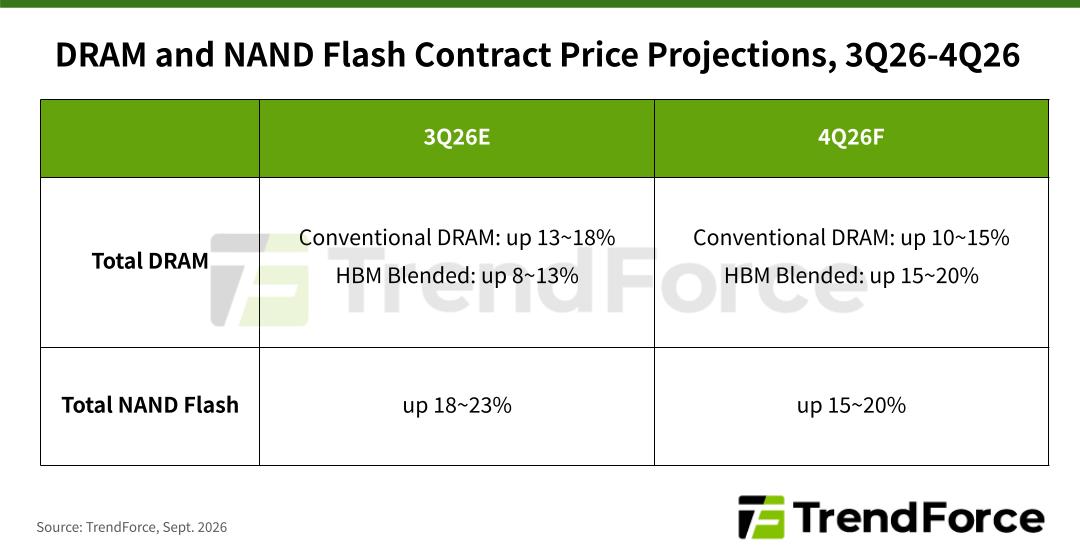
| TrendForce 合約價預測(按季) | 2026 年第三季 | 2026 年第四季 |
|---|---|---|
| 一般 DRAM | +13% 至 +18% | +10% 至 +15% |
| DRAM(連 HBM) | +8% 至 +13% | +15% 至 +20% |
| NAND Flash | +18% 至 +23% | +15% 至 +20% |
價格仲係升緊,而且升幅以任何標準都好驚人,但係一般 DRAM 同 NAND 嘅升幅開始收窄。不過連 HBM 計嘅 DRAM 合約價升幅反而擴大,由 8% 至 13% 升到 15% 至 20%,反映 HBM 加價更急;TrendForce 文字就指企業級 SSD 係第四季唯一一個加價速度比上季更快嘅產品類別。
Morningstar 業績後嘅報告就作出咗最清晰嘅反方判斷(據 Stocktwits 引述):美光而家見到嘅係「現代記憶體市場有史以嚟最高嘅價格增長」,但按季價格增長已經減慢,代表「頂部已經喺地平線上」,佢哋預期大約 2028 年初見頂。Morningstar 將美光公允價值由 850 美元下調至 700 美元,比 9 月 30 日收市價低約 34%。
記憶體廠嘅成本相對固定,所以價格每升一個百分點,大部分都直接變成利潤。反過來,價格升幅由 30% 跌到 15%,利潤增長就會明顯放慢;如果價格由升轉跌,利潤會跌得仲快。
所以市場盯住嘅唔係「價格升唔升」,而係「升幅係加速定減速」。Creative Strategies 行政總裁 Ben Bajarin 喺 X 上面嘅評論好抵死(據 Stocktwits 引述):記憶體業平均利潤率長期得單位數,而家大家竟然因為佢毛利率唔去到 90% 而唔開心。
不過,反方嘅反方都要講。美光管理層話 2027 同 2028 年供應會「更加緊張」;TrendForce 9 月 29 日亦將 2027 年 HBM 平均售價預測上調至按年升 121%,理由係供應受限、價錢更高嘅 HBM4 佔比上升。D.A. Davidson 分析員 Gil Luria 就認為,今次最重要嘅訊息係管理層暗示 2028 年可能比今日更緊,等於回應咗投資者「而家係週期頂」嘅最大疑慮(Yahoo Finance 引述)。
同一份業績,Morningstar 睇到「頂部喺地平線」,D.A. Davidson 睇到「跑道延長」。兩邊都用同一啲數字,分別只係對 2028 年之後供應嘅判斷。
真正嘅伏喺供應側:美光自己都喺度大興土木
返去週期劇本嘅第三幕:大興土木。
美光 2026 財年資本開支淨額 273.7 億美元。2027 財年第一季指引約 115 億,上半年約 250 億,下半年「更高」,即係全年好大機會超過 500 億,比 2026 財年最少多八成以上,好可能翻倍。Jefferies 分析員 Edison Lee 喺報告入面亦形容資本開支指引「按年增加接近一倍」(Yahoo Finance 引述)。
美光嘅解釋係:AI 需求太大,要加建無塵室;增加嘅資本開支大部分係「建築」而唔係「設備」,主要為咗 2028 年底之後有地方擺機器,佢哋會「按需求同市況」逐步加設備。呢個講法係想話俾市場知:我哋起殼,但未必即刻落機器,唔會盲目擴產。
| 美光新產能 | 預計開始出貨/出 wafer |
|---|---|
| 新加坡 HBM 先進封裝廠 | 2027 年初 |
| 美國愛達荷 ID1 晶圓廠 | 2027 年中 |
| 台灣銅鑼廠 | 2027 年中(有意義出貨) |
| 日本 DRAM 擴建 | 2028 年底 |
| 美國愛達荷 ID2 晶圓廠 | 2028 年底 |
| 新加坡 NAND 新廠 | 2028 年下半年 |
| 美國紐約首座晶圓廠 | 2030 年 |
資料:美光 FY26 Q4 業績會預備講稿。管理層同時提醒,新廠投產後要幾個季度先會有明顯產量。
將呢張表同 Morningstar 嘅預測擺埋一齊睇,會見到一個時間上嘅巧合:美光大部分新產能喺 2027 年中至 2028 年底陸續投產,而 Morningstar 預期週期 2028 年初見頂,並估計到 2028 年行業供應可能倍增,2029 至 2031 年價格急跌。
當然,美光唔係唯一一間擴產嘅公司。三星同 SK 海力士都喺度擴充 HBM 同先進 DRAM 產能。每間廠單獨睇都好合理,因為唔擴就會失市佔;但係全行業加埋,就係週期劇本入面最熟悉嘅一幕。
美光對呢點嘅回應係:行業 DRAM 位元供應 2027 同 2028 年都只係增長「二十幾個百分點嘅低位」,追唔上需求,「即使計埋行業新增嘅無塵室計劃」,佢哋都睇唔到供求幾時會返到平衡。
判斷週期轉向,最早出現嘅訊號通常唔係價格下跌,而係:
一、存貨日數上升:美光今季存貨日數(DIO)係 129 日,比上季多 9 日。管理層解釋係舊製程停產前預先生產同獎金計入存貨,並預期未來幾季會回落。如果下季唔跌反升,就要留神。
二、現貨價跌穿合約價:現貨市場反應最快。
三、客戶停止簽新長約:如果 SCA 數目停喺 26 份唔再增加,或者新合約價格冇再提高,可能代表客戶唔再驚缺貨。
四、競爭對手資本開支再加碼:特別係三星同 SK 海力士第三季業績會上嘅 2027 年投資計劃。
需求側嘅裂縫:AI 食晒產能,手機同電腦開始「減配」
美光業績入面有一句好容易略過嘅說話:2026 年 PC 同手機行業收入仍然會增長,「儘管兩個市場整體出貨量可能出現雙位數下跌」。
即係話,手機同電腦賣少咗,但係賣得貴咗。記憶體貴,成本轉嫁去售價,買家就少買或者遲啲先換。本站 9 月 12 日分析 iPhone 嘅文章引述過 TrendForce:記憶體佔 256GB iPhone Pro 零件成本嘅比例,由一年前約 10% 升到 2026 年第三季約 34%。
TrendForce 9 月 30 日嘅報告將呢種壓力講得更具體:
・手機:成本上升同低成本存貨用完,繼續拖累智能手機生產,壓抑整體位元需求;手機品牌嘅 eMMC/UFS 儲存晶片主要靠現有存貨應付第四季生產,額外採購好有限。
・電腦:電腦品牌將主流型號嘅 SSD 容量降低以減低物料成本;部分品牌重新考慮用較舊嘅 GDDR6 顯示記憶體慳錢。
・NAND 晶圓:價格已經升到下游零售渠道「愈嚟愈難以承受」嘅歷史高位,模組廠採購轉趨審慎。
AI 晶片都開始出現「減配」。TrendForce 9 月 29 日報告指,GPU 同 ASIC 廠商開始考慮減少每件產品嘅 HBM 容量,例如由 12 層改用 8 層堆疊。原因唔係需求轉弱,而係 HBM 太難買、太貴。有趣嘅係,8 層 HBM 每 Gb 反而貴 10% 至 20%,所以減配未必令記憶體廠少收錢。
美光營運總監 Manish Bhatia 業績後嘅講法係:每粒加速器用少啲記憶體,客戶就可以出多啲加速器,所以每粒晶片用少咗唔等於總需求跌(據 Invezz 引述)。美銀分析員 Vivek Arya 亦認為「減配」憂慮被誇大(據 Invezz 引述 MarketWatch)。
呢個講法喺供應緊張嗰陣係啱嘅,因為產能咁多,邊個配置都會用晒。但係一旦供應追上,客戶已經習慣咗「用少啲都得」,需求彈性就會浮現。
換個角度理解:記憶體價格升到咁高,等於向所有用家收緊一種「AI 稅」。數據中心客戶付得起,因為佢哋嘅 AI 投資預算以千億計;消費電子付唔起,就減配、減產。今日美光嘅毛利率,有一部分係建立喺消費者承受能力嘅上限度。週期最常見嘅結局,唔係供應突然大增,而係高價慢慢殺死需求,再碰上新產能投產。
韓國即日反應:三星、SK 海力士先跌後升
美光業績對韓國嘅影響,可能比對美光自己更大。三星電子同 SK 海力士係全球最大兩間記憶體廠,佔韓股權重好大。
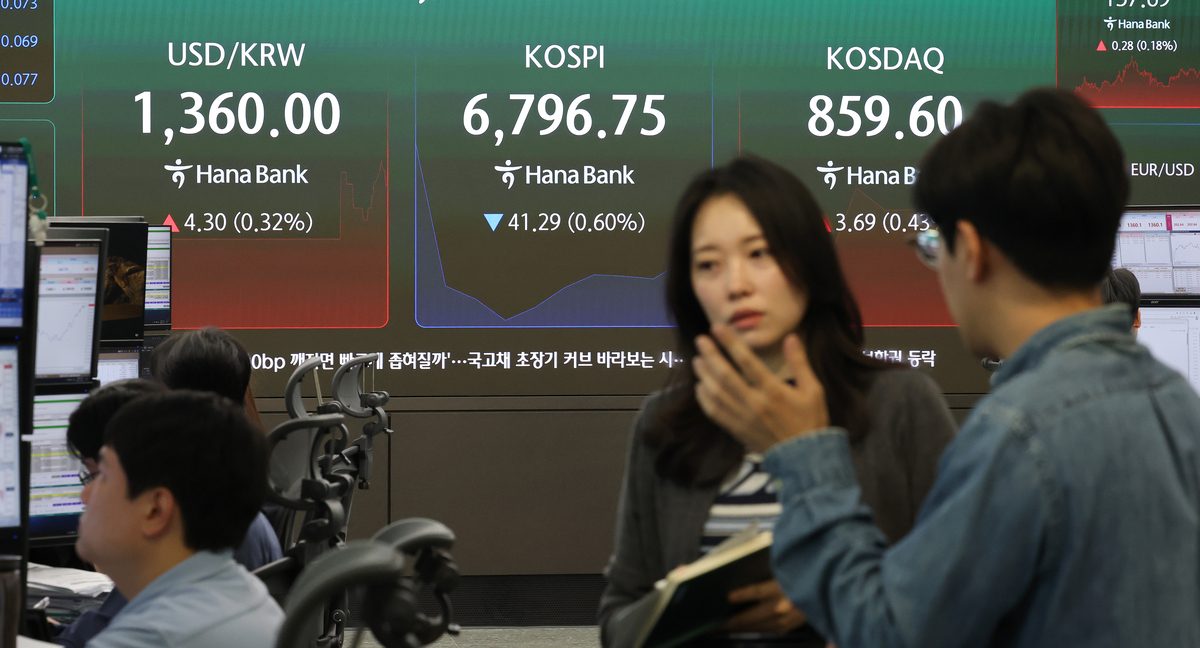
10 月 1 日韓國開市,KOSPI 初段跌 0.34%,三星同 SK 海力士都跌超過 1%,《首爾經濟日報》指美債息上升拖累氣氛。之後兩隻股票掉頭向上:據《首爾經濟日報》,截至當地時間下晝 1 點 33 分,三星電子報 273,500 韓圜、升 1.86%,SK 海力士報 181.3 萬韓圜、升 2.08%。收市時,三星電子報 276,000 韓圜(+2.79%),SK 海力士報 183.3 萬韓圜(+3.21%);KOSPI 全日升 1.95% 至 6,971.35 點,結束三連跌,逼近 7,000 點(據《首爾經濟日報》)。
同一日公布嘅韓國 9 月貿易數據亦好驚人:據《首爾經濟日報》引述韓國產業通商資源部數據,9 月半導體出口 603 億美元,按年升 262.8%,首次突破 600 億美元。The Herald Business 早前報道,9 月頭 20 日半導體已佔韓國總出口 47.8%,差唔多一半。
不過,有一個數字同出口數字好唔夾:據《首爾經濟日報》同 Invezz 報道,外資 9 月淨賣出 21.51 萬億韓圜 KOSPI 股票,連續第五個月淨賣出,而 SK 海力士同三星就佔咗賣出額嘅 76.6%。
出口創新高、盈利預期上調,但最大嘅外資買家卻一路減持。呢個矛盾同美光「業績勁、市盈率低」可能係同一件事:外資未必唔知記憶體賺錢,而可能係選擇喺盈利強勁時逐步減持(屬本文推斷)。韓國 Kiwoom 證券分析員 Han Ji-young 對《首爾經濟日報》講,市場要面對高息環境呢個前提「冇改變過」,關鍵係盈利夠唔夠強去抵消高息。
息口係另一個背景。美國財政部數據顯示,9 月 30 日 10 年期美債孳息率收 5.29%、30 年期收 5.64%;10 年期嘅收市水平係 2002 年 5 月以嚟最高(Invezz 亦有相同說法)。無風險利率高,市場就更加唔願意為「遠期盈利」俾高價,對週期股尤其如此。
投資角度:三個劇本、四個籃子、六個檢查點
以下係根據公開資料整理嘅分析框架,唔係買賣建議。
長約改寫週期(樂觀)
SCA 覆蓋率繼續上升(例如超過一半收入),2027 至 2028 年供應真係如美光所講咁緊,價格平穩上升,地板價喺之後嘅淡市生效。結果:盈利高位維持更耐,市場逐步上調美光嘅估值倍數。Koyfin 分析員共識目標價隱含約 42% 上升空間(Stocktwits 引述),反映大部分賣方分析員偏向呢個劇本。
傳統週期,延遲見頂(中性)
2027 年繼續好賺,但加價幅度逐季收窄,新產能 2028 年陸續投產,價格喺 2028 年前後見頂,之後下跌。長約令跌幅比以往細,但週期依然存在。呢個大致係 Morningstar 嘅看法(公允值 700 美元)。喺呢個劇本入面,股價通常會喺盈利見頂之前先見頂。
需求提早轉弱(悲觀)
AI 投資因為融資成本、電力或者盈利壓力而放慢(本站 9 月 15 日寫過「控速」,9 月 28 日寫過 OpenAI 停訓),同時消費電子需求因為高價持續萎縮。供應未到,需求先跌,價格提早轉向。呢個劇本出現嘅機會唔算高,但影響最大。
籃子一:記憶體廠本身。美光(MU)、SK 海力士(000660.KS)、三星電子(005930.KS)、SanDisk(SNDK,主力 NAND)。四間公司同受一個週期影響,分別在於產品組合:SK 海力士 HBM 比重最高,三星業務最分散,SanDisk 純 NAND。SanDisk 10 月 29 日公布業績。
籃子二:半導體設備。美光資本開支接近翻倍,意味住設備同建廠需求增加。Jefferies 喺美光業績後點名日本設備股 Kokusai Electric、Tokyo Seimitsu 同 Rorze(Yahoo Finance 引述)。美光話增加嘅主要係「建築」,但亦提到部分設備開支會提前;設備訂單嘅節奏要睇之後幾季。
籃子三:記憶體買家(成本受壓嘅一方)。Nvidia、AMD 呢類 AI 晶片商,同 Apple、電腦品牌呢類消費電子商。記憶體愈貴,佢哋毛利率壓力愈大。本站 9 月 29 日提過,有分析員預期 Nvidia 第四季毛利率跌穿 72%。
籃子四:ETF。半導體 ETF(例如 SOXX)入面有美光同其他晶片股,可以分散單一記憶體廠嘅風險,但係亦會同時承受 AI 硬件整體嘅波動。
一、週期風險:記憶體行業歷史上多次由暴利轉虧損,美光 2023 財年曾經全年虧損 58.3 億美元;股價通常比盈利早見頂。
二、波動風險:美光過去一年試過八個交易日跌三成、三個月內股價變成接近 3.8 倍,波幅遠高於一般大型股。
三、合約風險:SCA 喺淡市嘅執行情況未經考驗;按金會逐步退還,唔係收入。
四、需求風險:AI 投資步伐、消費電子需求、晶片「減配」都可能比預期更快影響記憶體需求。
五、利率、匯率同地緣政治:美債息處於多年高位;投資韓股、美股涉及匯率風險;出口管制同中美關係可能影響行業。
週期股波幅大,持倉比重應按個人風險承受能力考慮。
總結:市場唔係唔信 AI,係唔信「週期已死」
將成篇文濃縮成五句:
一、美光今季係記憶體業史上最好賺嘅一季之一:收入 542 億、毛利率 87%,高過 Nvidia;下季指引再高。AI 對記憶體嘅需求冇轉弱,反而更緊。
二、增長大部分嚟自加價,而加價幅度開始收窄。毛利率 87% 可能已經接近最高嗰幾季。
三、市場俾約 7 倍市盈率,係因為佢假設呢個盈利水平唔會長期維持。由 6 月高位到而家,下季盈利指引升咗兩成幾,股價跌咗一成二。
四、美光嘅答案係 26 份長約、1,500 億 RPO、320 億客戶承諾。佢未必可以消滅週期,但可能令週期嘅底冇以前咁深。分歧在於呢個「冇咁深」值幾多錢。
五、真正嘅考驗喺 2028 年前後:美光同對手嘅新廠陸續投產,消費電子嘅需求已經被高價壓住。到時長約守唔守得住,先係「今次唔同」嘅真正證明。
一年前,美光公布同一季業績後跌近 3%,收 162 美元左右;當時好多人都話「利好出盡」。之後十二個月,佢升咗五倍幾。今日佢再一次「業績勁、股價跌」,但背景已經完全唔同:一年前嘅毛利率指引係 51.5%,而家係 86%。
由 51.5% 去到 86%,係週期向上嘅力量;由 86% 再上去,空間已經好有限。對投資者嚟講,最重要嘅唔係估今次會唔會好似一年前咁「跌完再升」,而係清楚知道自己買緊嘅係週期嘅邊一段。