韓股今年第 10 次熔斷、7709 一日插 24%
兩倍槓桿點解唔止兩倍痛?
重點摘要
- Kospi 收 5,554.22 點跌 7.57%,工商時報指係今年第 10 次熔斷
- 7709 跌 24.31%,較海力士跌幅乘 2 多跌 2.19 個百分點
- 外資當日淨沽約 3.6 萬億韓圜,已連續第 8 日
- 7709 由約 7.8 港元升到 193.65 港元,其後最多跌 87%
- 一年計 3 倍韓股 KORU 升 76.2%,輸過 EWY 嘅 77.8%
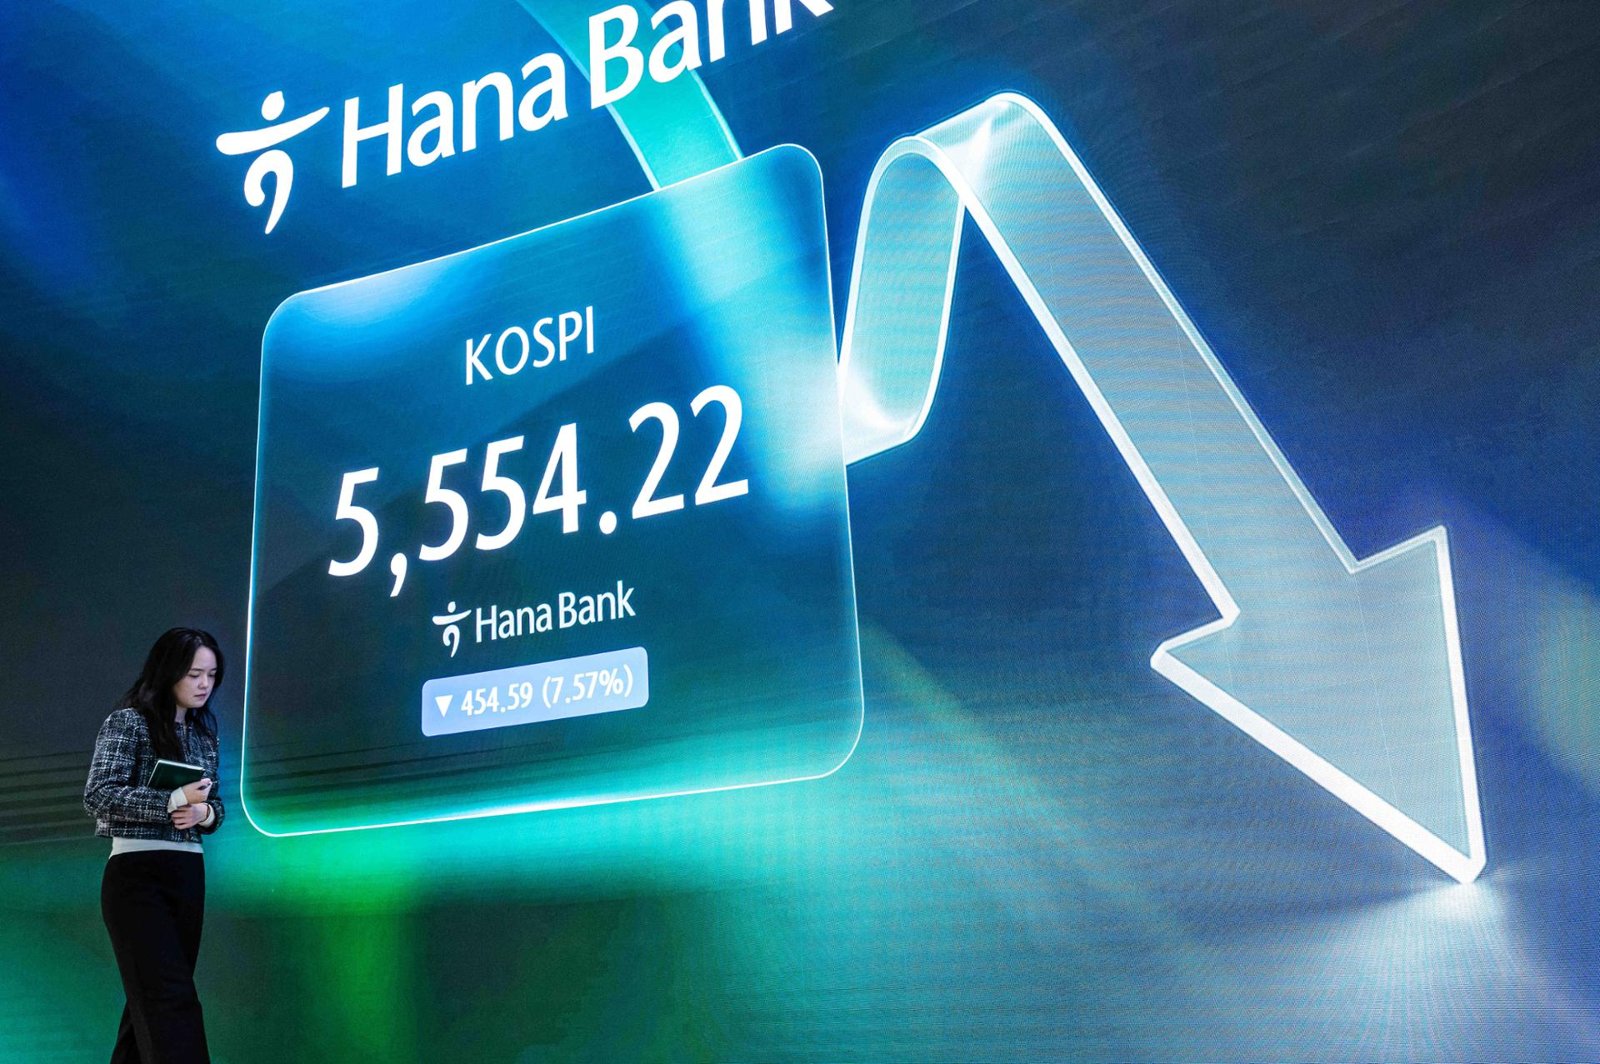
10 月 15 日,首爾時間中午 12 點 38 分,Kospi 跌穿 8%,交易所拉閘停市 20 分鐘。收市報 5,554.22 點,跌 7.57%。據工商時報統計,呢個係 Kospi 今年第 10 次熔斷、史上第 16 次。
同一日喺香港,7709 南方東英兩倍海力士跌 24.31%,7747 兩倍三星跌 20.94%。正股方面,海力士跌 11.06%、三星跌 9.48%。乘 2 之後,理論上應該係 -22.12% 同 -18.96%——但兩隻產品都跌多咗大約 2 個百分點。
更巧嘅係,10 月 16 日正正係 7709 上市一周年。呢一年佢由 7.8 港元炒到 193.65 港元,成交曾經大過盈富基金,再喺一個多月內最多跌 87%。今篇文分兩半:前半拆韓股點解咁傷,後半拆兩倍槓桿點解唔止兩倍痛。

六個數字入面,最值得記住嘅唔係 Kospi 跌 7.57%,而係海力士同 7709 嗰兩格:正股跌 11%,兩倍產品跌 24%。多出嚟嗰 2 個百分點,一日睇落好細;但係將佢放喺一年、放喺上落市,就係將 2 倍變成「唔止 2 倍」嘅源頭。
黑色星期四:12 點 38 分發生咩事
我哋睇返個 timeline。早上 9 點 07 分,Kospi 開市即跌,觸發沽盤 sidecar(程式買賣暫停 5 分鐘);9 點 12 分輪到 Kosdaq。開市跌 5.59%,本來已經好難睇。去到中午,Kosdaq 喺 12 點 23 分先熔斷,15 分鐘後 Kospi 跌穿 8%,12 點 38 分全市停 20 分鐘。盤中最低 5,450.81 點,即係一度跌 9.29%。
JoongAng Daily 指出,今次係 7 月 29 日之後首次兩個市場同日觸發沽盤 sidecar。而 Kospi 已經連跌七日,係 2024 年 9 月以嚟最長跌市。Korea Times 計數,單日蒸發市值接近 400 萬億韓圜;由 10 月 6 日起計七日,蒸發超過 1,100 萬億韓圜,約兩成。

海力士喺韓國收 1,262,000 韓圜,而佢 7 月 10 日喺 Nasdaq 上市嘅 ADR(SKHY)就幫我哋睇到美元投資者點樣定價。SKHY 9 月 9 日收市高位 198.63 美元,之後反覆向下,10 月 15 日收 146.11 美元。值得留意:SKHY 喺 10 月 14 日美股時段已經先跌(當日 CoreWeave、SOXL 急跌),10 月 15 日只再跌 0.98%——即係美元 ADR 嘅定價走前咗一步,韓國 10 月 15 日係追落去。
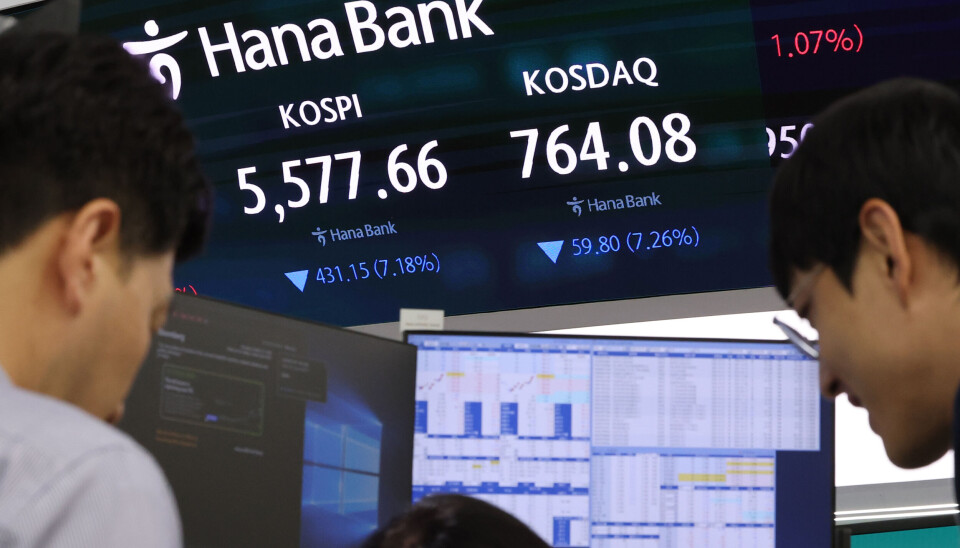
熔斷唔係「跌完」嘅訊號,只係「跌得太快」嘅訊號。停市 20 分鐘之後,Kospi 由最低 -9.29% 收窄到 -7.57%——跌幅收窄咗,但仍然係今年最傷嘅日子之一。對持有韓股相關產品嘅人嚟講,真正要問嘅係:點解偏偏係呢兩隻股?
五個利空,冇一個係新嘢——但今日一齊爆
Kospi 由 6 月 19 日 9,385 點高位(Korea Times 數據)跌到而家,累跌 40.4%。Daishin Securities 分析師李京敏指出,呢個跌幅已經接近過去七次市場危機嘅中位數 43.7%。問題係:三星預期第三季營業利潤按年升近九倍(工商時報),盈利咁好,點解股價仲崩?答案係五件事同時發生。

呢幅圖最有意思嘅係分層:一個月計,美股記憶體同業美光幾乎打和,SanDisk、希捷、西部數據跌一成左右;海力士 ADR 跌 16.45%;3 倍韓股 KORU 跌 34.30%。愈集中喺韓國記憶體,傷得愈重:同樣係 3 倍槓桿,3 倍半導體 SOXL 一個月仲升 3.25%,KORU 就跌 34.30%。即係話,今次唔淨係「記憶體周期見頂」咁簡單,而係有韓國本身嘅問題。
集中度:兩隻股 = 半個 Kospi
據工商時報,三星同海力士合共佔 Kospi 市值約一半。升市時佢哋係火車頭,跌市時就冇任何板塊頂得住。10 月 15 日三星電機跌 15.36%、SK Square 跌 10.21%(Korea Times)——全部係同一個半導體集團或者供應鏈。
外資:年初至今淨沽約 199 萬億韓圜
工商時報引數據,截至 10 月 12 日,外資今年淨沽 Kospi 約 199.1 萬億韓圜,其中 87%(約 173 萬億)集中喺三星同海力士。10 月 15 日再淨沽約 3.6 萬億,已經係連續第 8 日。
回購:最大嘅承接盤接近用完
呢個係最少人講嘅一環。8–9 月外資淨沽 31.7 萬億韓圜,但 Kospi 期內反而升 3.7%(工商時報)——因為有人接。Herald 10 月 7 日報道,三星 15 萬億韓圜回購截至 10 月 6 日已用約 14.7 萬億,按股數計完成 104.72%;海力士嗰陣完成 78.31%,工商時報指 10 月 13 日已執行約 89%。「其他法人」(主要係公司回購)9 月 4 日起日均淨承接約 1.58 萬億韓圜。呢個買盤一收尾,外資沽貨就直接落喺市價上。
長鑫:中國記憶體追近
10 月 13 日,長鑫存儲(CXMT)總裁曹堪宇表示年底前推出 4F² 設計嘅 DDR5 伺服器記憶體,單位面積密度比現行 6F² 高約 30–50%;Gulf News 指三星預計 2028 年先量產 4F²。消息未有更多細節,但當日海力士跌 10%、三星跌 7.4%。
AI 回報疑問 + 美國加息壓力
JoongAng Daily 指,美國 9 月 CPI 按月升 0.6%,係 4 月以嚟最快,加息憂慮升溫;Korea Times 指 10 年期美債息升穿 5.3%,直接推高 AI 基建公司借貸成本。10 月 14 日 CoreWeave 喺紐約跌 15.5%,3 倍半導體 ETF SOXL 跌 13.35%——韓國第二朝開市,就係接住呢個情緒。

拉闊到半年睇,韓股 ETF EWY 曾經大幅跑贏半導體同標普,而家幾乎打回原形,半年計約 -0.3%;同期半導體 SMH 仍然升 10.4%、標普升 7.9%。韓股唔係跟住 AI 跌,係將之前「AI + 回購 + 散戶槓桿」堆出嚟嘅溢價一次過還返。工商時報亦提到,韓國融資餘額由 6 月 38.6 萬億韓圜跌到約 33 萬億,券商存款由近 140 萬億跌到約 100 萬億——散戶嘅子彈都少咗。
五個利空入面,只有「長鑫」同「AI 回報」屬基本面/需求因素;其餘三個(集中度、外資、回購完成)全部係資金結構問題。即係話,就算海力士盈利繼續好,股價都可能因為冇人接貨而繼續波動——Kiwoom 分析師 Han Ji-young 就指,第三季業績會係檢驗 AI 憂慮嘅關鍵,波動相信會維持高企。
回帶 7709 一年:由 7.8 蚊到 193 蚊再打返落嚟

7709 喺 2025 年 10 月 16 日上市,同 7747 兩倍三星一齊,係全球首兩隻追蹤韓國個股嘅槓桿 ETF(經濟通)。上市時約 7.8 港元,今年 1 月 2 日收 17.5,6 月 25 日高見 193.65——半年升超過 10 倍。據 36氪,6 月規模一度達約 1,300 億港元;經濟通指佢成交多次超越盈富基金(2800),成為單日成交最大嘅 ETF。
跟住係落斜。海力士正股 6 月 25 日高見 2,987,000 韓圜,7 月 29 日第二季業績遜預期,盤中一度跌逾 19%、收市跌 9.61%(新浪財經)。7709 當日收 32.70 港元,較高位跌約 83%;規模縮到約 319 億港元,一個月蒸發近 1,000 億。星島報道,最低曾跌 87% 至約 25 港元,8 月 5 日收 38.94。
最戲劇性嘅一日係 7 月 30 日。據經濟通,當日海力士跌 5.6%,7709 全日跌 22.5%——正股跌 5.6%,兩倍產品跌成 4 倍。同花順當日亦報 7709「尾盤跌幅擴大逾 23%」。一日之內,2 倍變 4 倍,點解?下一章拆。
7709 一年嘅故事,唔係「揀錯股」——海力士今年仍然係全球記憶體最強嘅公司之一。問題係工具:同一個海力士,用正股持有同用每日兩倍產品持有,一年後可以係兩個完全唔同嘅結果。
兩倍點解唔止兩倍:今日嗰 2.2 個百分點

先講清楚:「每日兩倍」承諾嘅係基金資產淨值(NAV)每日追蹤正股升跌嘅 2 倍,唔係你喺交易所見到嘅成交價。今日 7709 多跌 2.19 個百分點、7747 多跌 1.98 個百分點,差額嚟自邊度,公開資料暫時未有拆分;但根據南方東英官網嘅產品說明,主要有三個可能來源。
| 來源 | 點樣食錢 | 幾時最傷 |
|---|---|---|
| 成交價 vs 資產淨值 | 官網列明交易價可與資產淨值有顯著差距,急跌時沽盤湧出,成交價可以低過 NAV(折讓) | 恐慌日、熔斷日 |
| 掉期及融資成本 | 產品用掉期合成,掉期同期權成本另計(官網列明上限描述) | 長期持有、槓桿需求擁擠時 |
| 時差 / 停市 | 韓國熔斷、停牌、交易對手容量限制,都會擴大追蹤偏差(官網風險披露) | 韓股異常停市日 |
7 月 30 日嗰種「2 倍變 4 倍」,好可能有好大部分嚟自第一項(官方未有拆分):市場驚基金減槓桿、驚流動性,沽盤擠擁,成交價可以大幅低過 NAV;另外韓股比港股早收市,收市前一段時間嘅港股成交價亦可能同韓股收市價脫節。你蝕嘅唔只係海力士跌嘅錢,仲有「急住走」嘅錢。
槓桿產品有兩個價:NAV 同成交價。平日兩個價好接近,但最恐慌嗰日,兩個價可以分開得好遠。對持有人嚟講,即係最需要流動性嘅時候,流動性最貴。
波動損耗:原地踏步十日,兩倍蝕 4.9%
就算 NAV 完美追蹤、零成本、零折讓,每日兩倍產品仍然有一個結構性問題:佢每日收市都要「重設」槓桿。升咗就要加大曝險,跌咗就要縮細曝險——即係永遠喺高位加碼、喺低位減碼。

假設海力士每日 +5%、-5% 咁交替上落十日。正股本身只蝕 1.2%;每日 2 倍產品蝕 4.9%,係正股 4 倍;每日 3 倍蝕 10.8%,接近 9 倍。方向冇錯,一樣蝕錢。波動愈大,呢個損耗愈大——而海力士今年嘅波動極大。
理論講完,睇實證。香港冇長歷史嘅韓股槓桿數據,但美國有一隻 3 倍韓股 ETF KORU,追蹤嘅係 MSCI 韓國指數。我哋由 7709 上市嗰日(2025 年 10 月 16 日)開始計:

一年後,韓股 EWY 升 77.8%,3 倍嘅 KORU 升 76.2%——3 倍槓桿,一年回報輸過 1 倍。中間 KORU 曾經升到遠超 EWY,但 6 月之後韓股一輪大上大落,佢由高位跌 81%,而 EWY 同期只係由高位跌約 29%。上升時槓桿幫你複利,上落市時槓桿幫你「反複利」。
每日重設嘅槓桿產品,適合「一日內、有方向、波幅細」嘅市況;最唔適合嘅,正正係今年韓股呢種「大升 → 急跌 → 急彈 → 再急跌」嘅市。睇啱方向,唔等於賺到槓桿倍數——呢個係產品結構,唔係運氣。
8 月 3 日之後:「兩倍」變咗「最多兩倍」
6 月高位至 7 月中嘅暴跌之後,證監會 7 月 24 日修訂通函,容許發行商靈活調整槓桿(經濟通、鉅亨)。由 8 月 3 日起,單一股票槓桿及反向產品改為「靈活槓桿」:上限 2 倍,極端情況可低至 1.1 倍,每日收市後公布下一個交易日嘅目標槓桿。南方東英 12 隻相關產品名稱加入「最多」字眼。
| 項目 | 8 月 3 日前 | 8 月 3 日後 |
|---|---|---|
| 目標槓桿 | 固定 2 倍 | 最多 2 倍,可降至 1.1 倍 |
| 公布方式 | 產品名稱已列明 | 每日收市後公布下日目標 |
| 設計原因 | — | 交易對手容量、急市強制調倉成本、監管壓力(鉅亨網) |
| 持有人要做嘅功課 | 知道係每日 2 倍 | 每日要睇當日槓桿係幾多 |
制度一改,持有人面對嘅係一個新嘅不確定性:槓桿可能喺急跌之後先被調低。如果之後正股反彈,1.1 倍嘅產品就追唔返之前 2 倍時蝕咗嘅錢。
「最多 2 倍」對發行商同市場穩定係保護,對持有人嚟講就係多一個要睇嘅變數。持有槓桿產品過夜之前,值得先上發行商網站睇清楚下一日嘅目標槓桿——唔好假設佢永遠係 2 倍。
同一個海力士,四種工具嘅結構比較
7709 上市一周年,值得將同海力士相關嘅幾種工具擺埋一齊,睇清楚唔同工具嘅風險擺喺邊度。呢度唔係話邊個好——冇一隻係穩陣,只係風險擺喺唔同位。

同一個韓股、同一個記憶體故事,距 52 週高位嘅距離差天共地:EWY 約 -29%、海力士 ADR 約 -27%、美光約 -26%,但 3 倍半導體 SOXL 約 -65%、3 倍韓股 KORU 約 -81%。底層資產跌三成,槓桿產品可以跌八成——由八成要返回原位,要升 4 倍以上。
| 工具 | 結構 | 主要要留意 |
|---|---|---|
| 韓股正股(000660) | 直接持有,無槓桿 | 要經有韓股權限嘅券商;韓圜匯率風險 |
| SKHY 美股 ADR | 7 月 10 日 Nasdaq 上市,美元交易 | 美股時段先交易,同韓國收市有時差;匯率同 ADR 結構 |
| EWY 韓股 ETF | 一籃子韓股,有成分權重上限 | 唔係純海力士,三星同其他韓股都計 |
| 7709 最多 2 倍 | 掉期合成,每日重設,靈活槓桿 | 波動損耗、折讓、掉期成本、槓桿可被調低 |
選擇工具其實係選擇「你準備承受邊種風險」。正股同 ADR 承受嘅係海力士本身;EWY 承受嘅係成個韓股;7709 承受嘅係海力士 × 每日波動 × 產品結構。三樣嘢疊埋,先係今日跌 24% 嘅原因。
風險同觀察:之後睇乜?

六個風險入面,頭四個屬於產品本身,後兩個屬於韓股市場。今次熔斷將兩類風險同時引爆:市場跌得急,產品結構再將損失放大。
| 改善訊號 | 轉差訊號 |
|---|---|
| 外資連續淨沽日數中斷,轉為淨流入 | 外資淨沽持續,而回購已經全部完成 |
| 海力士、三星第三季業績同指引確認 AI 需求 | 業績遜預期,或 HBM 設備訂單延遲消息獲證實 |
| 長鑫 4F² 產品延期或規格遜預期 | 長鑫如期出貨並獲大客戶採用 |
| 美國通脹回落,10 年期美債息回落到 5% 以下 | 聯儲局 10 月 27–28 日議息再收緊,債息再上 |
另外值得留意:新浪財經引韓媒 Dealsite 報道,有業界消息指部分 HBM4 後段設備訂單或會延遲——呢個消息暫時只係單一來源,未獲公司證實,但如果之後被確認,會直接影響市場對海力士明年資本開支嘅預期。
以上只作觀察框架,屬推演,唔係預測,亦唔構成投資建議。
跌 11% 嘅股,點樣變成跌 24% 嘅產品
- 韓股:Kospi 一日跌 7.57%,今年第 10 次熔斷;由 6 月高位累跌約四成。
- 五個利空:集中度、外資淨沽、回購完成、長鑫追近、AI 回報疑問——三個係資金結構問題。
- 7709 一年:由約 7.8 港元升到 193.65,再最多跌 87%;成交曾經大過盈富。
- 兩倍唔止兩倍:成交價 vs NAV、掉期成本、時差停市,加上每日重設嘅波動損耗。
- 實證:一年計,3 倍韓股 KORU 回報(+76.2%)輸過 1 倍 EWY(+77.8%)。
- 制度變化:8 月 3 日起改「最多 2 倍」靈活槓桿,持有人要每日留意目標槓桿。
用一個比喻:每日槓桿產品好似一部只係識直線加速嘅跑車。直路上佢快過所有人;但韓股今年行嘅係山路,彎多、急彎更多。部車冇壞,只係條路唔啱部車。