美國議員想剪香港嘅 Fed 美元水喉
最多只借過 14 億美元,要驚嘅唔係聯匯
重點摘要
- 香港 2020 年 5 月最多借過 14 億美元 FIMA 資金,其後冇實質使用
- 香港 9 月底外匯儲備 4,330 億美元,係流通貨幣五倍以上
- 10 月 7 日一個月 HIBOR 2.84%,低過 3.75%–4.00% 嘅聯邦基金利率
- 人行 6 月推出 FIMA RMB Repo,7 月同金管局完成首次操作
- EWH 消息公開兩個美國交易日合共跌 0.87%,匯豐 10 月 7 日跌 3.97%
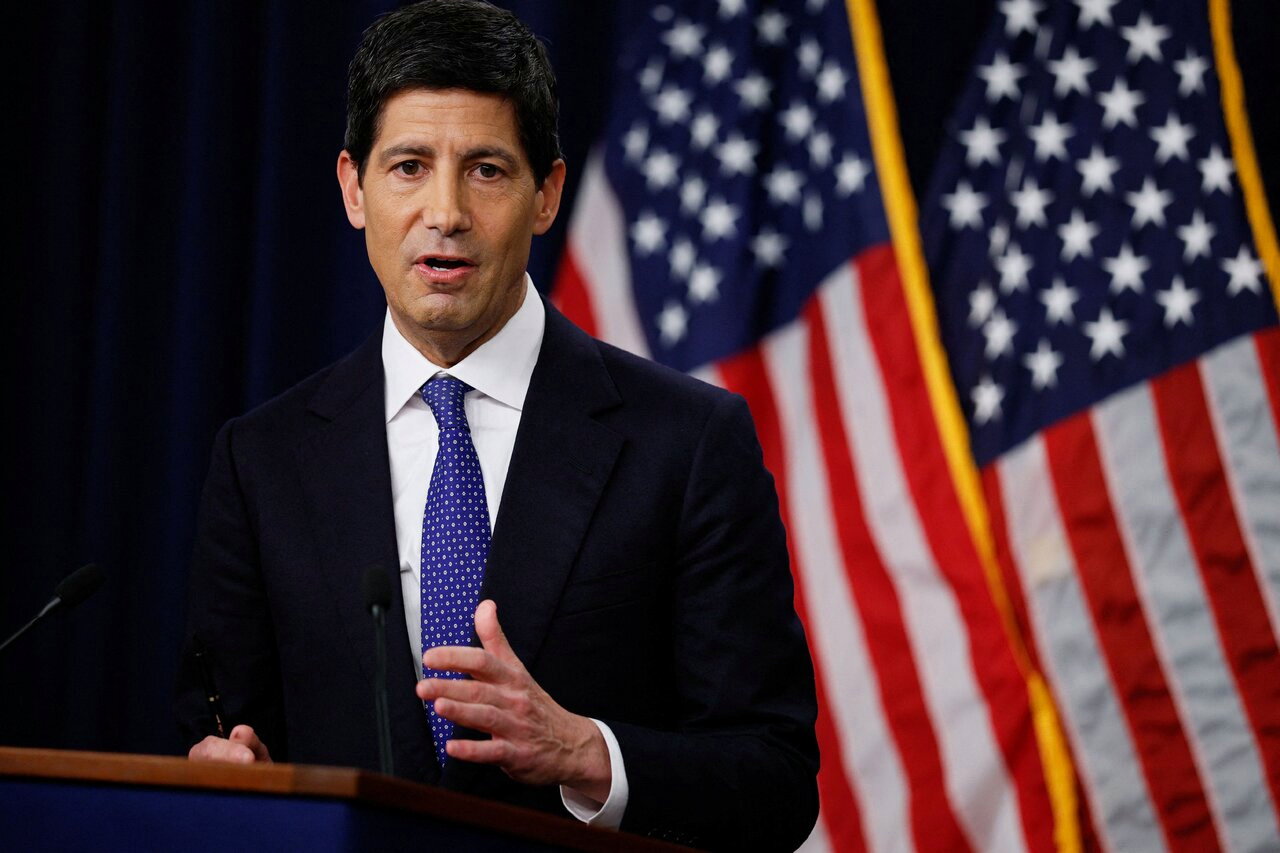
9 月底,美國眾議院中共問題特別委員會主席 John Moolenaar 寫咗封信俾聯儲局主席 Kevin Warsh,10 月 6 日由委員會公開。佢要求聯儲局理事會同 FOMC 外匯小組委員會,正式檢討金管局使用 FIMA 回購工具借美元嘅資格,仲直接問:如果暫停或者修改香港嘅使用權,會有咩系統性影響?
新聞標題一出,好多人第一個反應係:「美國想剪香港美元水喉,聯匯會唔會出事?」要留意,目前只係一位委員會主席去信要求「檢討」,聯儲局未有任何決定。如果你有港元存款、供緊 H 按,或者手上有匯豐、中銀香港,呢條問題好實際。
從數據嚟睇,答案相當清楚:呢條水喉香港 2020 年 5 月最多只借過 14 億美元,之後冇實質用過;香港自己 9 月底有 4,330 億美元外匯儲備。就算條喉真係剪咗,聯匯都唔會因此爆。
但唔代表呢件事冇意思。真正值得留意嘅,係美國國會開始有人用「中國金融系統一部分」嘅框架去睇香港;而同一時間,人民銀行 6 月推出咗自己版本嘅 FIMA,第一個用家正正係金管局。呢篇文由一條冷門嘅聯儲局工具講起,一路拆到港元、HIBOR 同港銀股真正要睇嘅嘢。

六個數字擺埋一齊,就係成篇文嘅骨架。上面兩格係「用量」:14 億對 100 億,香港當年借嘅金額只係自己開出嚟嘅額度大約一成幾。中間兩格係「彈藥」:香港自己嘅外匯儲備,係 FIMA 每個對手方上限嘅七倍幾。
最底兩格先係真正嘅故事:美元喺全球已披露外匯儲備嘅份額按季跌咗 0.48 個百分點,人民幣升咗 0.13 個百分點。人民幣份額仍然好細,但方向正正就係呢封信背後嘅焦慮。市場反應就相當平靜:消息公開嗰兩個美國交易日,港股 ETF EWH 合共只跌 0.87%,美元兌港元繼續喺 7.848 附近,同消息出之前分別唔大。
FIMA 係乜?一條「唔使沽美債都攞到美元」嘅後備水喉
FIMA 全名係 Foreign and International Monetary Authorities Repo Facility,即係「海外央行及國際貨幣當局回購工具」。運作好簡單:海外央行將存喺紐約聯儲嘅美國國債押俾聯儲局,換取隔夜美元;到期還錢,美債拎返。
點解要有呢樣嘢?睇返當時嘅經過。2020 年 3 月疫情爆發,全世界搶美元。好多國家手上有大量美債,但要攞現金就只能喺市場沽。如果大家一齊沽,美債價格跌、孳息升,最後連美國自己嘅按揭同企業借貸成本都會被推高。聯儲局 2020 年 3 月 31 日開設臨時 FIMA,等於同各國央行講:「唔使沽,押俾我就得。」2021 年 7 月 28 日,佢變成常設工具。
換個角度理解:你有一份定期存款,臨時要用錢,但唔想提早取消蝕利息,於是用份定期做抵押向銀行借一筆短錢。FIMA 就係央行版本嘅「定期存款抵押貸款」,前提係你本身已經有美債放喺紐約聯儲。
至於額度,美國財長 Bessent 8 月講過,日本可以經 FIMA 借最多 600 億美元,即係每個對手方嘅上限;佢仲話聯儲局應該考慮加大額度(第六章再講)。

呢幅圖用同一把尺放晒香港可以動用嘅美元資源。最高嗰支係外匯基金嘅外匯儲備,9 月底 4,330 億美元;第二支係美國財政部 TIC 數據入面「登記喺香港」嘅美債持倉,7 月底 2,583 億。要留意 TIC 係按託管地統計,包括所有喺香港託管嘅持有人,唔淨係金管局。
最矮嗰支係香港 2020 年實際用過嘅 FIMA:14 億,同外匯儲備差 300 倍以上,喺圖上差唔多睇唔到。即係話,爭議嘅主角其實係圖入面最細嗰一條。
FIMA 對香港係「後備水喉」,唔係「主水喉」。港元嘅美元後盾係外匯基金本身,唔係聯儲局嘅借貸窗口。條後備喉就算收窄,影響嘅係「極端情況下少一個選擇」,唔係日常港元兌美元嘅能力。
2020 年嗰次:開咗 100 億額度,最多只借過 14 億
香港係最早用 FIMA 嘅地方之一。2020 年 4 月 22 日,金管局宣布用由 FIMA 借返嚟嘅資金,開設一個 100 億美元嘅「美元流動資金安排」:持牌銀行將合資格資產押俾金管局,做 7 日期回購攞美元,每星期招標一次,5 月 6 日開始。
即係話,金管局做咗一個「二手批發商」:向聯儲局借,再轉借俾本地銀行。當時 EconReporter 嘅分析指,呢個安排嘅定價同 FIMA 利率掛鈎,金管局冇賺息差。根據 CNBC 引述 Moolenaar 封信,香港喺 2020 年 5 月最多借過 14 億美元,之後就冇實質使用。
2021 年 7 月,聯儲局將 FIMA 轉為常設,金管局 7 月 30 日跟住將自己嘅安排改為常設,總額維持 100 億美元,最低投標利率當時係 0.25%,同 FIMA 一致。金管局當時嘅講法係:香港美元融資市場運作暢順,呢個安排主要係後備。
仲有一個細節幾有意思:據 CNBC 報道,2020 年香港係首批獲准用 FIMA 嘅地方之一,當時有聯儲局官員話,香港可以做其他地區嘅模範。六年後,同一個安排變成國會議員要求檢討嘅對象。
而聯儲局最新數據顯示,最近一個星期三 FIMA 冇任何機構使用;聯儲局只公布總用量,唔會逐個央行披露。即係話,而家討論緊嘅係一條「已經冇水流緊」嘅喉。
Moolenaar 自己都冇迴避呢點。佢喺信入面嘅邏輯係:正因為而家金融利害關係唔大,先係審慎檢討嘅適當時機,而唔係喺危機之下倉促反應;佢仲話,聯儲局自己嘅工具唔應該被動參與,唔應該俾中共將美國體系「複製貼上」。換句話講,佢揀呢個時候提出,正正因為剪咗都唔會即時出事。
對一般港元存戶嚟講,呢條喉過去六年一直開住,但基本上冇用過。檢討本身唔會令你張提款卡攞唔到錢,亦唔會令銀行聽日冇美元。要問嘅唔係「有冇即時影響」,而係「點解偏偏係而家、偏偏係香港」。
聯匯靠乜撐?答案喺外匯基金,唔喺 FIMA
聯繫匯率係貨幣發行局制度:港元兌美元喺 7.75 至 7.85 之間浮動,去到 7.85 弱方,金管局就會沽美元、承接港元沽盤;去到 7.75 強方就倒轉做。撐住呢個承諾嘅,係外匯基金嘅美元資產。
根據 The Standard 報道金管局數字,香港 9 月底外匯儲備資產 4,330 億美元,按月少咗 98 億,但仍然係流通貨幣嘅五倍以上,約等於港元 M3 貨幣供應嘅 35%。即係話,就算全港市民同時將手上嘅現鈔換晒做美元,外匯基金都夠找數幾次。

問題係:港元而家點解咁弱?幅圖顯示,美元兌港元由去年 12 月底約 7.77,一路行到 10 月初 7.848 左右,10 月 2 日盤中高見 7.8493,同 7.85 弱方只差一線。呢個走勢喺 FIMA 新聞出現之前大半年已經開始,所以唔係由呢封信引起。

真正嘅原因喺呢幅圖。10 月 7 日,隔夜 HIBOR 只係 2.04%、一個月 2.84%,而聯儲局 9 月 16 日以 12 比 0 加息之後,聯邦基金利率目標區間已經係 3.75% 至 4.00%(金管局基本利率按公式跟住升到 4.25%)。6 個月或以下嘅 HIBOR(2.04%–3.53%)明顯低過 3.75%–4.00% 嘅美息,資金自然傾向借港元、換美元賺息差。彭博 8 月 20 日已經有報道,指套息交易嘅吸引力令港元再次逼近 7.85。
呢個先係對香港人荷包最直接嘅傳導。按聯匯設計,如果港元真係觸發 7.85 弱方,金管局入市承接港元,銀行體系入面嘅港元結餘會減少,HIBOR 就會被推高,息差慢慢收窄,港元先會離開弱方。即係話,港元弱嘅「解藥」本身就係 HIBOR 上升。
港元貼近 7.85 係息差問題,唔係「美國剪喉」問題。對供緊 H 按嘅業主,要睇嘅係 HIBOR 會唔會因為金管局承接港元而急升;對港元定期存戶,就係存款息會唔會跟住變。FIMA 新聞改變唔到呢條算式。
真正嘅訊號:國會開始有聲音將香港當「中國金融系統」嘅一部分
如果 FIMA 對香港咁「無關痛癢」,點解要寫封信?答案喺封信嘅理由,而唔喺金額。
Moolenaar 嘅論點係:美國一直按法治、司法獨立、新聞自由等基礎,將香港視為同內地分開嘅地方,依據包括 1984 年《中英聯合聲明》同《基本法》;但佢認為國安法 2020 年 6 月實施之後,呢啲基礎已經「被移除」,信中列舉反對派議員被檢控、獨立媒體停刊,以及黎智英 2026 年 2 月 9 日被判監 20 年。佢嘅結論係:令香港喺美國法律下享有優惠待遇嘅法律同制度自治,已經被完全拆解。
值得逐條睇嘅,係佢問 Warsh 嘅五條問題:
| # | 信中問題 | 重點 |
|---|---|---|
| 1 | FIMA 資格準則係乜?2021 年 7 月之後有冇正式檢討過? | 先問有冇規則 |
| 2 | 金管局作為人行人民幣流動性基建嘅樞紐,會唔會構成利益衝突、資訊不對稱或地緣風險? | 將香港同人行掛鈎 |
| 3 | 2020 年後香港法律同制度自治受侵蝕,同資格有冇關係? | 政治理由 |
| 4 | 全面撤銷以外,有冇分級選項,例如加強申報、附加條件、修改使用條款? | 留咗後路 |
| 5 | 暫停或修改使用權有咩系統性影響?時間表點? | 要聯儲局自己計代價 |
第二條同第四條最關鍵。第二條將問題由「香港自治」推到「香港係人行嘅接駁點」,即係將金管局視為中國金融基建嘅一部分;第四條就暗示咗一個可能嘅方向:就算有改動,都未必係一刀切,可以係加條件、加申報。
時間點亦唔簡單。習近平 9 月下旬國事訪美,三日行程換到嘅係貿易休戰只延長幾個月,到 1 月;習近平邀請特朗普出席 11 月喺深圳舉行嘅 APEC,特朗普其後喺社交媒體確認。China Beige Book 董事總經理 Shehzad Qazi 接受 CNBC 訪問時表示,Warsh 唔太可能喺咁敏感嘅時刻做出似干預對華政策嘅行動,但事件反映國會可能開始用新方式介入對華政策;佢形容兩國休戰「非常脆弱」。
所以呢封信更似係國會議員喺中美關係表面緩和嘅時候,搵一個「冇乜成本」嘅位置表態:FIMA 金額細、用量近乎零,但牽涉聯儲局、美元同香港地位三樣嘢,象徵意義大。
呢封信唔係政策,係一個「框架」:將香港由「獨立金融體系」改為「中國金融系統嘅延伸」去評估。FIMA 金額細,正好方便先試呢個框架;推演落去,框架一旦被接受,就有機會套用到其他對香港嘅優待(推演,唔係預測)。對香港資產嚟講,呢點比 14 億美元重要得多。
人民幣版 FIMA:人行 6 月推出,第一個用嘅係金管局
封信第二條問題唔係憑空嚟。2026 年 6 月 17 日,人行行長潘功勝喺陸家嘴論壇宣布推出「境外央行類機構人民幣回購工具」,英文直接叫 FIMA RMB Repo。境外央行、貨幣當局、國際金融組織同主權基金,可以用中國國債、政策性金融債等高等級債券做抵押,向人行借人民幣,期限最長 3 個月,利率喺 7 日逆回購利率之上加點。
連個名都同聯儲局嗰個幾乎一樣。China Daily 引述復旦大學管理學院創新中心首席經濟學家邵宇指,聯儲局工具主要為應付緊急美元需求,而人行嘅目的係擴大國際對人民幣資產嘅需求。一個係救火,一個係招客。
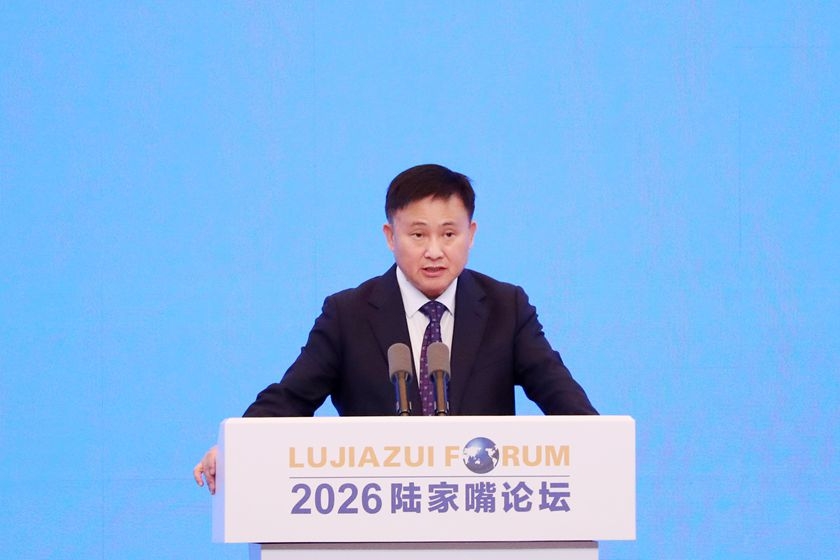
7 月 7 日,潘功勝喺香港講話時透露,呢個工具已經同金管局完成首次簽約同首次操作;同場宣布嘅仲有:人民幣業務資金安排由 2,000 億增至 5,000 億人民幣、期限延長到最長 3 年;債券通「南向通」年度淨額度由 5,000 億增至 8,000 億人民幣;人行會增加喺香港配置國家外匯儲備資產。

咁人民幣係咪真係威脅緊美元?IMF 9 月 30 日公布嘅數據顯示,第二季美元佔全球已披露外匯儲備 56.70%,比第一季跌 0.48 個百分點;人民幣由 1.98% 升到 2.11%。升幅係有,但人民幣嘅份額只係美元嘅二十幾分之一,而今季升得最多嘅其實係歐元(+0.56 個百分點)。
所以人民幣版 FIMA 嘅意義唔在於即時搶到幾多份額,而在於「先起好條路」。香港嘅位置就變得微妙:佢同時係聯儲局 FIMA 嘅舊用戶,又係人行 FIMA 嘅第一個用戶。
香港嘅角色正由「美元系統入面嘅特區」變成「兩個系統之間嘅接駁位」。接駁位有生意做,人民幣業務、債券通、點心債都受惠;但接駁位亦係兩邊都會盯住嘅位。Moolenaar 第二條問題,就係美國開始正式問呢個角色嘅代價。
同一條喉:對日本要加大,對香港要檢討
放喺同一年睇,FIMA 嘅待遇對比好強烈。7 月 31 日,美日聯手入市支持日圓;Bessent 之後喺 CNBC 訪問表示,美國會「不惜一切」支持日本穩定匯率。根據 Reuters 報道,Bessent 指日本想用 FIMA,可以借最多 600 億美元,並認為由於債市規模大咗,聯儲局應考慮加大額度。日本財務省亦表示計劃日後使用 FIMA。
即係話:財政部長想為咗日本將 FIMA「加大」,國會議員就想將香港嘅 FIMA 資格「檢討」。同一條技術性嘅後備水喉,開始帶住地緣政治色彩。
呢個轉變有代價。Cornell 大學經濟學教授 Eswar Prasad 嘅睇法係:FIMA 如果有咩作用,就係提升美元喺全球嘅地位、鞏固美債作為安全資產嘅角色;好難想像限制香港使用會令美元更強。
再睇持倉。美國財政部 TIC 數據顯示,2026 年 7 月登記喺香港嘅美債持倉 2,583 億美元,比一年前多 108 億;同期中國內地由 6,956 億跌到 6,180 億,一年少咗 776 億。TIC 按託管地統計,數字唔可以直接當成「邊個政府持有」;但正正因為香港係託管中心,呢類數字好容易被放入「香港等同中國」嘅框架去解讀。
對美國嚟講,FIMA 最大價值係令全世界央行安心持有美債,危機時唔使沽貨。收緊香港,換到嘅主要係象徵意義;代價係可能向其他央行發出訊號:呢條喉有政治條件(文章推論)。
市場點睇:港股冇恐慌,跌得最勁係英資銀行

港股 ETF EWH 喺消息公開嗰兩個美國交易日(10 月 6 日至 7 日)合共跌 0.87%,同期標普 SPY 反而升 0.31%,中資股 FXI 跌 1.27%。跌幅唔大,而且 EWH 近期最大單日跌幅喺 10 月 2 日(-2.66%),早過 FIMA 消息公開。收市價 21.58 美元企喺 20 日、50 日同 200 日線之下,距 5 月 7 日嘅 52 週高位 24.66 美元約 12.5%。

拉闊到半年睇,港股弱勢其實早已開始:近 120 個交易日,EWH 跌 8.1%、FXI 跌 11.1%,標普就升 9.4%。匯豐係例外,同期仍升 1.7%。即係話,港股落後係一個持續咗幾個月嘅趨勢,FIMA 只係最新一條新聞。

10 月 7 日最大嘅跌幅唔喺港股,而喺英資同歐洲銀行:渣打 ADR 跌 4.82%、匯豐跌 3.97%,Barclays、Lloyds、NatWest、Santander 同日跌 2.38% 至 2.88%,中銀香港 ADR 跌 1.50%,EWH 只跌 0.19%。
10 月 1 日匯豐 ADR 亦試過收市跌 3.51%,當時 Quiver Quant 嘅分析將跌幅歸因於英國銀行股憂慮秋季預算案加稅。今次未見可靠報道將銀行股跌幅連到 FIMA 消息;從同業一齊跌嘅形態睇,更似係行業性因素。

熱力表將時間拉到年初:中銀香港 ADR 年初至今升 26.0%、匯豐升 19.1%,而 EWH 只升 1.6%、FXI 跌 12.7%、友邦 ADR 跌 15.4%。港銀股今年明顯跑贏,但近一個月匯豐跌 11.8%、中銀香港 ADR 跌 5.4%,開始回吐。中銀香港、港交所同友邦 ADR 喺美國場外市場交易,成交較少,數字只作參考。
港銀股今年嘅升幅同近一個月嘅回吐,時間上都早過 FIMA 新聞,近期回吐亦同英國銀行板塊同步。FIMA 消息暫時未見反映喺股價或匯價上;如果之後真係影響到香港金融體系,第一個訊號應該係港元匯價同拆息,而唔係一兩日嘅股價波動。
三個情景同之後要睇嘅日子
聯儲局已表示會回覆,但冇講時間。按封信第四同第五條問題,可以推演三個情景(推演,唔係預測):
| 情景 | 內容 | 對香港嘅直接影響 | 間接訊號 |
|---|---|---|---|
| A 維持現狀 | 聯儲局回信解釋準則,唔改安排;Qazi 認為 Warsh 唔太可能喺敏感時刻出手 | 幾乎冇 | 國會繼續施壓,議題留喺枱面 |
| B 分級措施 | 加強申報、附加條件或修改條款(信中第 4 問) | 細:香港 2020 年後冇實質使用 | 第一次有聯儲局工具因香港地位問題而改變 |
| C 暫停使用 | 金管局失去 FIMA 渠道 | 有限:外匯儲備 4,330 億美元;100 億美元安排要改由自有資金支持 | 香港喺美國金融體系嘅特殊地位被正式收窄 |

風險清單入面,FIMA 本身反而排最低;真正值得留意嘅係兩樣「中高」:美國會唔會將同一套「香港等同內地」嘅邏輯延伸到其他範疇,以及只延長到 1 月嘅中美休戰會唔會破裂。至於港元同港銀股,短期主導因素仍然係港美息差同英國預算案。

之後幾個星期有幾個日子值得記低:每個星期四聯儲局公布 H.4.1 報表,入面有 FIMA 總用量;10 月 16 日美國財政部公布 8 月 TIC 數據,可以睇香港登記嘅美債持倉有冇變;10 月 27 日匯豐公布第三季業績;10 月 28 日(美國時間,即香港時間 29 日凌晨)FOMC 公布議息結果,同日英國公布秋季預算案;11 月 18 至 19 日深圳 APEC,特朗普已確認出席,屆時將係中美元首下一次見面。
公開評論對呢件事嘅提醒集中喺兩方面:Eswar Prasad 指限制 FIMA 使用可能削弱美元同美債作為安全資產嘅角色;Shehzad Qazi 指國會可能用新方式介入對華政策,而中美休戰非常脆弱。
另外,港元貼近 7.85 期間,HIBOR 可能因資金流向而大幅波動,影響按揭同存款利率;港銀股亦同時受英國政策同歐洲銀行板塊情緒影響。以上只作資訊整理,唔構成投資建議。
喉好細,訊號好大
- FIMA 係聯儲局俾海外央行「押美債借美元」嘅後備工具;香港 2020 年 5 月最多借過 14 億美元,之後冇實質使用。
- 聯匯嘅後盾係外匯基金:9 月底外匯儲備 4,330 億美元,係流通貨幣五倍以上;FIMA 就算被暫停,都唔會直接動搖聯匯。
- 港元貼近 7.85 主要係息差:一個月 HIBOR 2.84%,低過 3.75%–4.00% 嘅聯邦基金利率;要睇嘅係 HIBOR,唔係 FIMA。
- 真正訊號係框架改變:信中將金管局視為人行人民幣流動性基建嘅樞紐,而人行 6 月推出嘅 FIMA RMB Repo,第一個用家正正係金管局。
- 同一條喉,美國財長想為日本加大,國會議員想為香港檢討,FIMA 開始帶地緣政治色彩。
- 市場暫時冇恐慌:EWH 兩日跌 0.87%,10 月 7 日跌得最勁嘅係英資同歐洲銀行股。
用一個比喻講:今次唔係美國要截香港嘅水,而係有國會議員想喺香港門口貼一張新標籤。水喉本身冇乜水流過,但張標籤最後寫咩、貼唔貼得成,會影響之後其他嘢點樣對待香港。