唔燒錢起 AI 嘅 Apple,點解一度反超 Nvidia 做世一?
重點摘要
- 10/23 Apple 盤中高見 351.73 美元,市值約 5.13 萬億
- Meta Q3 資本開支 349 億,自由現金流 -21 億
- Apple 首 9 個月資本開支 68 億,按年少 28%
- 據報 Apple 每年約 10 億美元用 Google Gemini 做 Siri
- Apple 11 月 2 日公布 FY26 Q4 業績
10 月 23 日星期五,iPhone Duo 摺機全球開賣。同一日,Apple 股價盤中高見 351.73 美元,創歷史新高,市值一度去到約 5.13 萬億美元,壓過 Nvidia 嘅約 5.10 萬億,做返全球最值錢公司。
呢個位唔係企得好穩——收市時 Nvidia 已經企返第一,兩間公司收市市值都係 5.1 萬億左右。但「一度反超」呢件事本身,已經講咗一個好有趣嘅故事:喺一個人人鬥燒錢起 AI 嘅年代,市場突然獎勵燒得最少嗰間。
兩日之前,Meta 公布 Q3:單季資本開支 349 億美元,自由現金流變咗負數,股價翌日跌近 7%。而 Apple 頭 9 個月嘅資本開支,加埋都只係 68 億。呢篇文由呢兩條數講起,拆解點解「唔燒錢」突然由弱點變成賣點,同埋 11 月 2 日業績前要留意乜嘢。
一日嘅世一:10 月 23 日發生咗咩?

先睇價。Apple 由 8 月開始沿住 20 日線一路向上,10 月仲企喺所有均線之上;摺機開賣當日早段衝上 351.73,但收市回落到 347.73,全日微跌 0.14%。即係話,「世一」呢個名銜係盤中攞到,收市未守到。
呢個已經唔係今年第一次。7 月 17 日 Apple 都曾經盤中短暫超越 Nvidia,當日收市 Nvidia 以 4.92 萬億險勝 Apple 嘅 4.89 萬億(Fox Business)。之後 Apple 約一星期前第一次以 5 萬億以上收市(The Apple Post),今日再一次逼到頂。兩間公司嘅距離,而家細到每日開市都可能換位。

拉闊半年睇,分別就更清楚。近 120 個交易日 Apple 升咗 22.4%,科技 ETF XLK 升 10.6%,標普 SPY 升 5.0%;而 AI 故事嘅兩個主角——賣晶片嘅 Nvidia 同燒錢最兇嘅 Meta——分別只係升 7.4% 同 6.2%。
換個角度理解:Apple 唔係靠 AI 熱潮升,反而係喺 AI 熱潮開始畀人質疑嘅時候先跑出。年初至今計,Apple 升咗 27.9%,Nvidia 13.1%,Meta 反而跌咗 2.6%。
市值排名一日換一次,唔係重點;重點係資金喺度重新分類科技股——由「邊個 AI 最勁」,轉去「邊個 AI 最唔使燒錢」。Apple 由今年嘅 AI 落後者,變成呢個新分類入面最大嘅受惠者。
兩日前嘅一張帳單:Meta 一季燒 349 億

要明白點解市場突然鍾意 Apple,要先睇 10 月 21 日 Meta 交咗份點樣嘅成績表。廣告生意其實好勁:收入 646 億美元,按年升 26%,高過市場預期。問題唔喺收入,喺錢點用。
Meta 一季資本開支(連融資租賃本金)349 億美元,經營現金流得 328 億——即係賺返嚟嘅現金,全部再加多啲,都擺落數據中心同 AI 晶片。結果自由現金流 -21 億,係 Meta 自 2012 年上半年之後第一次單季轉負(Crypto Briefing 引公司數據)。全年資本開支指引收窄到 1,350–1,450 億;2027 年預算未定,但公司講明會「繼續進取咁投資」。
仲有幾個細節值得留意。第一,Meta 今季冇回購股票,去年同季回購咗 33 億。第二,長期債務由 2025 年底嘅 587 億升到 809 億。第三,經營利潤率由 40% 跌到 20%,當中大部分係一筆 98.9 億嘅法律和解費,但即使剔除,利潤率都冇返去舊水平。
市場反應好直接:Meta 業績後第一個交易日(10/22)由 697.52 跌到 648.85,一日跌 6.98%,到 10/23 收 642.62,距離 9 月 24 日嘅 52 週高位 779.82 已經跌咗 17.6%。
以前大科技公司嘅估值邏輯係「印錢機器 + 回購」。Meta 呢季示範咗另一個版本:收入照升,但現金一出一入之後唔淨低,回購停、債務升。對持股人嚟講,股東回報由「而家派返」變成「等幾年後 AI 回本」,等待期愈長,市場要求嘅折讓就愈大。
反方向嘅 Apple:資本開支愈用愈少

同一年,Apple 行嘅係完全相反嘅路。根據 Apple 向 SEC 提交嘅文件,截至 6 月 27 日嘅首 9 個月,Apple 用喺物業、廠房同設備嘅錢係 68 億美元,比去年同期嘅 95 億仲少咗約 28%。Meta 一季已經係 Apple 九個月嘅 5 倍有多。
錢冇燒,就留喺手。同一段時間 Apple 經營現金流 1,170 億(去年同期 818 億),回購咗 621 億股票,派息 118 億。換句話講,Apple 依然係嗰部傳統嘅印錢機器:賺到嘅現金,大部分直接返去股東手。
放返入大背景:4 月嗰陣,Alphabet、Microsoft、Amazon、Meta 四間公司嘅 2026 年資本開支計劃合計已經超過 7,000 億美元,差唔多係 2025 年嘅一倍(Sherwood News、Fast Company)。Amazon 約 2,000 億、Microsoft 約 1,900 億、Alphabet 1,800–1,900 億。之後幾個月部分公司仲有再調整,但數量級冇變——AI 軍備競賽,每間都係以「千億」做單位。
Apple 喺呢個比較入面根本唔係同一個級數。佢冇提供全年資本開支指引,而首 9 個月嘅實際數字更加係按年減少。
資本開支多唔一定係壞事,如果幾年後收入跟得上,今日燒嘅錢就係護城河。但喺回報未證實之前,市場會將「開支好大」等同「風險好大」。Apple 冇呢筆風險,所以喺市場最驚嘅時候,佢反而變成資金暫避嘅地方。
唔起,改租:Apple 點樣將燒錢風險推俾人
Apple 唔係唔做 AI,佢係揀咗一個好唔同嘅做法。今年 1 月 12 日,Apple 同 Alphabet 宣布 Google 嘅 Gemini 模型會用嚟支援新一代 Siri(Motley Fool)。至於價錢,Bloomberg 早喺 2025 年 11 月報道,Apple 接近一份每年約 10 億美元嘅協議,用一個約 1.2 萬億參數嘅定制版 Gemini 去重做 Siri(Yahoo Finance 轉載)。要留意:呢個 10 億係報道數字,兩間公司都冇公開確認條款。
10 億美元一年係咩概念?Meta 一季資本開支係 349 億——即係 Apple 租 Gemini 嘅傳聞年費,大約係 Meta 一個季度開支嘅 3%。
| 自己起(Meta 模式) | 向人租(Apple 模式) | |
|---|---|---|
| 前期投入 | 數據中心、晶片,每年千億級資本開支 | 按年付費,傳聞約 10 億美元一年 |
| 技術控制權 | 模型同算力喺自己手 | 核心模型屬於 Google |
| 如果 AI 回報慢過預期 | 折舊同債務照計,利潤受壓 | 合約可以重談或者轉用其他模型 |
| 如果 AI 大爆發 | 自己食晒成果 | 要同供應商分餅,議價力較弱 |
上面呢張表就係成件事嘅核心。Apple 嘅做法,等於將「AI 投資回報不確定」呢個風險外判咗俾 Google——Google 負責燒錢起模型同數據中心,Apple 負責將佢放入龐大嘅 iPhone 用戶基數,收服務費同硬件升級嘅錢。
BRI Wealth Management 投資主管 Toni Meadows 喺 7 月 17 日 Apple 今年首次短暫超越 Nvidia 時就咁形容:Apple 以前被視為 AI 落後者,因為佢冇花錢開發模型,但「而家市場情緒已經變咗」;佢認為 Apple 對資本開支強度嘅風險較低,可以透過服務同硬件升級將 AI 變現(Fox Business)。
呢個策略最大嘅好處係「可以等」:等其他人燒完錢、等模型價錢跌、等邊個勝出先揀。代價係如果 AI 最終變成手機最核心嘅功能,Apple 就要長期依賴一個同時係競爭對手嘅供應商。
市場真正獎勵緊乜嘢?燒錢方同收錢方都唔受捧

熱力表最有意思嘅係最右一欄:距 52 週高位。Apple 只係差 1.1%,即係企喺高位;其餘大科技全部有一段距離——Nvidia -13.3%、Amazon -13.6%、Meta -17.6%、Alphabet -21.6%、Broadcom 更加差 35%。
呢度要分清楚兩類 AI 股。一類係「燒錢方」:Meta、Alphabet、Amazon、Microsoft,四間合共每年擺超過 7,000 億落 AI;另一類係「收錢方」:Nvidia、Broadcom,佢哋賣晶片俾燒錢方。近一個月,兩類大部分都企唔穩。

一個月計,QQQ 跌咗 4.95%。升嘅得兩隻:Microsoft 升 5.3%、Apple 升 3.5%;Amazon 微跌 0.6%,都跑贏大市。Meta 跌 17.4% 最傷,Nvidia 跌 6.1%、Alphabet 跌 6.5%、Broadcom 跌 8.2%。Microsoft 跑贏係一個值得留意嘅例外——佢都係燒錢大戶,所以唔可以簡單講成「凡係燒錢就跌」,市場仲會睇每間嘅回本速度同透明度。
但收錢方嘅情況就更反直覺。Nvidia 8 月公布嘅 Q2 FY27 收入 962 億美元,按年升 106%,數據中心收入 890 億,下季指引 1,080 億——業績本身冇問題。股價卻由 10 月 6 日嘅 243.37 回落到 210.96。原因好簡單:Nvidia 嘅收入,就係 Meta 呢類公司嘅資本開支。當市場開始質疑燒錢方嘅回報,收錢方嘅估值都會一齊被重新計。
AI 產業鏈可以想像成一條水管:燒錢方喺上面倒錢,收錢方喺下面接錢。Meta 自由現金流轉負,等於市場第一次見到有人「倒到見底」。Apple 唔喺呢條水管正中間,所以兩邊嘅不安都唔會直接傳到佢身上。
印錢機器仲喺度:硬件、服務同 1,999 美元摺機

唔燒錢只係一半故事,另一半係 Apple 本身嘅生意仲幾好。截至 6 月嘅 FY26 Q3,Apple 收入 1,094 億美元,按年升 16.4%;iPhone 收入 542.5 億,升 21.7%;Mac 升 28.7%;服務收入 307.4 億,升 12.1%。淨利潤 297.9 億,每股盈利 2.02 美元,去年同季係 1.57。
毛利率報 50.1%,不過要留意,當中有約 2 個百分點係關稅退款帶嚟嘅一次性正面影響,唔可以當係常態。
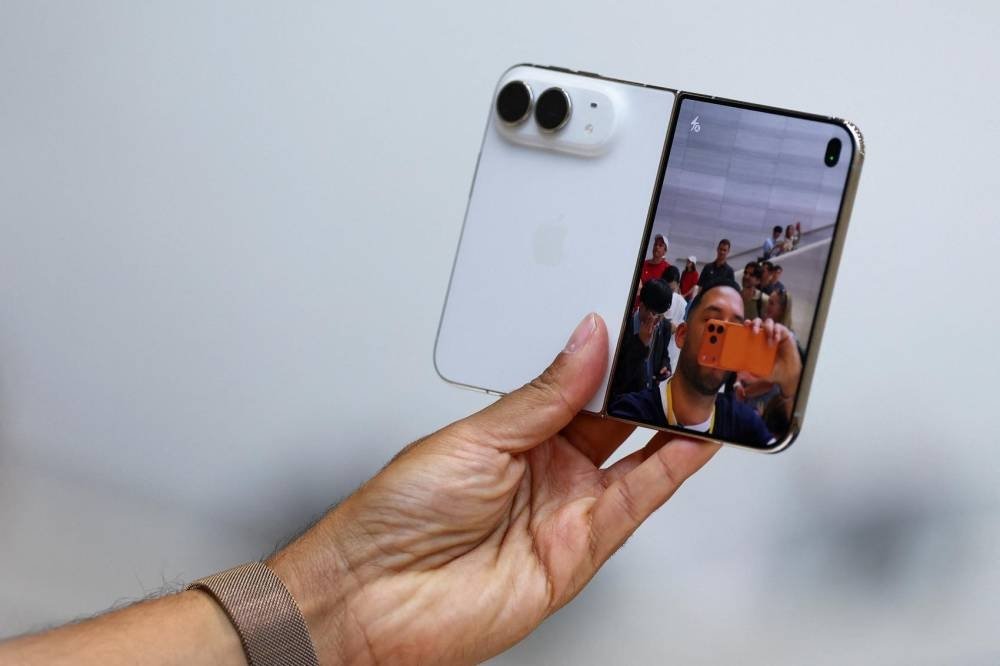
今季嘅新變數係 iPhone Duo。呢部 7.6 吋摺機起價 1,999 美元,係史上最貴嘅 iPhone,支援 Apple Pencil,10 月 23 日喺 70 多個國家同地區開賣。佢亦係 John Ternus 9 月 1 日接替 Tim Cook 做 CEO 之後嘅第一個大考。
不過摺機市場本身仲細。CCS Insight 嘅 Ben Wood 指出,摺機佔整體智能手機市場少過 5%(AP 報道)。另一個要留意嘅係成本:全球記憶體短缺已經令 iPhone 18 系列比上一代貴約 100 美元。
Duo 對 Apple 嘅意義未必喺銷量,而喺「平均售價」。Apple 嘅模式係靠用家升級、每部機賣得更貴,同埋喺龐大用戶基數上面收服務費;一部 1,999 美元嘅機,就算只係少數人買,都可以拉高整體 iPhone 平均售價。但如果需求一般,高價機亦會變成業績嘅拖累。
11 月 2 日之前:AAPL vs NVDA vs META 情境對照表

Apple 已經定咗 11 月 2 日(美東時間下午 5 點)公布 FY26 Q4 業績,由 Ternus 同財務總監 Kevan Parekh 主持(MacTrast)。呢份業績涵蓋 iPhone 18 Pro 開賣初段,但未包括 Duo,所以市場會特別睇管理層點講假期季指引、記憶體成本同摺機反應。
另一邊,Meta 2027 年開支預算仲未定;今年已經去到 1,350–1,450 億,明年數字係多定少,會直接影響成個 AI 產業鏈嘅情緒。
| 情境(推演,唔係預測) | Apple | Nvidia | Meta |
|---|---|---|---|
| AI 回報質疑持續,市場繼續懲罰高開支 | 相對受惠:開支低、現金流強 | 受壓:客戶開支前景被打折 | 受壓:自由現金流負數最受關注 |
| AI 應用爆發,燒錢證實值得 | 相對落後:核心模型靠租 | 受惠:訂單同指引上調 | 受惠:前期投資開始回本 |
| 消費轉弱、記憶體成本上升 | 受壓:高價機需求同毛利率受考驗 | 影響較間接 | 廣告收入可能放慢 |
呢張表嘅重點唔係邊間「贏」,而係三間公司其實係押咗唔同嘅注。Apple 押 AI 會慢慢普及、最終會變成平價商品;Meta 押 AI 會係下一個平台,值得而家不惜工本;Nvidia 就係呢場賭局嘅「莊家」,只要有人繼續落注就收錢。

「唔燒錢」都有自己嘅風險。第一,Siri 依賴 Google Gemini,核心 AI 技術唔喺自己手。第二,摺機市場細,Duo 嘅需求仲未有數據。第三,股價已經企喺歷史高位附近,業績嘅容錯空間收窄。第四,記憶體成本上升會蠶食硬件毛利。
本文情境只係推演,唔係預測。大型科技股估值同 AI 敘事高度相關,市場情緒可以喺一份業績之內逆轉;Apple 盤中市值短暫超越 Nvidia,唔代表趨勢已經確立。過往表現唔代表未來回報。
市場唔係唔要 AI,係開始計 AI 嘅帳
- 一日嘅世一:10/23 Apple 盤中市值約 5.13 萬億,一度超越 Nvidia;收市 Nvidia 企返第一,兩者都約 5.1 萬億。
- 燒錢嘅帳單:Meta Q3 資本開支 349 億、自由現金流 -21 億,業績後一日跌 6.98%。
- 唔燒錢嘅 Apple:首 9 個月資本開支 68 億,按年少 28%;經營現金流 1,170 億、回購 621 億。
- 改租唔起:Siri 用 Google Gemini,據報約 10 億美元一年,將 AI 回報風險推俾供應商。
- 下一關:11 月 2 日業績,睇假期季指引、記憶體成本同 Duo 反應。
呢個局面有個簡單講法:過去兩年市場問「邊個 AI 最勁」,而家開始問「邊個 AI 最抵」。喺第二條問題入面,唔使燒大錢嘅 Apple,暫時攞咗最高分——但呢個分數要喺 11 月 2 日再交一次功課。