Nvidia 冇咗 Jensen Huang
NVDA 跌 12.75%、AMD 升 18.93%
重點摘要
- NVDA 一週跌 12.75%,AMD 升 18.93%、AVGO 升 18.16%
- 10 月 CPI 按月 +0.4%、核心 +0.3%,雙雙高過預期
- 2 年期美債一週升 37 點子,10 年期 +29、30 年期 +21
- MOD 升 40.42%、AAON 升 40.32%,數據中心冷卻成大贏家
- 5,067 隻普通股之中 55.2% 上升,寬度唔算差
如果你今個星期淨係睇指數,你會以為係一個好平靜嘅反彈週:標普 500 一週升 2.5%,係 8 月以嚟最大週升幅;納指終止四連跌(AP)。
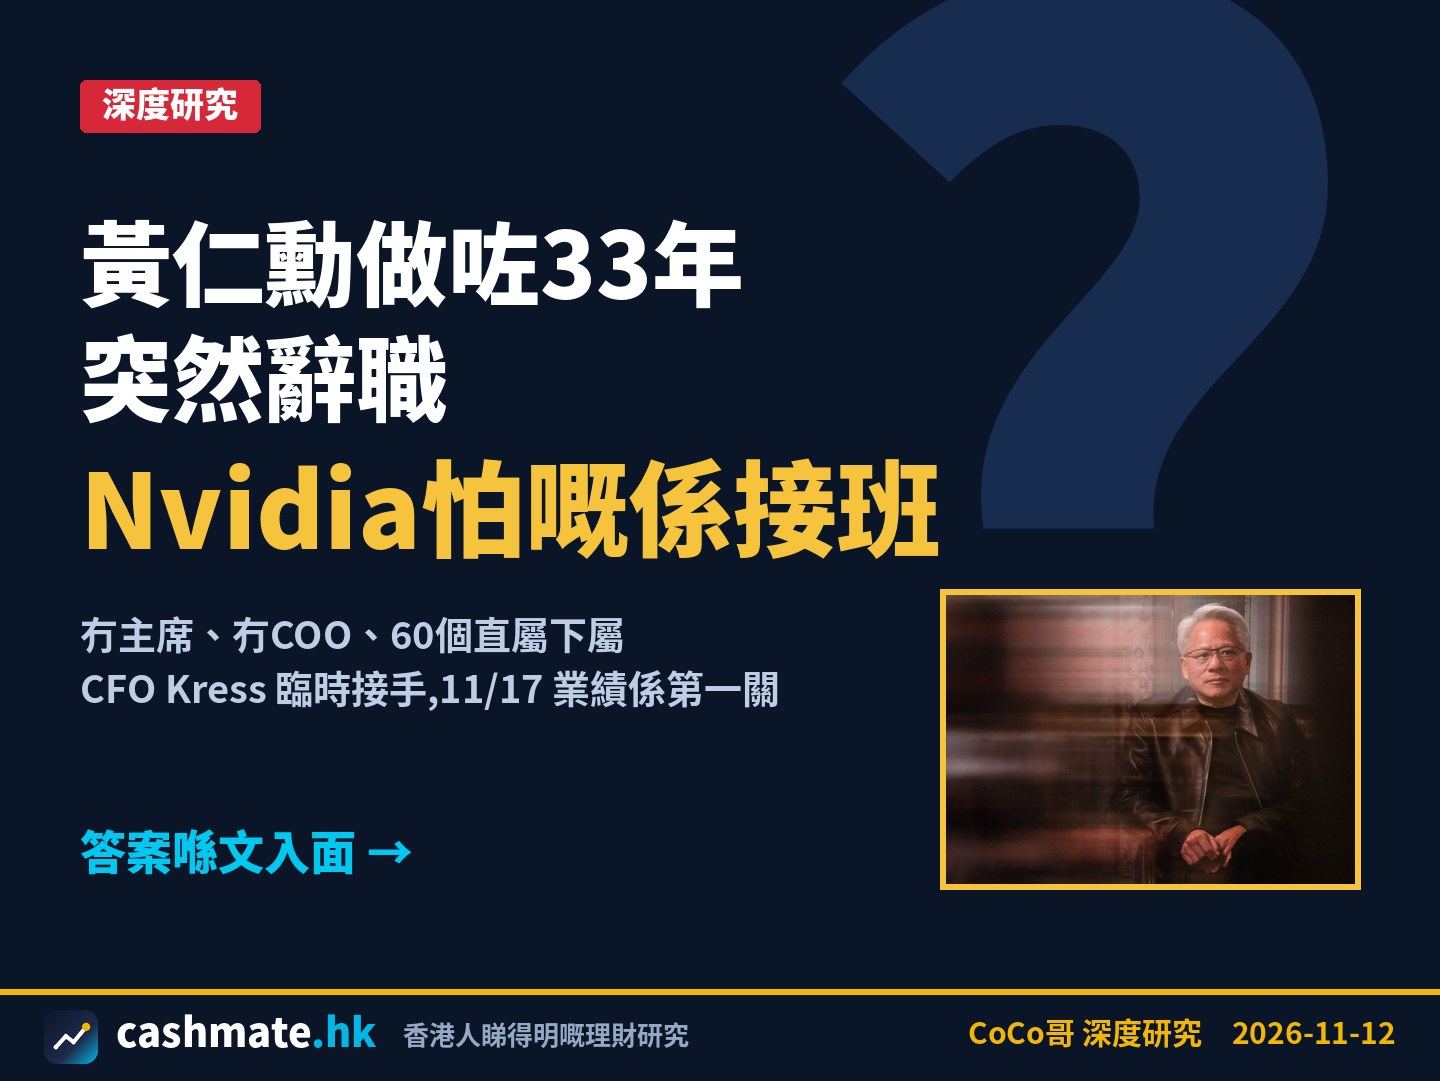
但係打開 AI 晶片板,你會見到一樣好少見嘅嘢:全球最大 AI 晶片公司 Nvidia 嘅創辦人兼 CEO Jensen Huang 喺星期四辭職,NVDA 一週跌 12.75%,市值蒸發接近 6,000 億美元(AP)——但係費半 SOXX 同一個星期反而升 9.35%,AMD 升 18.93%,Broadcom 升 18.16%。

呢六格數字放埋一齊,講緊一個好清楚嘅故事:市場懲罰嘅係一間公司,唔係一個主題。從股價睇,AI 嘅錢似乎冇走,只係由 Nvidia 流去 AMD、Broadcom、網絡同記憶體。
同一時間,另一條線喺背後收緊:10 月 CPI 高過預期,FedWatch 隱含嘅 12 月加息機率升至 100%,2 年期美債一星期升 37 點子。股市喺升,但黃金、長債、比特幣全部一齊跌——呢個係一個「加息交易」嘅星期,唔係「放鬆」嘅星期。
一週總覽:股票普遍升,避險資產全面跌

圖點睇:虛線係 SPY。今個星期最特別嘅唔係邊個跑贏,而係條分界線切喺邊度——所有股票類 ETF(除咗生物科技)都係正數,所有傳統避險資產都係負數:長債、黃金、比特幣三樣,一樣都冇守到。
通常股市大升嗰陣,黃金同債唔一定跌;今個星期佢哋一齊跌,原因係同一個:息口預期急升。股票靠「AI 盈利仲喺度」撐住,冇盈利支持嘅資產(黃金、比特幣冇利息,長債直接被加息預期打殘)就冇嘢頂。
另一個細節:等權 RSP 升 2.37%,同 SPY 只差 0.2 個百分點——即係今個星期唔係淨係大笨象升,寬度唔算差。小盤 IWM 就落後,只升 1.41%,對息口最敏感嘅一群果然最蝕底。


兩幅 K 線要對住睇:QQQ 由 10 月 6 日嘅 52 週高位 762.86 回落之後,上星期仲經歷咗一次急挫(11/5 標普錄得 2025 年 4 月「解放日」關稅以嚟最差一日,AP)。今個星期嘅反彈係由深位彈返上嚟,收市 679.89 仍然喺 50 日線(717.87)下面好遠。
IWM 嘅形態更加弱:星期一一日升 3.23%,之後四日蝕返超過一半,收市 277.54 仍然喺 50 日線(280.76)之下。
今個星期係「跌深咗之後嘅反彈週」,唔係「趨勢重新向上」嘅確認。指數升得好睇,但大型科技離高位仲有一成,小盤反彈都守唔住——反彈係真,但未係新一浪。
逐日復盤:兩日升、三日跌,升幅全部靠一同三


兩幅圖一齊睇:上面係六隻代表標的嘅每日升跌,下面係全市場每日升跌家數比(高過 1 即升多過跌)。全週五日,只有星期一同星期三係升市日,另外三日都係跌多過升。
- 一(11/9)油價急跌 + 超賣反彈:Trump 話再攻擊伊朗「極不可能」,Brent 盤中跌約 4.7%(Reuters);標普升 2.35%,係 4 月 8 日以嚟最好一日(CNBC)。前一日(11/8 星期日)Nvidia 董事會宣布由獨立董事調查 Huang 係咪成為外國情報行動嘅目標(AP),NVDA 逆市跌 4.27%,AMD 就升 13.26%——全週主線第一日已經定咗形。
- 二(11/10)CPI 潑冷水:整體 CPI 按月 +0.4%、核心 +0.3%,兩個都高過預期;聯儲局理事 Waller 話佢傾向 12 月加 25 點子,但核心按月 0.3% 或以上就應該考慮 50。10 年期由 4.88% 升到 5.01%(AP)。升跌比跌到 0.57。
- 三(11/11)AI 反撲:CoreWeave 業績超預期兼上調指引,股價升 24.7%,帶動 AI 硬件全線反彈,SOXX 升 6.01%;債市因退伍軍人節休市。
- 四(11/12)Huang 辭任:Nvidia 早上 8:48 公布 Huang 即時辭去總裁、CEO 及董事職務,CFO Colette Kress 兼任臨時 CEO,前 Synopsys CEO Harvey Jones 出任公司史上首位董事會主席(Nvidia 8-K)。NVDA 盤中一度跌 14%,收市跌 4.34%;但 AMD 再升 5.86%。羅素 2000 跌 1.7%,升跌比跌到全週最低 0.33。
- 五(11/13)晶片獲利回吐:10 月 PPI 按月 +0.3%,低過預期嘅 +0.4%,但按年 6.5% 係 2022 年 11 月以嚟最高(BLS)。AMD 跌 8.75%、SOXX 跌 3.67%;Cisco 業績後跌 6.24%。
星期四係全週最關鍵嘅一日:全球市值最大之一嘅晶片公司創辦人突然離任,指數只係跌 0.4%——但每 1 隻股票升就有 3 隻跌。指數嘅平靜,係由 AMD、Broadcom 嘅升幅幫 Nvidia 補返數,唔代表市場內部冇受驚。
主線拆解:三個真相
真相 #1:市場冇放棄 AI,只係放棄咗「只押一隻」

圖點睇:16 隻 AI 硬件股,14 隻升;跌嘅只有 NVDA 同 SMCI(SMCI 週四因司法部調查報道跌 11.3%)。最大贏家正正係 Nvidia 嘅直接對手同替代方案:AMD(GPU)、Broadcom(客製 ASIC)、ALAB 同 ANET(數據中心網絡)。
點解 CEO 走咗,對手會升?Wedbush 嘅 Dan Ives 話,Huang 離任「明顯拉平咗戰場」(24/7 Wall St.)。Oppenheimer 同一星期將 AMD 評級升至「跑贏大市」,而 Google、Meta 嘅自研晶片需求亦支持 Broadcom(StatementDog)。邏輯好簡單:大客戶本來就想分散供應商,而家多咗一個理由。
要留意,呢個「換馬」嘅判斷目前只係市場嘅解讀,未有任何大客戶公開話要轉單。星期五 AMD 一日跌 8.75%、Broadcom 跌 4.76%,24/7 Wall St. 形容係獲利回吐——一個未經訂單證實嘅論述,波動自然大。
目前市場將 Nvidia 嘅問題定性為「公司治理」,而唔係「AI 需求」。所以錢暫時冇離開 AI 硬件,只係由一隻轉去成條供應鏈。下星期二(11/17)Nvidia 業績,係 Huang 離任後首份業績,亦係第一次可以用數字驗證「客戶有冇走」。
真相 #2:AI 電力同冷卻——有實單嘅升,講故仔嘅跌

圖點睇:頂部兩隻升四成嘅都係「數據中心冷卻」:AAON 季度銷售升 84% 至 7.07 億美元,數據中心冷卻業務 BASX 升 207%,全年增長指引由 55–60% 升到 72–75%(Motley Fool);MOD 就係星期五 Bloomberg 報道 Samsung 洽購,單日升 27.95%。
核電同電網就整齊向上:CEG 升 12.10%、PWR 升 11.30%、TLN 升 11.04%。但圖嘅底部係另一個世界:細型核電 SMR、儲能 FLNC、礦工轉數據中心 IREN 全部跌。
同一個「AI 要用電」嘅故事,市場開始分級:今日已經有收入、有訂單嘅(冷卻、電網、現有核電廠)被追捧;要等幾年先有收入、又要靠融資嘅(細型核電、部分礦工),喺加息環境下被打折。
真相 #3:加息交易——最怕利率嘅資產先受傷

圖點睇:除咗美元 UUP,全部跑輸 SPY。排序幾乎就係「對利率有幾敏感」:短債 SHY 跌少少,長債 TLT 跌 3.10%,冇利息嘅黃金同白銀跌得更多,再落係比特幣 ETF IBIT 同持有大量比特幣嘅 MSTR。
MSTR 仲有自己嘅壞消息:MSCI 宣布 11 月 30 日起將佢剔出 MSCI USA 指數,週四單日跌 6.49%。HIMS 就係業績問題:第三季每股蝕 0.14 美元,市場本來預期賺 0.06 美元,毛利率由 74% 跌到 57%。
股市有盈利頂住,所以頂得住加息預期;冇現金流嘅資產就頂唔住。如果 12 月真係加 50 點子,最先再受壓嘅,大機會都係呢條圖底部嗰幾樣。
資金流向:能源第一,但係為咗唔同原因

圖點睇:11 個板塊全部升,冇一個跌——呢個係反彈週嘅典型樣。能源 XLE 升 5.42% 排第一,但有趣嘅係油價全週係跌 2.5%。能源股升,反映嘅係上星期油價大跌兩位數之後嘅估值修復,而唔係油價本身轉強。
最弱嘅兩個係原材料同房地產,前者可能受金價拖累,後者係最典型嘅息口敏感板塊——2 年期一星期升 37 點子,房託首當其衝。

拉闊時間睇:今個星期升得好勁嘅科技 XLK,過去 4 週仍然跌 10.0%;通訊 XLC 4 週跌 3.3%,年初至今更加係唯一明顯負數嘅板塊(-7.7%)。換句話講,科技今個星期只係收復咗上個月部分失地。
反而醫療、必需消費、金融呢啲防守同價值板塊,4 週都有 6% 左右升幅。成長 SCHG 今個星期升 2.75%,仲輸畀價值 VTV 嘅 2.91%——即使有一個大型晶片反彈,資金都冇全面回流成長股。
今個星期係「全部板塊一齊反彈」,但中期領導權仍然喺防守同價值一邊。科技要重新做龍頭,唔係一個星期嘅反彈可以證明。
贏家與輸家

七巨頭五升兩跌,跌幅最大嘅 NVDA 一隻股票就抵銷咗好多升幅。TSLA 升 8.93% 領先,META 升 5.17%(週五單日升 2.90%),AAPL 升 4.06%。
MSFT 係另一隻跌嘅:星期二 Anthropic 推出直接同 Office 競爭嘅 Claude 辦公工具,MSFT 當日跌 2.20%(StockTitan);同日 AP 報道 Anthropic 已經申請上市。對 Microsoft 嚟講,AI 嘅威脅開始由「競爭對手有更好模型」變成「對手直接搶你嘅辦公軟件客」。
全市場升跌榜(普通股,股價 ≥ $10、成交額 ≥ 5,000 萬美元):
| 升幅 | 週升跌 | 原因 |
|---|---|---|
| MOD | +40.42% | Bloomberg 報 Samsung 洽購 |
| AAON | +40.32% | 數據中心冷卻收入 +207% |
| CORZ | +23.47% | AI 數據中心託管(暫無單一可靠原因) |
| 跌幅 | 週升跌 | 原因 |
|---|---|---|
| IONS | -26.28% | Tryngolza 全年銷售指引減半 |
| HIMS | -24.12% | 第三季意外虧損、毛利率急跌 |
| IREN | -16.04% | 礦工轉數據中心,週二、四、五連跌 |
另外 Cloudflare(NET)升 13.79%,第三季收入按年升 39% 至 7.825 億美元,高過預期嘅 7.383 億美元;First Solar(FSLR)跌 14.79%,本週原因暫無可靠報道,只見上週嘅指引消息。
升幅榜三甲兩隻係「數據中心冷卻」,跌幅榜係藥廠同醫療平台嘅業績問題——今個星期嘅大升大跌,大多數由業績或交易消息推動,唔係純炒概念。
宏觀:CPI 鎖定 12 月加息,2 年期一星期升 37 點子
先講清楚背景:2026 年嘅聯儲局係喺加息,唔係減息。9 月加咗 25 點子到 3.75%–4.00%,10 月 28–29 日按兵不動,但 12 票之中有 2 票(Cook、Hammack)主張再加。下次議息係 12 月 8–9 日。


兩幅圖點睇:債息全線上升,但升得最勁嘅係 2 年期(+37 點子),10 年期 +29、30 年期 +21——短端升多過長端,即係孳息曲線「熊市趨平」。Stocktwits 指 2 年期今個星期係兩年多以嚟最大週升幅。
今次嘅壓力直接嚟自「聯儲局近期要加幾多」:CPI 公布前,FedWatch 計 12 月加 25 點子機率約 72%;CPI 之後加息機率變成 100%,當中約 11% 押注一次過加 50 點子(Investing.com)。到週五,大約 87% 押 25 點子、13% 押 50 點子。
2 年期最貼近聯儲局政策,佢一星期升 37 點子,代表市場將「再加息」由預測變成定價。之後要問嘅已經唔係加唔加,而係加 25 定 50——Waller 已經公開話,核心 CPI 按月 0.3% 或以上就應該考慮 50。

油價跌、通脹仍然黏:Brent 同 WTI 全週都跌 2.5%,係連續第二週下跌;上星期跌幅已經係 2022 年以嚟最大。Reuters 將油價下跌歸因於國際能源署預計供應過剩、OPEC+ 增產同美國庫存上升。霍爾木茲方面,卡塔爾斡旋嘅重開海峽建議送到白宮,但 Trump 表示唔需要協議,對伊朗石油嘅封鎖維持。
問題係,油價跌仲未反映喺通脹數字入面:10 月 CPI 入面能源只升 0.7%(9 月係 +5.2%),但核心連續第三個月 +0.3%。BLS 今次冇公布官方按年數字(2025 年 10 月因政府停擺冇收數),9 月按年係 3.7%;KPMG 估計 10 月約 4.2%,美銀估約 3.8%,兩者都只係非官方估算。
| 數據 | 實際 | 預期 | 前值 |
|---|---|---|---|
| 10 月 CPI(按月) | +0.4% | +0.3% | +0.6% |
| 10 月核心 CPI(按月) | +0.3% | +0.2% | +0.3% |
| 10 月 PPI(按月) | +0.3% | +0.4% | +1.4% |
| 10 月 PPI(按年) | 6.5% | — | 6.3% |
| 初領失業金 | 20.0 萬 | 19.5 萬 | 19.1 萬 |
來源:BLS、AP;預期為市場共識(CNBC 等報道)。
因果鏈:核心通脹連續三個月 0.3% → 聯儲局官員轉鷹 → 12 月加息鎖定、50 點子變成尾部風險 → 短債息急升、美元升 → 黃金、比特幣、長債同小盤股受壓 → 股市只有有盈利支持嘅大型股頂得住。
技術面:指數貼近高位,晶片仍喺深谷

圖點睇:等權 RSP 只差 1.36%,SPY 差 3.49%,但 QQQ 仍然差 10.88%。晶片更加係另一個層次:SOXX 由 6 月 22 日高位跌咗 31.72%,NVDA 跌咗 33.09%。即使今個星期 SOXX 升咗 9.35%,佢都仲喺 50 日線(171.90)同 200 日線(160.39)之下。
SPY 嘅位置相對健康:收 754.37,喺 200 日線(731.92)之上,但仍然低過 20 日線(759.02)同 50 日線(764.43)。本週高位 763.04 剛好碰到 50 日線附近就回落。
「平均股票」(RSP)其實好接近新高,拖後腿嘅係大型科技同晶片。所以今個市況唔係「全面熊市」,而係「前龍頭跌深咗」。晶片嘅反彈要變成趨勢,起碼要先收復 200 日線。
下週觀察重點:Nvidia 業績係全場焦點

- 11/17(二)收市後 Nvidia 業績:Huang 離任後第一份成績表。Kiplinger 列出嘅市場預期係每股盈利 2.47 美元、收入 1,088 億美元。重點唔係 beat 幾多,而係指引同客戶有冇表態。
- 11/17(二)10 月零售銷售:預期 +0.2%,前值 +0.8%。消費太強會再加重 50 點子嘅押注。
- 11/18(三)FOMC 會議紀錄:係 10 月會議嘅紀錄,喺熱 CPI 之前開,但可以睇到幾多官員已經傾向再加息。
- 零售巨頭業績:Home Depot(11/17)、Target、Lowe's、TJX(11/18)、Walmart(11/19),可以睇消費者喺高息之下嘅真實狀況。
關鍵位(技術參考)
| 標的 | 上方 | 下方 |
|---|---|---|
| SPY | 763.04(週高)、764.43(50 日線) | 741.03(週低)、731.92(200 日線) |
| QQQ | 682.24(200 日線)、695.57(週高)、717.87(50 日線) | 662.02(週低) |
| SOXX | 158.58(週高)、160.39(200 日線) | 137.97(週低) |
| NVDA | 179.92(週高)、204.19(200 日線) | 148.80(週低) |
咩情況代表行情改善,咩情況代表轉差:
| 改善訊號 | 轉差訊號 |
|---|---|
| Nvidia 業績指引穩陣,NVDA 同 AMD 同步向上 | NVDA 業績後再破 148.80,晶片板全面下跌 |
| QQQ 收復 200 日線 682.24 並企穩 | QQQ 跌穿週低 662.02 |
| 2 年期美債回落到 4.7% 以下 | FedWatch 50 點子機率升穿 30% |
| 每日升跌比持續高過 1,小盤 IWM 收復 50 日線 | IWM 跌穿 274.67 週低,升跌比連續低過 0.5 |
| 比特幣重返 $70,000 以上 | 黃金同比特幣繼續創新低,美元指數再升 |
以上只作觀察框架,唔構成投資建議。
換馬唔係散場

- 指數反彈、寬度一般:SPY 升 2.59%,5,067 隻普通股 55.2% 上升,等權 RSP 同 SPY 差唔遠。
- Nvidia 換帥,錢冇走:NVDA 跌 12.75%,但 SOXX 升 9.35%、AMD 升 18.93%、AVGO 升 18.16%。
- AI 電力分級:冷卻同電網有實單大升,細型核電、儲能、部分礦工下跌。
- 加息交易鎖定:CPI 高過預期,12 月加息機率 100%,2 年期升 37 點子,黃金、長債、比特幣齊跌。
- 中期未轉勢:QQQ 離高位仍有一成,SOXX、NVDA 仍差三成。
Market Monitor 由上週五嘅 10 分(Meltdown 區)回落到 7 分,重返「警示」區,但星期二同星期五分數都有彈高(即係轉差)——整體比上週好,但未係健康。
用一個比喻講今個星期:一支球隊嘅隊長突然離隊,但球迷冇離場,只係將歡呼轉咗去其他球員身上。比賽仲繼續,但場邊(聯儲局)收緊嘅訊號就愈嚟愈明顯——下星期二 Nvidia 業績同 12 月議息,先係決定呢場波點樣打落去嘅兩個關口。