非農只加 2.9 萬、加息押注急退
10 年債息點解仲升 11 點子?
重點摘要
- 9 月非農只增 2.9 萬,7 月修訂為減 1 萬
- 10 年期美債息由 5.17% 升到 5.28%,30 年期 5.63%
- QQQ 收 749.58 創 52 週新高,道指全週跌 1.26%
- QCOM 跌 8.47%,LITE 升 15.27%、AMAT 升 11.35%
- 金期貨全週跌 3.45%,白銀 SLV 跌 5.85%
今個星期有一個好唔合理嘅組合。星期五公布 9 月非農,美國只加咗 2.9 萬個職位,市場預期係約 8.4 萬至 9 萬;7 月仲被修訂成減 1 萬。市場對 10 月 28 日再加息嘅押注,一星期前仲有約 64%,星期二已經跌到接近一半,非農之後再跌到 16%(Yahoo Finance)。照道理,經濟轉弱、聯儲局唔使急住加息,債息應該要跌。
結果剛好相反:10 年期美債息全週由 5.17% 升到 5.28%,30 年期升到 5.63%(美國財政部收市數據)。同一個星期,QQQ 收市企喺 52 週新高,但道指全週跌 1.26%,股價 5 美元以上、成交額 350 萬美元以上嘅普通股,只有 41.2% 升。點解會咁?答案唔喺股市,喺債市——市場驚嘅已經唔係「聯儲局下個月加唔加」,而係「通脹同發債會唔會長期咁高」。呢樣嘢,減少加息押注解決唔到。

六格數字放埋一齊睇,矛盾就出晒嚟:加息機率跌、債息反而升;科技指數升、大部分股票跌;中東停戰談判落空、黃金反而大跌。呢三組矛盾,就係今期週報要拆嘅嘢。
一週總覽:納指 100 新高,道指同等權跌

圖點睇:跑贏最多嘅四隻,全部係科技入面嘅細分行業——半導體、網絡安全、費半、軟件;中盤 MDY、小盤成長 IWO 亦輕微跑贏。虛線左邊,大型價值、道指、等權標普墊底。
最值得留意係納指 100 同等權標普之間嘅距離:QQQ 升 0.68%,RSP 跌 0.65%,差 1.33 個百分點。即係話「市值大嘅幾隻」撐住指數,「平均一隻標普成分股」今個星期係蝕錢。三大指數之中道指跌得最傷,權重較高嘅高盛(GS -3.52%)、強生(JNJ -5.60%)、摩根大通(JPM -3.11%)、家得寶(HD -3.53%)同時下跌,分別係金融、醫療同消費股。
按官方收市計,標普 500 由 7,743.41 跌到 7,722.72,全週 -0.27%;道指由 51,828.62 跌到 51,176.96,-1.26%;納指綜合由 27,068.72 升到 27,190.86,+0.45%。


兩幅圖擺埋一齊,又係兩個世界。QQQ 星期一收跌 1.07%,之後連升四日,星期五收 749.58,過咗上週週報講嘅分界 748.65,盤中仲見 754.54。
IWM 就完全唔同:佢仲企喺 50 日線(292.58)下面,星期四盤中一度跌到 275.45,穿咗 200 日線(276.32)先彈返上去,全週淨跌 0.16%。市場普遍認為小型股對利率較敏感;今個星期 IWM 其實只係輕微跑贏 SPY,但收市仍然低過 50 日線約 3.8%。
今個星期嘅「新高」係 QQQ 嘅新高,唔係市場嘅新高。如果你手上嘅唔係大型科技或者半導體,QQQ 升同你冇乜關係;等權 RSP 同道指都跌,小型股仲喺 50 日線下面掙扎。
數據核對:TheStreet 10/2 文章寫「S&P 500 up just 0.01% over the last five days」,屬盤中數字;按官方收市價計應為 -0.27%,本文全部用官方收市價。
逐日復盤:前三日蝕、後兩日彈


兩幅圖一齊睇:上面係四隻 ETF 每日升跌,下面係每日「升嘅股票 ÷ 跌嘅股票」。星期一、三每 1 隻升約有 2 隻跌,星期二都係跌多過升;星期四、五先轉成升多過跌。
- 星期一(9/28)—— 停戰落空,債息再上:Trump 拒絕伊朗提出嘅終戰方案,講明「唔係我想要嘅協議」(TheStreet)。10 年期債息升到 5.24%,Yahoo Finance 指係 2007 年以嚟最高;金價期貨單日跌 3.54%(Investing.com)。同日 Nvidia 宣布追加 1,500 億美元回購,Meta 就推出企業 AI 平台、挖走 MongoDB CEO。標普跌 0.77%,升跌比只有 0.45。
- 星期二(9/29)—— 消費者信心 12 年低:Conference Board 9 月消費者信心跌 6.7 點到 81.9,係 2014 年以嚟最低(Axios)。Bloomberg 報 30 年期債息 5.58%,係 2002 年以嚟最高。FICO 因為房貸監管改例單日跌 26.52%。
- 星期三(9/30)—— 通脹數字軟,債息照升:8 月核心 PCE 按月只升 0.2%,低過預期 0.3%,按年 3.0%;不過整體 PCE 按年仍然有 3.4%(Yahoo Finance),同日 ADP 私企職位增 9 萬,高過預期 6.8 萬(TheStreet)。標普跌 0.25%,10 年期當日收 5.29%、30 年期收 5.64%,係全週最高。收市後美光公布創紀錄業績。
- 星期四(10/1)—— 物價分項爆燈,AI 硬件照升:ISM 製造業 54.5,略低過預期 55;但物價分項由 71.1 跳到 77.9,qz 指係伊朗戰爭開始以嚟最高。股市唔理,光通訊 COHR 單日 +10.90%、LITE +7.67%,升跌比回升到 1.50。
- 星期五(10/2)—— 非農遠遜預期,股升債唔落:非農 +2.9 萬,失業率 4.2%。10 月加息押注急退,標普升 0.73%、QQQ 升 1.02%,Nvidia 盤中創 237.88 美元新高。但 10 年期收市反而再升 4 點子到 5.28%。
星期五就業數字差,股市當好消息(標普 +0.73%);星期三核心 PCE 軟過預期,股市都冇升。但兩日長債息都冇落——股市同債市對同一組數據,有兩套完全唔同嘅解讀。呢個分歧未收窄之前,反彈都要打個問號。
主線拆解:三個真相
真相 #1:AI 硬件換咗主角——CPU 熄火,光通訊接棒、設備續升

圖點睇:上週升得最勁嘅 CPU 同相關晶片股,今個星期幾乎全部排喺下面:QCOM 跌 8.47%、INTC 跌 2.98%、ARM 跌 0.91%,做連接晶片嘅 ALAB 亦跌 3.92%。升到最前嘅係光通訊(LITE、AAOI、COHR 升約 14% 至 15%)同晶片設備(AMAT、LRCX、KLAC 升 10% 至 11%,ASML 升 7.07%)。

放埋上週一齊睇更清楚:ALAB、CRDO、QCOM、INTC、AMD、ARM 上週升 12% 至 20%,今個星期最多只升 3.64%(CRDO),QCOM 更加倒跌 8.47%。COHR、AAOI 上週係跌,今個星期反彈接近 14%。晶片設備就係連續兩個星期都升,AMAT 上週 +9.09%、本週 +11.35%。
QCOM 星期一單日跌 7.17%。TIKR 整理咗幾個講法:動能減退加債息上升拖累科技股、市傳同 Samsung 嘅 2nm 代工談判卡住,亦有人話係獲利回吐;但佢強調當日冇任何新公司公告。我哋嘅解讀係:上週「CPU 係 AI 推理新瓶頸」嘅故事,今個星期冇再吸引到新資金。
設備股其實由星期二已經發力(AMAT 單日 +5.19%,光通訊 LITE +5.66%),星期三晚美光業績就提供咗基本面支持:美光公布創紀錄嘅 FQ4,收入 542 億美元,按季升 31%,經調整每股盈利 33.42 美元,高過市場預期 31.16 美元;下季指引收入 615 億美元。管理層仲話,2027 年絕大部分 HBM 供應已經簽好合約,價錢按年明顯更高(Investing.com)。記憶體廠有錢、有訂單能見度,擴產就要買機器——我哋認為呢點同設備股連續兩週造好吻合。至於光通訊,BigGo 對 10/1 大升嘅解釋係數據中心對高速互連嘅需求。
Nvidia 星期一宣布追加 1,500 億美元回購,總授權去到 2,350 億美元,The Next Web 指之前嘅紀錄係 Apple 2024 年嘅 1,100 億;NVDA 當日收升 1.68%。全週計 NVDA 升 3.95%,星期五盤中見 237.88 美元,係 52 週新高;不過收市最高仍然係 5 月 14 日嘅 235.74 美元。
美光自己全週反而跌 0.68%:業績後嗰日(星期四)升 3.03%,但星期一跌 2.61%、星期五跌 2.05%,將升幅抵銷晒。
AI 交易入面,資金唔係一齊升,而係喺唔同環節之間快速輪動:上週係 CPU 同互連,本週係光通訊,設備就連升兩週。主線輪動咁快,追逐上週熱門股嘅風險自然較高——上週升兩成嘅 ALAB,今個星期跌 3.92%。
真相 #2:同一個 AI,有人做保安、有人被搶生意?

圖點睇:上半部係網絡安全(S、OKTA、PANW、CRWD)同晶片設計軟件(SNPS、CDNS),下半部係 MDB、APP 兩隻跌超過 12%。軟件股今個星期唔係一齊升或者一齊跌,而係大分化。
分化嘅觸發點有兩個。第一個係 Meta:9 月 28 日推出 Meta Enterprise Platform,將 Muse agent、Meta Business Agent、Muse API 同 Muse Code 打包賣俾企業,仲請咗 MongoDB CEO CJ Desai 做首席企業平台官,直接向朱克伯格匯報(The Next Web)。MDB 當日收跌 18.46%——一間軟件公司嘅 CEO 走去幫一個 AI 平台賣企業服務,市場可能解讀為「AI 平台要親自落場搶企業生意」。META 自己星期一都跌 4.79%,全週跌 3.14%。
第二個係 Nvidia 同日推出嘅 Agent Safety Platform,一套「將 AI agent 鎖喺營運者設定範圍之內」嘅工具,有超過 100 間公司參與。TIKR 指 PANW 當日升 4.63%,因為佢嘅 Prisma AIRS 防火牆本身就係行喺 Nvidia BlueField 上面。PANW 全週升 7.61%、CRWD 升 7.10%,網安 ETF CIBR 升 3.71%。
另外兩隻升幅大嘅都有實事:SNPS 同 AWS 簽咗價值超過 10 億美元嘅多年協議,全週升 15.06%;ACN 業績勝預期,星期四單日升 15.78%,全週升 12.94%(TheStreet)。APP 全週跌 13.69%,我哋搵唔到單一觸發消息。
點樣理解:AI agent 愈普及,「管住 AI」同「幫 AI 起基建」嘅生意就愈值錢;但當 Meta 呢類平台親自落場賣企業 AI,做中間層嘅 SaaS 公司就變成佢嘅對手。軟件股已經唔可以當成一個板塊睇,要逐間問:佢係 AI 嘅供應商,定係 AI 嘅替代品?
真相 #3:停戰落空,避險資產反而跌

圖點睇:升嘅只有三樣——Brent 原油、美元、公用股。黃金(GLD -3.37%)、金礦股(GDX -5.48%)、白銀(SLV -5.85%)、長債(TLT -2.32%)、醫療、必需消費、房地產全部跌。
呢個好反直覺:星期一 Trump 拒絕伊朗終戰方案,照傳統劇本,地緣政治惡化,黃金應該升。結果金價期貨星期一單日跌 3.54%。TheStreet 9/28 嘅解釋係:金銀下跌反映「更高嘅美債息、急升嘅油價同通脹憂慮」。
一個可能嘅解釋係:停戰冇望 → 油價升 → 通脹預期升 → 長債息升、美元升 → 冇利息收嘅黃金,同醫療、必需消費呢類「似債券」嘅防禦股一齊被重新定價。公用股係例外,全週升 0.81%。換句話講,今個星期跌嘅避險資產,好多本身就係利率資產。
點樣理解:喺通脹主導嘅市況,「避險」唔等於「安全」。如果以為揸黃金、長債、醫療或必需消費股就可以避開股市波動,今個星期就係反例——佢哋同股市一樣,最驚嘅都係長債息。
板塊表現:只有科技、能源、公用收紅

圖點睇:11 個板塊得 3 個升。科技(XLK +1.80%)靠半導體;能源(XLE +1.26%)靠油價;公用(XLU +0.81%)係唯一跑贏嘅防禦板塊。
跌得最傷係醫療(XLV -2.65%),成分股 JNJ 跌 5.60%、DHR 跌 4.65%、LLY 跌 3.43%;金融(XLF -2.46%)入面 BAC 跌 5.20%、C 跌 4.30%;通訊(XLC -2.34%)有 NFLX 跌 5.74% 同 META 跌 3.14% 拖累。

能源板塊升 1.26%,但內部唔齊:XOM 升 2.13%、CVX 升 1.10%,油服股 SLB 就跌 5.43%。油價升,受惠嘅係直接賣油嘅公司,唔係成條產業鏈。
拉闊時間睇:過去 4 週,11 個板塊只有科技係正數(+8.8%),其餘十個全部跌,原材料(-7.7%)同金融(-7.2%)最差。年初至今,能源(+40.5%)同科技(+38.8%)遙遙領先,非必需消費(-7.8%)、公用(-6.7%)、通訊(-6.3%)、金融(-2.3%)仲係負數。
風格對決:成長 SCHG +0.22% 對價值 VTV -1.62%,成長贏 1.84 個百分點;半導體 SMH +3.96% 對軟件 IGV +2.28%,今個星期兩邊都升,但軟件入面係極端分化(見真相 #2)。
一個月入面得科技一個板塊升,即係大市幾乎只靠科技一條腿撐住。呢個唔一定即刻出事,但代表容錯度好低——科技一旦有咩閃失,冇第二個板塊接得住。
贏家與輸家

NVDA 一枝獨秀,META 由上週冠軍變墊底:七巨頭只有 NVDA(+3.95%)明顯跑贏 QQQ。META 上週升 12.90%,今個星期跌 3.14%,推企業平台嘅消息並冇幫到股價。TSLA 波幅最大:星期一跌 3.94%,星期五公布 Q3 交付 486,532 架、勝過預期(Yahoo Finance),單日升 4.65%,全週仍然跌 0.41%。AAPL 跌 2.16%。
本週有明確消息嘅大幅升跌股(精選,唔係完整排名):
| 升幅 | 週升跌 | 原因 |
|---|---|---|
| KOD | +191.96% | Phase 3 臨床結果正面,星期一單日升 177.96% |
| CCL | +15.78% | Q3 業績勝預期(TheStreet) |
| LITE | +15.27% | 數據中心高速互連需求(BigGo) |
| SNPS | +15.06% | 同 AWS 簽逾 10 億美元多年協議 |
| ACN | +12.94% | 財政 Q4 業績勝預期 |
| AMAT | +11.35% | 晶片設備,連升兩週 |
| 跌幅 | 週升跌 | 原因 |
|---|---|---|
| FICO | -23.39% | FHFA 宣布房貸統一定價表,VantageScore 同等對待(Fool) |
| MDB | -12.79% | CEO 跳槽 Meta 企業平台 |
| WDC | -9.09% | Toshiba 擬投資約 3.8 億美元倍增硬碟產能(TheStreet) |
| QCOM | -8.47% | 冇新公告;動能減退、Samsung 代工談判傳聞(TIKR) |
| NOC | -6.37% | 200 億美元海軍合約落咗 Boeing 手(TheStreet) |
| NKE | -5.26% | 收入按年跌、全年展望差 |
註:表格只揀有明確消息嘅個股,唔係完整排名;本週升跌幅更大嘅仲有唔少個股(例如 IOVA、WOLF、LQDA),但未有明確單一消息,所以冇列入。CTVA 全週跌 84.82%,係因為 10/1 完成分拆種子及基因業務,屬公司重組,唔係真正下跌。
FICO 值得多講兩句。FHFA 局長 Bill Pulte 宣布 Fannie Mae 同 Freddie Mac 由兩張定價表改為「一張定價表」,FICO 同 VantageScore 用同一套價錢;同日 TransUnion 宣布 VantageScore 4.0 每份 0.99 美元嘅價錢鎖到 2028 年 12 月,全美最大房貸機構 Rocket 亦將 VantageScore 定為首選(Fool)。FICO 星期二單日跌 26.52%——一個監管決定,就動搖咗市場對佢定價能力嘅信心。
本週較大型個股入面最大嘅波動,好多都嚟自具體事件:業績、合約、監管、人事。喺指數幾乎唔郁嘅星期,個股風險反而集中喺呢啲「單據」上面——一份監管文件、一個人事任命,就可以令一隻股一日跌近兩成。
宏觀:加息押注退,債市唔收貨
先交代背景:聯儲局 9 月 16 日已經加息 25 點子至 3.75%–4.00%。今個星期官員講法分兩邊:紐約聯儲 Williams 話 9 月行動之後「冇需要急」,有時間收集更多資料;理事 Barr 就話「好可能需要進一步調整政策」(Yahoo Finance 9/29)。
非農之後,10 月加息機率各家報法唔同:Yahoo Finance 報 16%、CoinDesk 報 13%、BNN Bloomberg 引 CME FedWatch 話大約四分一;但 BNN 同時指 12 月加息機率仍然好高。即係市場唔係覺得唔使加,而係覺得可以遲啲先加。


兩幅圖點睇:第一幅,3 個月期反而跌 5 點子,2 年期只升 2 點子,但 10 年期升 11 點子、30 年期升 14 點子,年期愈長升得愈多;2 年同 10 年嘅息差由 36 點子拉闊到 45 點子。第二幅,短債 SHY 幾乎唔郁,長債 TLT 跌 2.32%,投資級公司債 LQD 同高收益債 HYG 都跌超過 1.2%。
呢個係延續上週嘅「熊市趨陡」:短端跟聯儲局,所以加息押注退咗,短端就靜咗落嚟;長端反映嘅係未來十年嘅通脹同國債供應。BondBloxx 嘅 JoAnne Bianco 講得好直接:投資者「高度關注通脹,亦愈嚟愈擔心美國財赤同國債發行規模」(Bastille Post)。TD Securities 嘅 Prashant Newnaha 形容 9 月債市係「a train wreck」(Bloomberg)。
仲有一個細節:星期五非農出咗之後,2 年期收市反而由 4.78% 升到 4.83%。加息押注急退,但連短端都冇跌——市場將加息「延後」,唔係「取消」,同 BNN 所講 12 月加息機率仍然好高一致。
聯儲局可以唔加息,但佢控制唔到 30 年期債息。對樓按、企業發債、股票估值嚟講,長端先係真正嘅「利率」——今個星期加息押注大退,長端照升,就係最清楚嘅示範。

油價要小心睇:Brent 11 月合約喺 9 月 30 日到期,近月同遠月差幾蚊,所以唔同媒體報出嚟嘅 Brent 價錢好亂(例如 TheStreet 9/28 報 11 月約 108.50 美元)。本文用 Investing.com 嘅連續合約:9/25 98.82 美元 → 10/2 102.25 美元,全週升 3.47%;跟蹤 Brent 嘅 BNO 升 5.78%。WTI 就全週跌約 1.5%(TheStreet),收 91.26 美元,兩者價差約 11 美元。
比特幣全週只升 0.49%,星期五非農後一度衝上 87,249 美元,之後倒返落嚟(CoinDesk:「reverses big early gains」)。美元 UUP 升 0.94%。
本週經濟數據:企業物價熱、家庭同就業冷
| 數據 | 實際 | 預期 | 前值 |
|---|---|---|---|
| 9 月非農職位 | +2.9 萬 | 約 8.4–9 萬 | 8 月修訂為 +13.3 萬 |
| 9 月失業率 | 4.2% | 4.1% | 4.1% |
| 9 月 ADP 私企職位 | +9.0 萬 | 6.8 萬 | 8 月修訂為 3.6 萬 |
| 8 月核心 PCE(按月/按年) | 0.2% / 3.0% | 0.3% / — | 0.1% / 3.0% |
| 8 月整體 PCE(按年) | 3.4% | — | — |
| 9 月 ISM 製造業(物價分項) | 54.5(77.9) | 55(—) | 54.6(71.1) |
| 9 月 Conference Board 消費者信心 | 81.9 | — | 88.6 |
來源:BLS、Yahoo Finance、BNN Bloomberg、TheStreet、FXStreet、Axios。非農預期 Yahoo Finance 直播報 9 萬、Yahoo/qz 文章報 8.4 萬;失業率預期來自 Yahoo Finance。9 月平均時薪按月 +0.1%、按年 +3.0%(BLS)。
七月修訂成減 1 萬、八月下修 2.9 萬,兩個月合共下修 6 萬個職位;消費者信心跌到 2014 年以嚟最低,而且 Conference Board 調查入面,消費者對未來 12 個月通脹預期平均高達 6.1%(Bastille Post 引述)。另一邊,ISM 物價分項 77.9,冇一類商品報減價(qz)。
因果鏈(我哋嘅解讀):伊朗戰事令油價高企(本週停戰方案又落空)→ 企業物價(ISM 物價 77.9)同消費者通脹預期(6.1%)處於高位 → 長債要求更高補償,再加財赤同發債 → 10 年期 5.28%、30 年期 5.63% → 黃金、長債、醫療同必需消費受壓。另一條線:就業轉弱 → 10 月加息押注退 → 大型科技跑贏。兩條線同時發生,所以指數唔郁、內部撕裂。
技術面:突破咗,但突破得好窄

圖點睇:QQQ 距盤中高位只差 0.66%,而且收市已經係 52 週新高;SPY 距 8 月 13 日嘅 779.37 仲差 1.25%。其餘六隻全部喺 6% 以外,IWM 差 7.75%,SOXX 雖然本週升 2.83%,距 6 月高位仍然差 10.22%。
對返上週嘅觀察清單:上週列出嘅五個改善訊號,今個星期只兌現兩個——QQQ 收過 748.65 ✓,但 IWM 冇收復 50 日線(而家 292.58,佢收 281.52);美光業績同指引超預期 ✓,但美光股價反而跌 0.68%;10 年期兩邊都冇觸發(最高收 5.29%,冇跌穿 5.0%,亦冇升穿 5.35%);上升股票佔比 41.2%(2,727 隻普通股中 1,124 隻升),比上週嘅 38.9%(同一口徑重算;上週週報原報 39.1%)好少少,但仍然低過一半。
幾個要記住嘅位:QQQ 上週分界 748.65 而家係第一個觀察位,再落係 20 日線 727.78;SPY 週四盤中低見 758.79,50 日線喺 763.70;IWM 嘅 200 日線 276.32 本週已經試過一次。
我哋觀察到,指數層面係「突破」,但係一個好窄嘅突破——只有 QQQ 同 NVDA 創新高,等權、小盤、道指都仲喺高位 6% 以外。健康嘅突破,需要 RSP 同 IWM 跟上;如果佢哋繼續落後,呢個新高就有變成假突破嘅風險。
下週觀察重點

下週數據唔多,但三件事最重要:
- 10/7 FOMC 9 月會議紀要:睇官員對「再加息」嘅門檻有幾高。非農之後,10 月加息機率已經跌到 13% 至 25% 之間,但 12 月仍然好高;紀要會話俾市場知,呢個「遲啲先加」嘅定價有冇偏差。
- 10/5 ISM 服務業:CMC Markets 預期由 55.4 升到 55.7。重點唔係總數,係物價分項——製造業物價已經 77.9,如果服務業都追上,長債息好難落。
- 10/6 STZ、10/8 PepsiCo、10/9 Delta 業績:三間都係消費同成本嘅即時讀數。PepsiCo 市場預期每股盈利 2.30 美元、收入約 250 億美元(CMC Markets);航空公司對油價最敏感。
再下一個星期,10 月 14 日公布 9 月 CPI;10 月 27–28 日就係 FOMC 議息。
關鍵位(技術參考)
| 標的 | 上方 | 下方 |
|---|---|---|
| QQQ | 754.54(盤中新高) | 748.65(上週分界)、727.78(20 日線) |
| SPY | 772.65(週高)、779.37(52 週高) | 763.70(50 日線)、758.79(週低) |
| IWM | 283.56(週高)、292.58(50 日線) | 276.32(200 日線)、275.45(週低) |
| 10 年期美債息 | 5.29%(9/30 收市高位) | 5.17%(上週五) |
咩情況代表行情改善,咩情況代表轉差:
| 改善訊號 | 轉差訊號 |
|---|---|
| QQQ 企穩 748.65 以上,同時 RSP、IWM 收復 20 日線 | QQQ 跌返 748.65 以下,新高變假突破 |
| 10 年期回落到 5.17% 以下,抹走晒本週升幅 | 10 年期收市升穿 5.29%,30 年期收市高過 5.64% |
| ISM 服務業物價分項回落 | 服務業物價追上製造業 77.9 嘅水平 |
| 同口徑上升股票佔比回升到 55% 以上 | 佔比連續第三個星期低過一半,但 QQQ 繼續創新高 |
| 黃金止跌、美元回軟 | 黃金、長債、防禦股繼續同步下跌 |
以上只作觀察框架,唔構成投資建議。
股市聽聯儲局,債市聽通脹

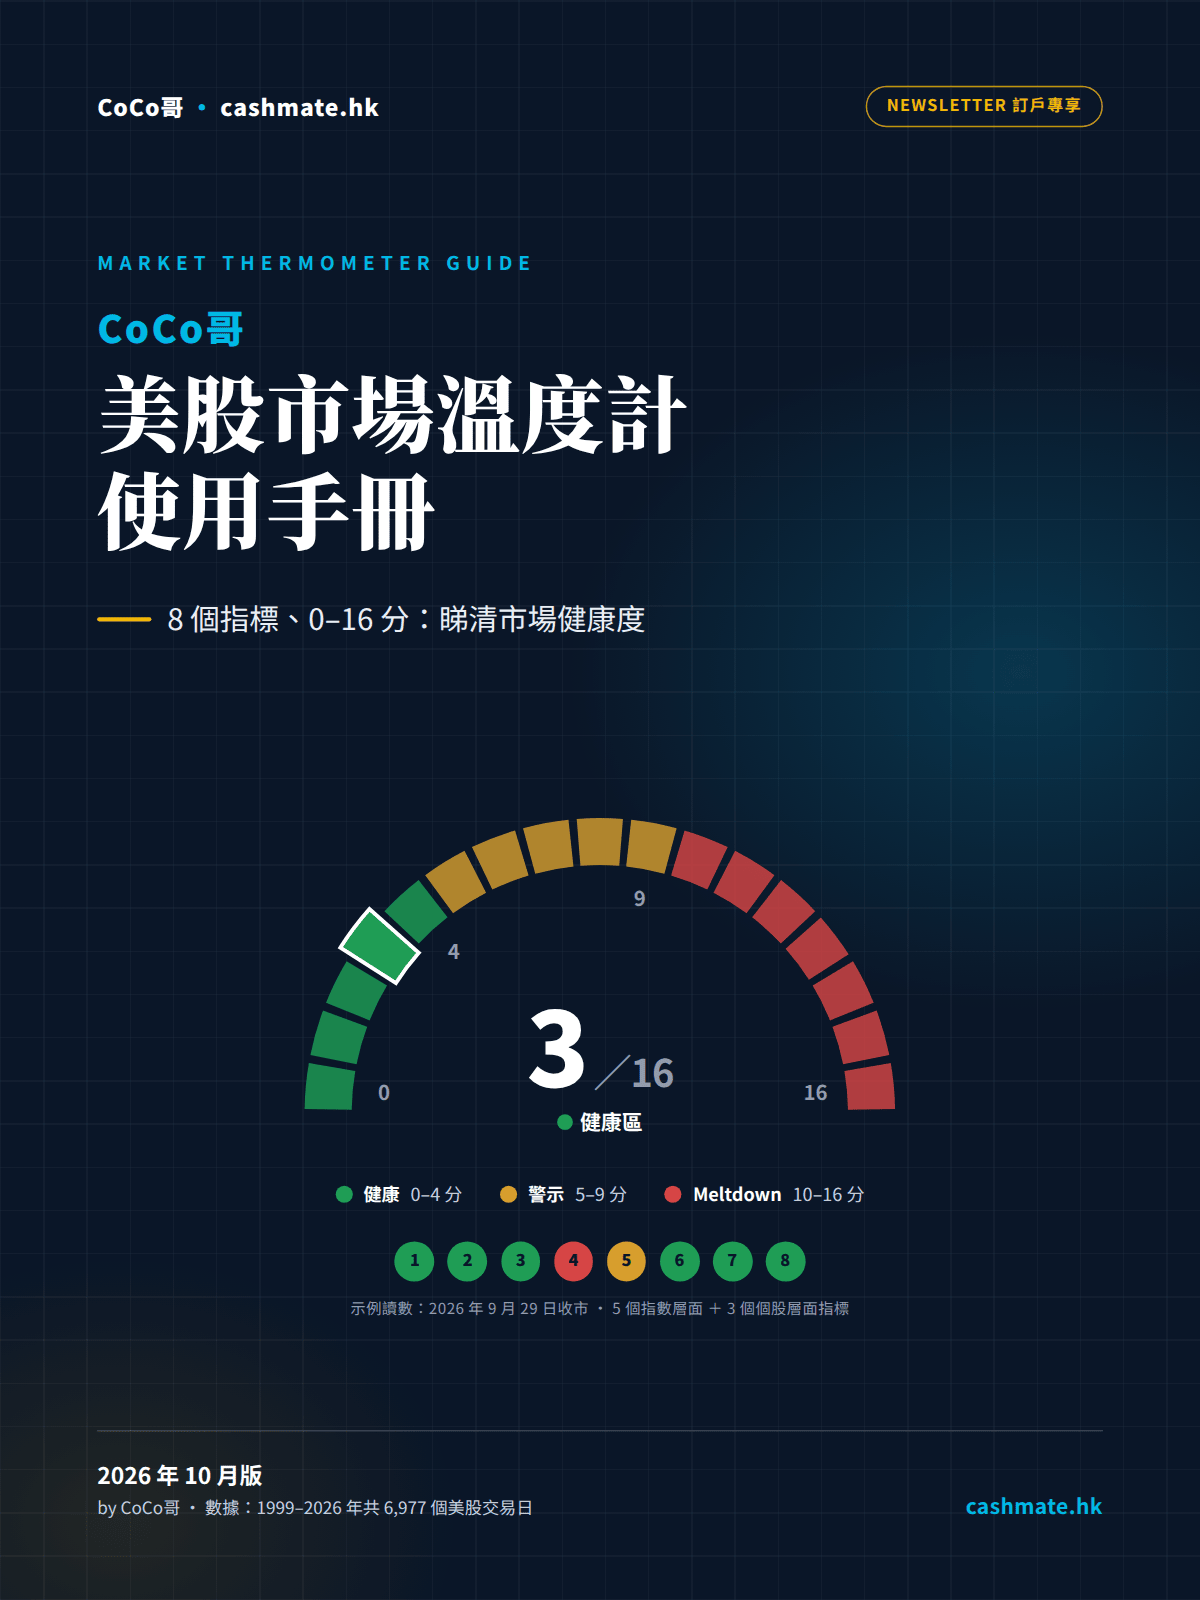
Market Monitor 本週喺 1 至 3 分之間上落,星期五收 1 分,同上週五一樣,指數層面仍然屬「健康」區。但分數低,唔代表內部冇裂痕:
- 加息押注退,債市唔收貨:非農 +2.9 萬,10 月加息押注由約 64% 跌到 13%–25%,但 10 年期反而升 11 點子到 5.28%,30 年期 5.63%。
- 指數新高,好窄:QQQ 收市 52 週新高,但道指跌 1.26%、等權 RSP 跌 0.65%,篩選後普通股只有 41.2% 升。
- AI 硬件換主角:上週領漲嘅 CPU 股回吐(QCOM -8.47%),光通訊升約 14% 至 15%,晶片設備連升兩週;NVDA 宣布 1,500 億美元回購,全週升 3.95%。
- AI 軟件大分化:網安同設計軟件升,MDB 因 CEO 跳槽 Meta 跌 12.79%。
- 避險資產失效:停戰落空,但金期貨跌 3.45%、白銀 SLV 跌 5.85%、長債 TLT 跌 2.32%;避險同防禦資產入面,只有美元同公用股升。
用一個比喻講今個星期:股市同債市好似兩個睇同一份天氣報告嘅人。股市見到「就業轉差、聯儲局唔使加息」,決定帶遮出街就算;債市見到嘅係「油價、通脹預期、國債供應」,決定繼續留喺屋企。邊個啱未知,但喺佢哋睇法一致之前,指數嘅新高都係企喺一個比較窄嘅地基上面。