Tesla 經營利潤跌 56%、FSD 訂閱升 67%
一間唔再單靠賣車嘅車廠
重點摘要
- Q3 收入 280.5 億美元,按年持平;交付 486,532 輛,跌 2.1%
- 經營利潤 7.18 億跌 56%,經營利潤率 2.6%
- 汽車毛利率(除積分)由 15.4% 升到 18.1%,研發升 69%
- 自由現金流 +15.3 億,2026 capex 指引降到約 200 億
- FSD 訂閱 174 萬升 67%,北美搭載率超過 75%
Tesla 喺美東 10 月 21 日收市後交成績表:收入 280.5 億美元,按年持平;經營利潤 7.18 億,跌 56%,經營利潤率得 2.6%。如果 Tesla 只係一間車廠,呢份係一份差嘅成績表。
但市場最驚嘅一樣嘢冇出現:分析員預期今季自由現金流會係大約 -45 億至 -49 億美元,結果 Tesla 交出 +15.3 億;全年資本開支指引仲由「超過 250 億」減到約 200 億。同一時間,FSD 訂閱升 67%,北美新車超過 75% 裝咗 FSD。呢篇拆清楚:Tesla 嘅錢而家喺邊度賺、喺邊度蝕、又押注喺邊度。
成績表:收入原地踏步,現金流反勝預期

呢六格可以分成「預期之內」同「預期之外」。收入 280.5 億同市場預期(各家約 281–283 億)差唔多;非 GAAP 每股盈利 0.48 美元,略高過預期 0.45。交付 486,532 輛,按年跌 2.1%,但高過市場估計嘅約 46 萬輛。
真正嘅意外係現金流:經營現金流 63 億,資本開支只係 47.3 億,遠低過 Yahoo Finance 引述嘅預期 79.6 億,結果自由現金流由預期嘅大幅負數變成正 15.3 億。Tesla 冇燒錢燒到市場預期咁快。

拉長 5 季睇,收入 Q1 跌到 224 億低位,之後兩季彈返 280 億以上,但今季比一年前仍然係原地踏步。分項睇更清楚:汽車收入 206 億、跌 3%;能源收入 28.8 億、跌 16%;撐住總數嘅係服務及其他收入,升 33% 到 46.1 億。
Tesla 嘅「賣車生意」已經一年冇增長。今季現金流冇崩,唔係因為多賣咗車,而係因為資本開支放慢,加上服務收入增長。對持股人嚟講,估值嘅支撐點已經唔係汽車銷量。
利潤去咗邊:毛利率升,經營利潤率減半


呢兩幅圖放埋一齊先睇到矛盾:造車本身其實賺多咗——汽車毛利率(剔除監管積分)由 15.4% 升到 18.1%,總毛利率由 18.0% 升到 19.6%;但去到經營利潤率,就由 5.8% 跌到 2.6%。中間嗰段差距,就係 Tesla 喺未來產品上面嘅開支。
| 項目 | Q3 2026 | 按年 |
|---|---|---|
| 營運開支 | 47.8 億 | +39% |
| 研發 | 27.6 億 | +69% |
| 股權獎勵 | 11.7 億 | 去年 6.63 億 |
| 監管積分收入 | 1.13 億 | -73% |
研發升 69%;另一邊,監管積分收入由 4.17 億跌到 1.13 億。監管積分係其他車廠向 Tesla 買排放額度,幾乎係純利潤,少咗呢 3 億,大約等於經營利潤跌幅嘅三分一。
GAAP 淨利 7.87 億、跌 43%,當中仲包括 2.88 億比特幣未實現收益,同 1.42 億 SpaceX 投資未實現虧損,兩樣都同造車無關。
工廠效率係進步緊,但 Tesla 將賺多咗嘅毛利再投落研發。睇 Tesla 利潤,要分開「車廠賺幾多」同「Musk 投幾多落未來」,兩樣嘢方向而家係相反。
現金流:點解市場最驚嘅嘢冇發生

7 月 Q2 業績時,CFO Vaibhav Taneja 話 capex 會喺未來 2 至 3 年持續增長,全年指引超過 250 億(2025 年全年只係 85 億),Q2 單季用咗 57.9 億;Musk 當時仲話可以接受「少少冇咁資本效率」。股價翌日跌 14.5%。今季 capex 回落到 47.3 億,全年指引亦降到約 200 億。

自由現金流因此由 Q2 嘅 -10.9 億彈返 +15.3 億,現金及投資升到 454 億。首九個月 capex 130.1 億,如果全年約 200 億,Q4 大約仲要用 70 億——會比今季多,但低過 7 月「超過 250 億」指引隱含嘅速度。Tesla 亦已經安排咗最多 300 億美元借貸額度,但 investingLive 報道管理層話 2026 年唔打算提取。
Tesla 今次講明 capex 主要由自己嘅經營現金流支付。對持股人,Tesla 今季至少證明咗:投資 AI 同 Robotaxi,未至於即刻拖垮資產負債表。但 300 億借貸額度擺喺度,可能代表大筆開支只係延後,唔係取消。
Robotaxi 同 FSD:真正撐住估值嘅部分
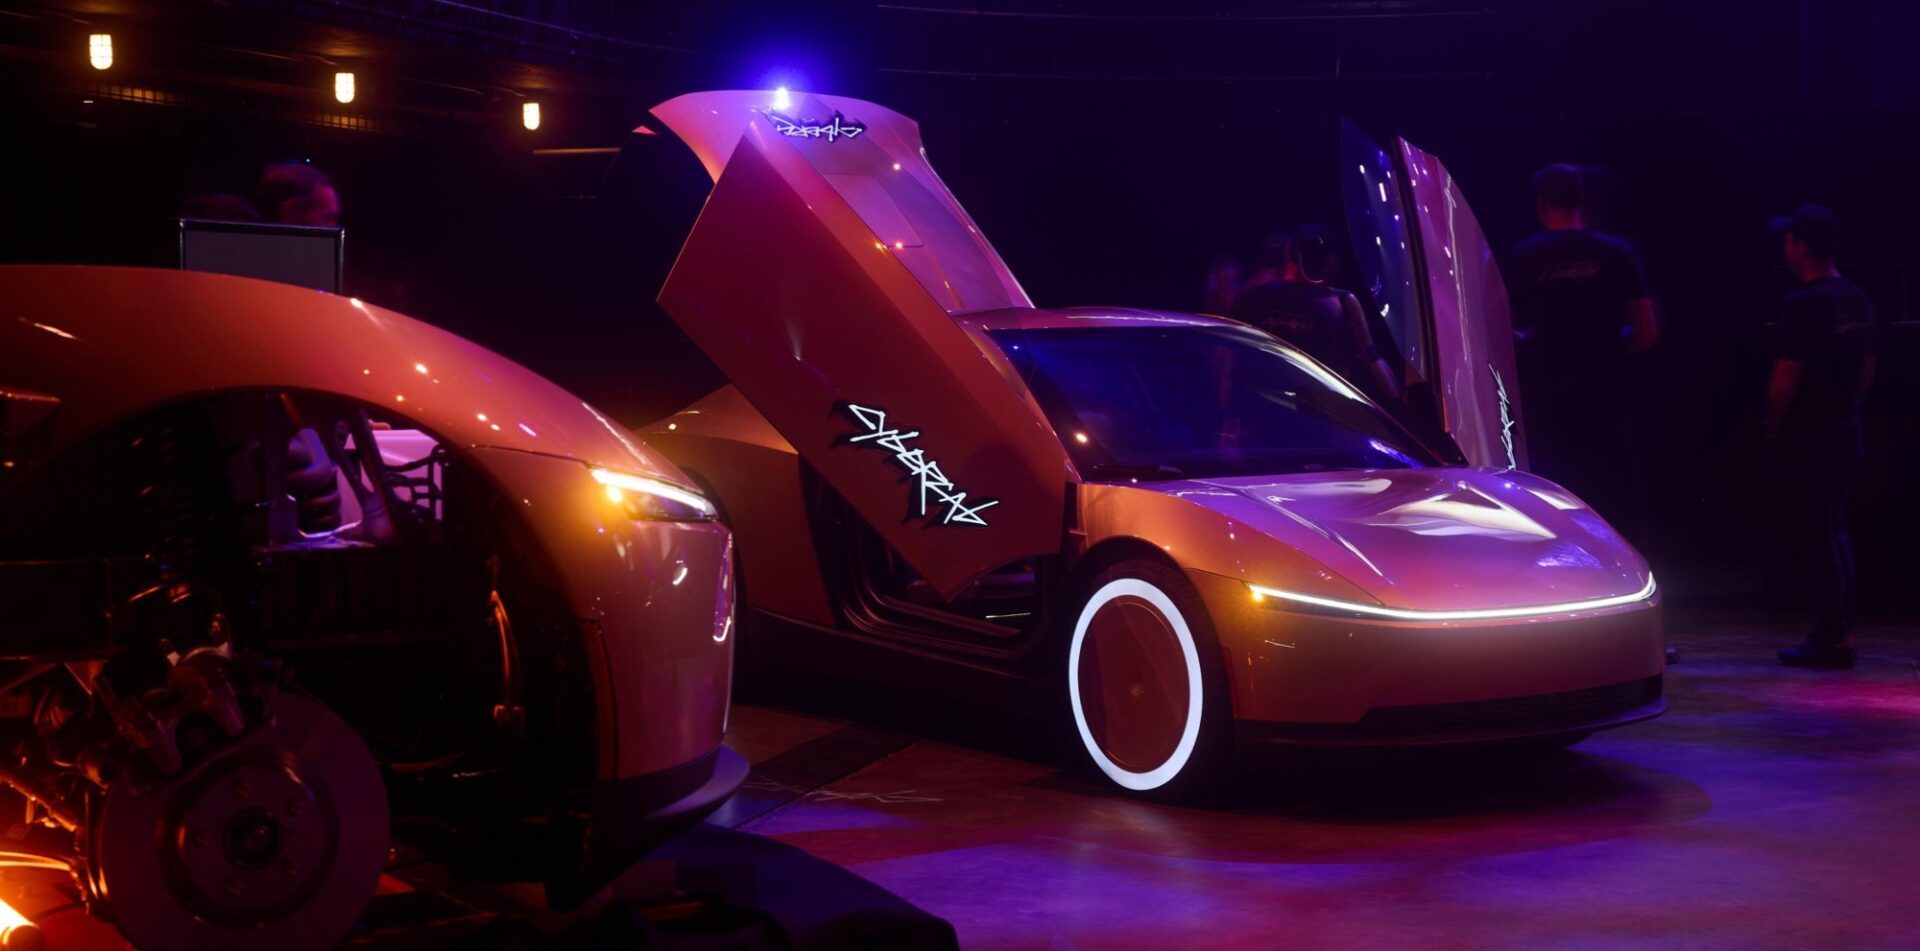

FSD 活躍訂閱 174 萬、按年升 67%(Electrek 指呢個數包括按薪酬方案定義嘅一次性購買);北美新車嘅 FSD 搭載率超過 75%,一季內升咗接近 20 個百分點。管理層喺電話會議話,FSD 喺已經開放嘅市場「推動緊需求」——即係有人因為 FSD 先買 Tesla。
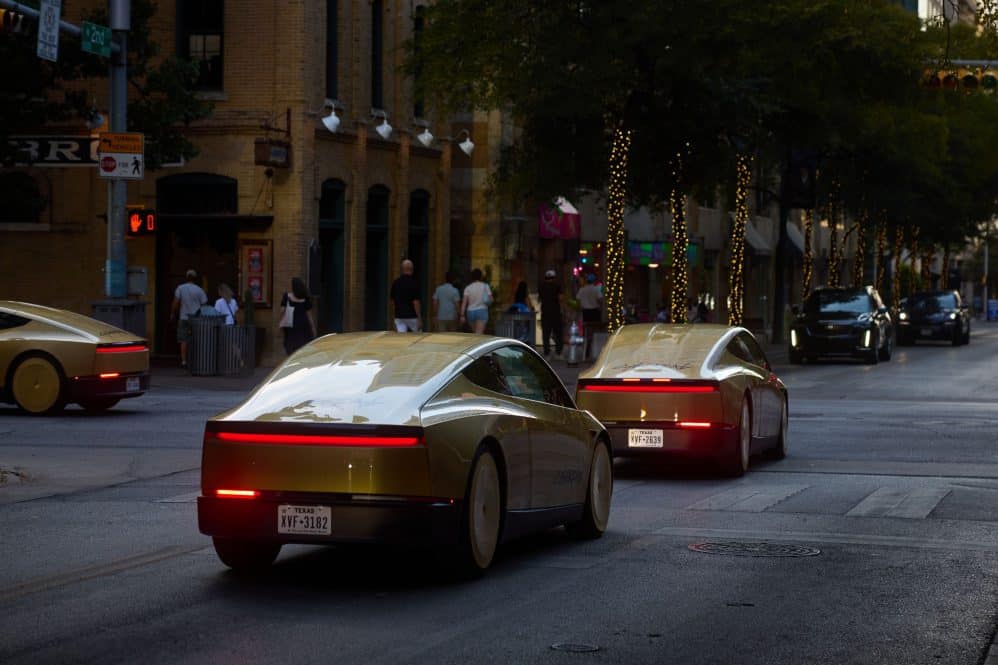
Robotaxi 方面,累計無人監督里數接近 200 萬英里,一季增長 8 倍;Cybercab 9 月 3 日喺 Austin 開始載客。回答 Wolfe Research 提問時,管理層話 Robotaxi 盈利預計 2027 年第二季開始見到、第三至第四季先明顯;私家車嘅無監督 FSD 就預計大約 2027 年第二季。歐盟方面,TeslaNorth 報道 FSD 已經喺 9 個歐盟國家獲批,Musk 預期全面批准「幾個月內或者 Q1」,但承認時間唔由 Tesla 控制。
監管係最近嘅考驗:Yahoo Finance 報道,美國 NHTSA 就 Cybercab 嘅自我認證提出 21 條問題,Tesla 要喺 10 月 30 日前回覆。
而家 Tesla 有兩個 FSD 生意:一個係收緊錢嘅訂閱(174 萬人),一個係未賺錢嘅 Robotaxi。前者已經喺數字入面,後者嘅盈利時間表最快都係 2027 年。股價入面有幾多係後者,就決定咗呢隻股嘅波幅。
Optimus、晶片、Roadster:Musk 嘅長線清單
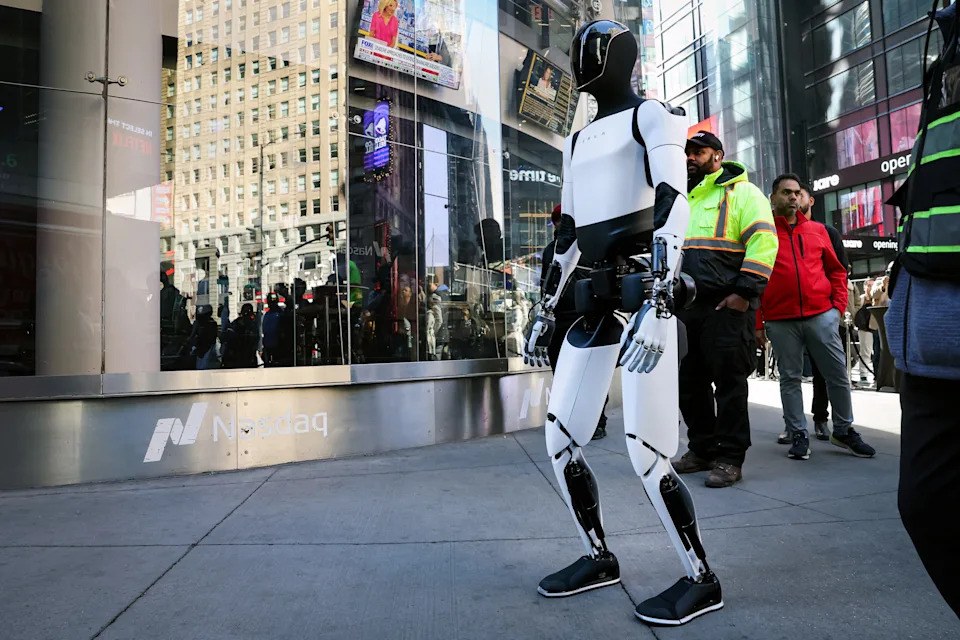
Optimus 係今次電話會議 Musk 講得最小心嘅產品。據 Shacknews 嘅會議摘要,佢話人形機械人「會係地球上最大嘅產品」,但同時話「I do want to temper expectations around Optimus」(想壓低大家對 Optimus 嘅期望)。Yahoo Finance 報道,Musk 預計最少一年、甚至更耐,先可以達到每週 2 萬部(年化 100 萬部)嘅產量;Shacknews 嘅會議摘要就提到,向外部公司交付預計 2027 年底前,先由工業客戶開始。
晶片方面,Musk 提到自建晶片廠 Terrafab 需要「數百億」美元資本,真正量產要到 2028 年尾;investingLive 報道首批測試晶片目標 2027 年 5 至 6 月。AI 訓練算力目標係今年底達到 400 MW。
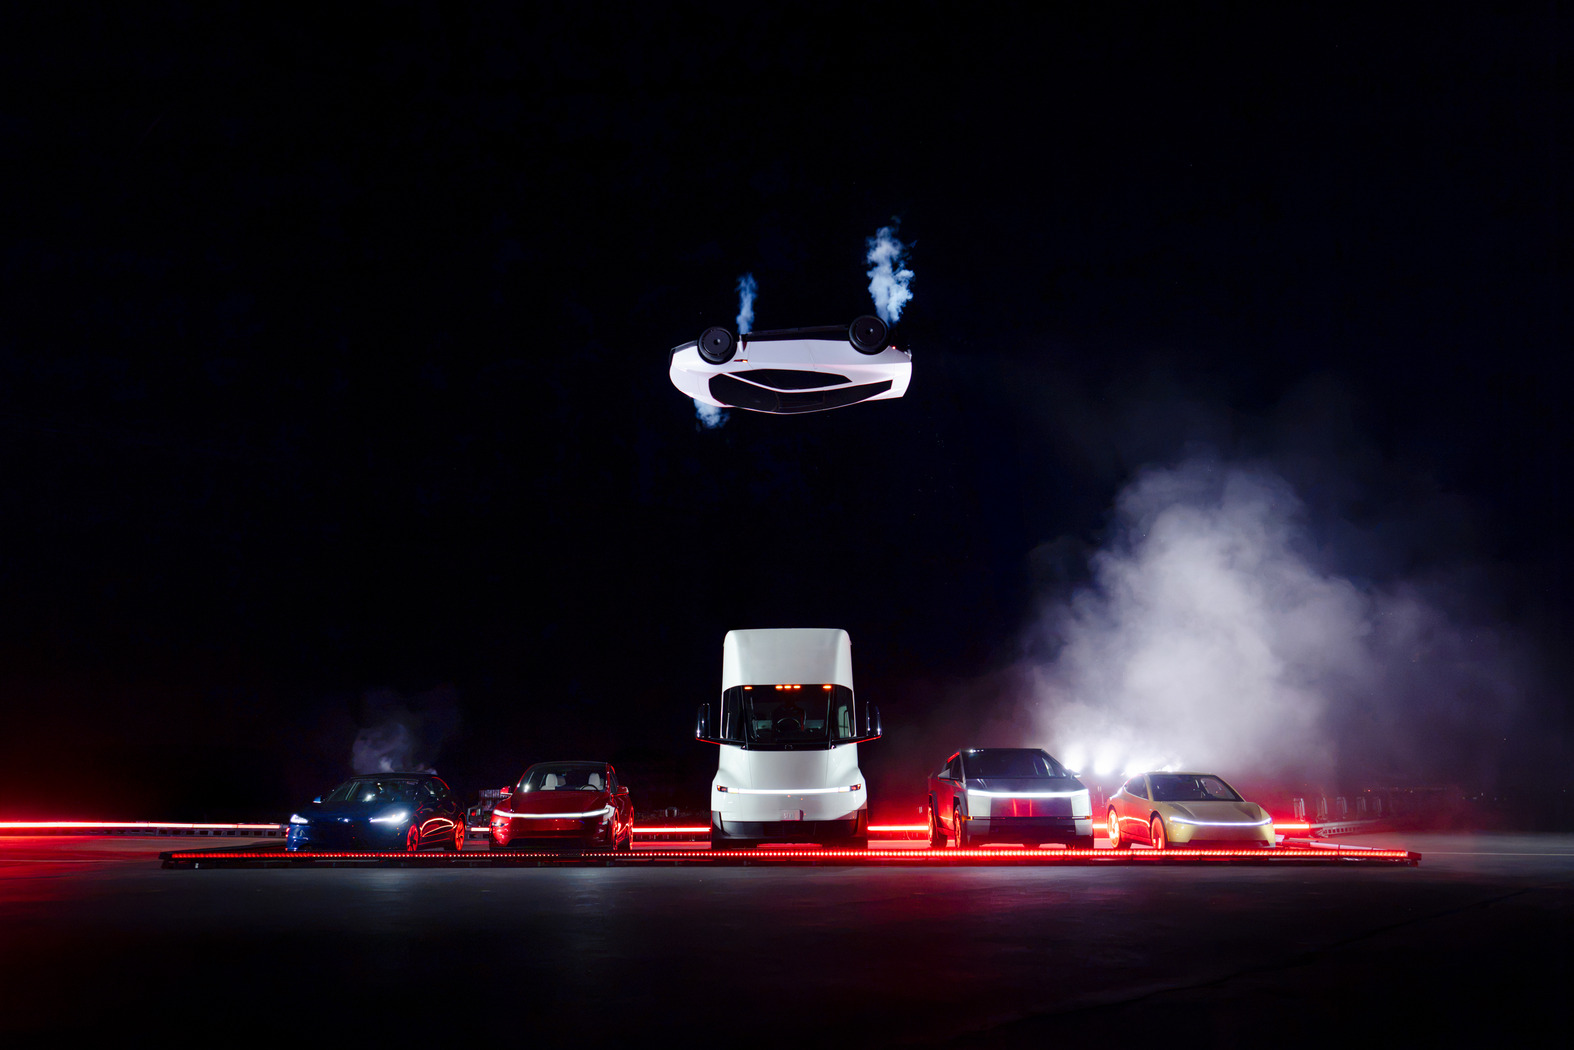
仲有新一代 Roadster:Yahoo Finance 報道測試時 0–60 英里加速只需 0.81 秒,預計 2028 年量產;Morningstar 估計每年銷量少過 2,000 輛。Roadster 對收入影響好細,更大作用係品牌。
Optimus、Terrafab、Roadster 三樣嘢嘅共通點係:全部 2027 年或之後先有實質收入,而且全部要錢。CFO 7 月講嘅「capex 未來 2–3 年持續上升」,好大可能同呢張清單有關。
能源業務:2027 年產能接近賣晒,收入點解仲跌?
能源係今季最出人意表嘅弱項:收入 28.8 億,按年跌 16%,investingLive 指市場預期大約 39 億;儲能部署 13.7 GWh,高過去年 12.5 GWh,但低過 Electrek 引述嘅預期約 15.9 GWh。管理層解釋部分原因係關稅相關嘅客戶退款。
但前景講法完全相反:2027 年 Megapack 產能已經「接近賣晒」,能源訂單同積壓創紀錄,Megafactory Texas 開始生產,規劃產能 50 GWh;Nevada 廠用自家 LFP 電芯造嘅第一批 Megapack 已經出貨。能源毛利率今季係 33%(Q2 為 20%)。
能源業務今季收入跌,管理層指部分原因係關稅退款,而訂單同積壓就創紀錄。如果 2027 年產能真係賣晒,能源會係 Tesla 少數「有訂單、有毛利、唔使等監管批」嘅增長來源。
市場反應:盤後先升後跌,暫時轉跌

過去 4 次業績,Tesla 翌日 3 跌 1 升,最傷係 7 月 Q2 業績後跌 14.5%——嗰次正正係 capex 指引升到超過 250 億、自由現金流轉負。今晚常規時段收 386.47 美元(+3.41%),盤後美東 4 時零 7 分最高去到 394.98,之後回落,截至美東 6 時 41 分約 377.22(-2.4%)。盤後成交薄,真正反應要睇翌日收市。

K 線見到 7 月業績後一路跌到 7 月 29 日 52 週低位 297.38,之後反彈接近三成。即係話,今晚嘅業績係喺股價已經大幅反彈之後公布,同 7 月喺跌市中公布嘅背景好唔同。


年初至今 Tesla 跌約 14.1%,大市 SPY 就升 13.4%;但同其他電動車股比,Tesla 已經算跌得少:Rivian、蔚來、小鵬、Lucid 年初至今跌三成至七成。半年計 Tesla 大致同非必需消費板塊 XLY 一齊行,遠遠跑輸納指。
市場對 Tesla 嘅分歧好清楚:同電動車新勢力比,佢跌得少;同科技股比,佢今年係落後者。業績之後股價點走,好大程度睇市場用邊把尺量佢。
接落嚟睇咩:時間表同風險

最近嘅係 10 月 30 日 NHTSA 回覆限期;之後係 Q4,全年 capex 約 200 億代表 Q4 單季大約 70 億。2027 年上半年係關鍵:Robotaxi 盈利同私家車無監督 FSD 都指向第二季。另外 investingLive 報道 Musk 提到 2030 年左右年產約 500 萬輛嘅目標,比今季年化約 195 萬輛嘅交付高出一大截。

Electrek 指 Tesla 平均售價再次下跌,其他車款交付按年跌 48%;監管積分收入按年跌 73%,呢部分以往幾乎係純利潤。Robotaxi、無監督 FSD 同 Optimus 嘅盈利時間表全部喺 2027 年或之後,而且要視乎 NHTSA 同歐盟等監管機構審批。CFO 7 月表示未來 2–3 年 capex 會持續上升,Tesla 亦已安排最多 300 億美元借貸額度。
睇 Tesla 而家要睇三條線:汽車毛利率(18.1% 能否守住)、自由現金流(Q4 用 70 億 capex 後仲正唔正)、同 Robotaxi 里數(2027 年前有冇加速)。三條線同時向好,先係故事同數字對得上。
車廠嘅數字,科技公司嘅估值
- 收入:280.5 億,按年持平;汽車收入跌 3%,能源跌 16%,服務及其他升 33%。
- 利潤:經營利潤 7.18 億、跌 56%,利潤率 2.6%;汽車毛利率(除積分)反而升到 18.1%,差距嚟自研發升 69% 同監管積分跌 73%。
- 現金:自由現金流 +15.3 億,遠好過預期;2026 capex 指引由超過 250 億降到約 200 億。
- 自動駕駛:FSD 訂閱 174 萬、升 67%;北美搭載率超過 75%;Robotaxi 盈利預計 2027 年第二季開始見到。
- 長線:Optimus 最少一年先到每週 2 萬部;Megapack 2027 年產能接近賣晒。
一句講晒:Tesla 嘅數字仲係一間車廠嘅數字——收入一年冇增長、利潤率得 2.6%;但佢嘅開支同時間表,已經係一間 AI 同機械人公司。今季市場收到嘅好消息,唔係車賣得好,而係 Musk 冇燒錢燒到市場預期咁快。