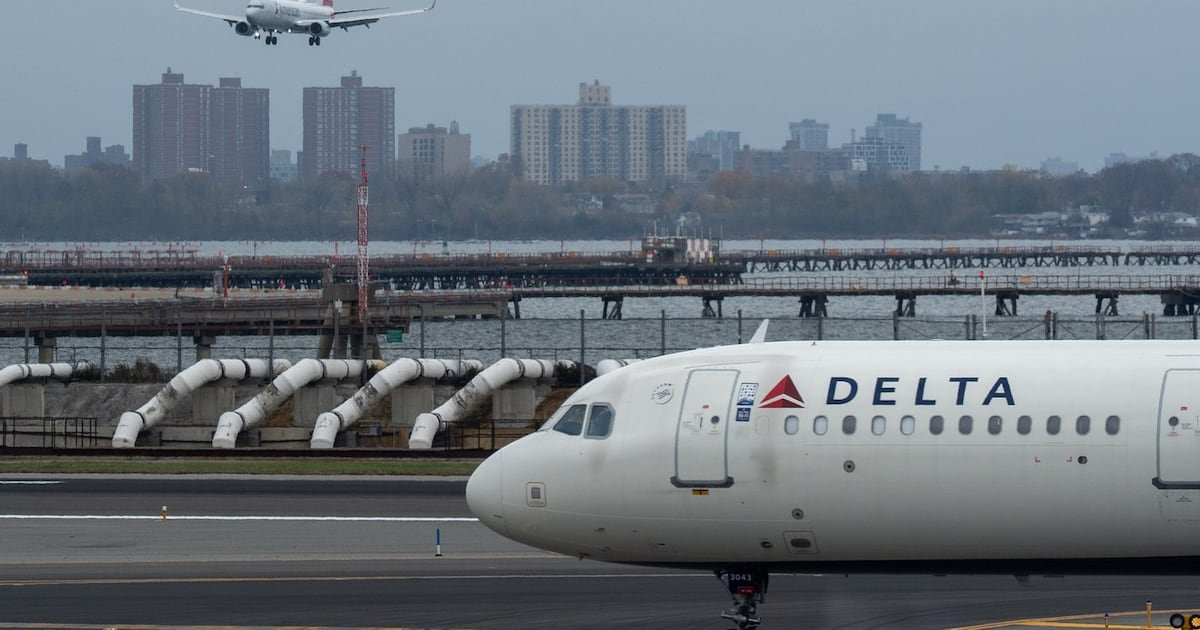
Delta 有自家煉油廠都頂唔順
燃油多食 60 億美元,國泰長途附加費每程 HK$1,362,錢去咗邊?
重點摘要
- Delta 全年經調整每股盈利指引由 6.50–7.50 美元削到 5.10–5.60 美元
- 第四季燃油全包價預計每加侖 4.25 美元,第三季係 3.61 美元
- 五隻美國煉油股年初至今升 116%–211%,航空 ETF 由 2/27 起計跌 3.5%
- 國泰上半年股東應佔溢利升 71%,航空本業除稅前溢利只升 6.3%
- 國泰香港出發長途附加費 8/1 起每程 HK$1,362,來回比開戰前多 HK$1,586
10 月 9 日星期五,美國大型航空公司 Delta 公布第三季業績,同時將 2026 年全年經調整每股盈利指引由 6.50–7.50 美元削到 5.10–5.60 美元。記者問財務總監 Erik Snell 點解要削指引,佢答:「All of it's fuel.」——全部都係燃油。
奇就奇在,Delta 係少數自己擁有煉油廠嘅航空公司;今年機票又加咗約兩成。有煉油廠、又加得到價,點解仍然頂唔順?同一時間,美國煉油股年初至今升一倍到兩倍,國泰上半年股東應佔溢利就升七成,香港出發長途機每程燃油附加費收緊 HK$1,362。
呢篇由 Delta 呢一刀講起,一層層拆:燃油帳點樣由霍爾木茲海峽一路滾到機票上面、煉油廠點解只係「半個對沖」、多出嚟嘅錢最後去咗邊,同埋對揸住航空股、煉油股,或者準備聖誕返香港 / 去旅行嘅讀者,有咩實際意義。

六格數字講緊同一件事:成本嗰邊加得好快,而 Delta 手上最大嘅「天然對沖」——煉油廠——今年貢獻逾 7 億美元,對住 60 億美元嘅額外燃油帳,粗略計大約只係一成二。剩低嗰八成幾,就要靠機票、運力,同埋犧牲盈利去消化。
「打和」嘅一日:削指引近四分一,股價點解收平?

業績日條 K 線好有代表性:10/9 低開約 3%,盤中最低 79.16 美元,之後一路收復,收市 82.17 美元,全日只係升 0.04%。Reuters 報道盤前一度跌 3.5%,下晝仍跌 1.7%,到收市前先全部追返。
原因唔難理解。第一,壞消息早已入咗價:Delta 由 8 月初 95 美元附近一路跌到 9 月初 76 美元,正正係航空煤油由 8 月初每加侖約 3.3 美元升到 9 月初約 4.2 美元、9 月中再見 4.7 美元嗰段時間;市場唔係等到 10/9 先知燃油貴。第二,管理層同時講咗兩件市場想聽嘅嘢——第四季收入預計按年升約兩成,而座位只加少過 2%,即係寧願少加座位,都要守住票價。
不過唔好因為股價收平,就當呢一刀唔痛。Delta 2025 年全年經調整每股盈利係 5.82 美元;1 月訂指引時,6.50–7.50 美元即係目標增長兩成。新指引上限 5.60 美元,已經低過去年——由「增長兩成」變成「倒退」,中位數 5.35 美元比去年少約 8%。
股價打和,反映嘅係「冇再差過預期」,唔係「冇事」。對持股人嚟講,真正要追蹤嘅唔係一日升跌,而係第四季每加侖 4.25 美元呢個假設守唔守得住——Delta 7 月時估第三季燃油 3.15 美元,結果係 3.61 美元,第三季每股盈利只有 1.72 美元,低過 2.00–2.50 美元指引嘅下限。
60 億美元燃油帳:由霍爾木茲去到每加侖 $4.25
呢筆燃油帳嘅起點喺中東。2 月 28 日美國同以色列空襲伊朗,之後霍爾木茲海峽大致封鎖,到而家已經超過 7 個月;10 月 4 日伊朗國會議長 Ghalibaf 仍然話,美方未接受佢哋嘅條件,海峽唔會重開(Al Jazeera)。10/9 Brent 期貨結算每桶 104.72 美元。

呢幅圖最值得睇嘅係形狀:3 月一開戰,航空煤油一個月內由 2.26 美元跳上 3.70 美元;6 月一度回落到 3.04 美元,之後再一路爬返上去,9 月平均 4.39 美元,比 4、5 月嗰個高峰仲要高。EIA 數據顯示,9 月 15 日現貨見 4.705 美元,係今年最高。
即係話,航空公司 7 月訂指引嗰陣,用嘅係油價回落期嘅遠期曲線;第三季一開始,油價就轉頭向上。呢個時間差,就係 Snell 所講、第三季比 7 月指引多食咗逾 5 億美元燃油成本嘅由來。

落到 Delta 本身:每加侖燃油成本由去年第四季 2.28 美元,升到今年第四季預計 4.25 美元,按年貴近九成。Delta 一季用約 11 億加侖燃油,每加侖貴 1 美元,一季就係 10 億美元以上;全年計,成本比去年多約 60 億美元,比 7 月時嘅估計再多約 20 億(Reuters)。
航空公司嘅盈利指引,本質上係一個油價假設。Delta 第四季 4.25 美元已經計入每加侖約 40 仙嘅煉油廠貢獻;如果油價再升,呢個數字會跟住郁。睇航空股業績,第一樣要問嘅唔係「賺幾多」,而係「佢假設油價幾多」。
自家煉油廠:點解 7 億美元只補到一成二?
2012 年,Delta 透過全資附屬公司 Monroe Energy,以 1.5 億美元(包括賓夕法尼亞州 3,000 萬美元資助)向 Phillips 66 收購費城附近嘅 Trainer 煉油廠。當時嘅講法係:煉油廠出產,加上用其他油品換航空煤油,可以應付 Delta 喺美國約八成用油,每年慳約 3 億美元燃油開支(IndustryWeek、ABC News)。
當年唔少人覺得航空公司搞煉油係「唔務正業」。14 年後,呢間廠今年預計貢獻逾 7 億美元(Reuters)——買價嘅四倍幾。問題係,點解咁好賺,都只係抵銷到 60 億美元燃油帳嘅一成二左右?
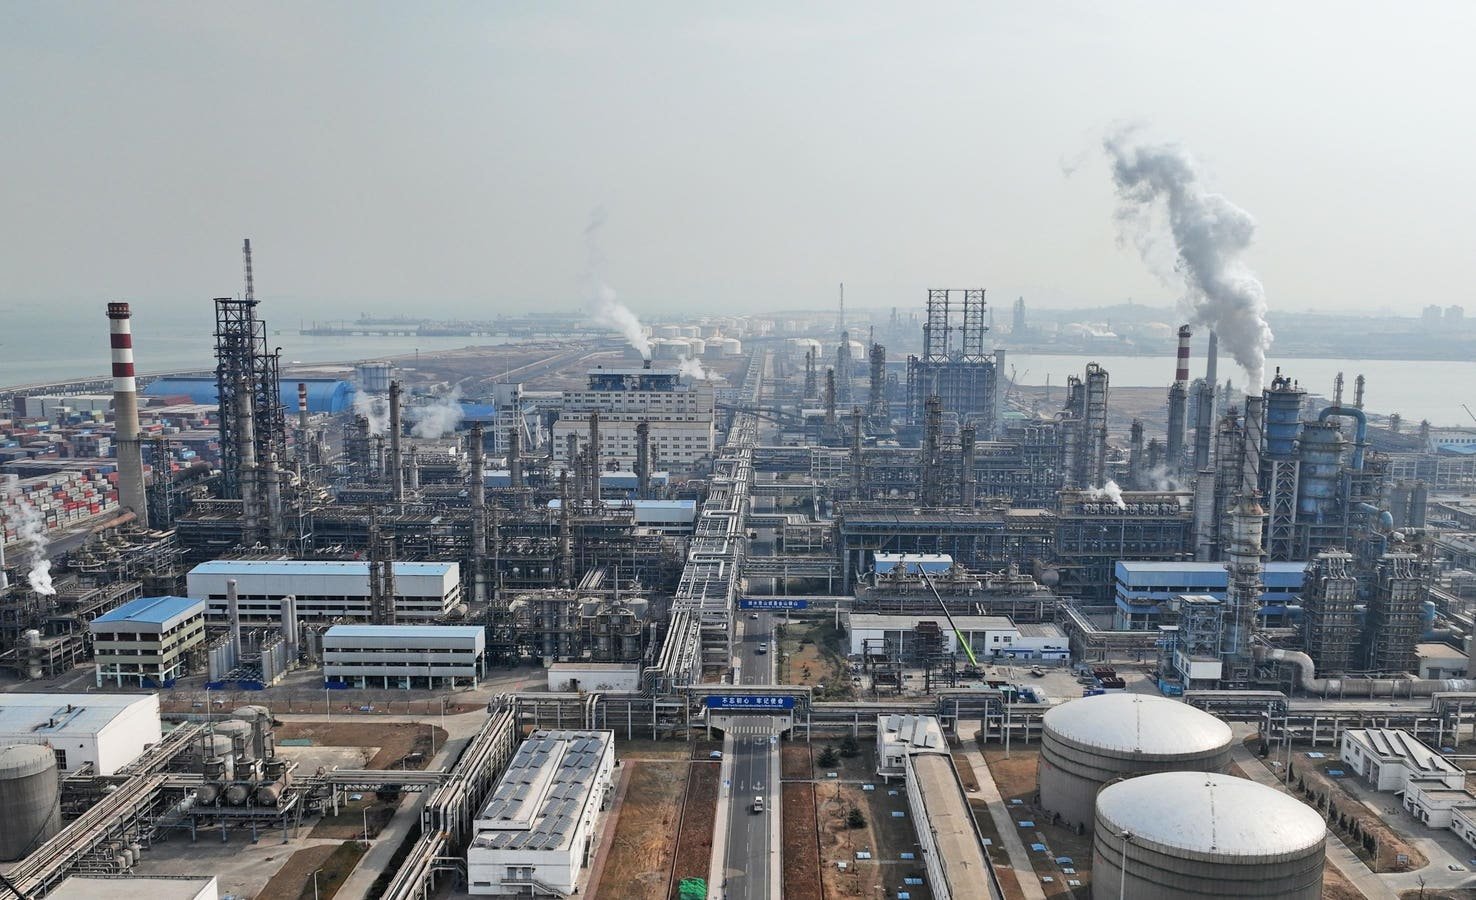
煉油廠對沖嘅係「差價」,唔係「油價」
煉油廠嘅收入,係將原油煉成航空煤油、柴油、汽油之間嗰段差價——行內叫裂解價差(crack spread)。原油由每桶 70 美元升到 100 美元以上,煉油廠買原油都要貴價買,呢部分佢幫唔到 Delta 半分。
佢真正對沖到嘅,只係「航空煤油升得仲快過原油」嗰一截。今年呢一截特別闊:American Action Forum 6 月引美國能源資訊署數據,指航空煤油裂解價差 3 月高見每桶約 74 美元;按 EIA 現貨粗略計,9 月航空煤油同 Brent 現貨嘅月平均差距約每桶 70 美元,比 3 月月均(約 52 美元)闊得多。所以煉油廠先至咁好賺——但佢始終只係食到差價,唔係食到成個油價升幅。
貢獻集中喺第四季,前三季幫手有限
Delta 每季披露煉油廠對每加侖燃油成本嘅貢獻:第一季 6 仙、第二季 11 仙、第三季 13 仙,第四季指引就跳到約 40 仙。以每季約 10–11 億加侖計,前三季加埋大約 3 億美元,第四季一季就可能有 4 億美元左右——全年「逾 7 億」嘅一半以上,押喺最後一季。
換句話講,呢 7 億美元有一大截仲未落袋,要靠第四季裂解價差維持喺高位先兌現。
(註:以上每季金額係按 Delta 披露嘅每加侖貢獻同用油量粗略推算,唔係公司公布數字。)
「有煉油廠所以唔怕油價」係一個常見誤解。煉油廠保護嘅係「煉油利潤擴闊」呢一種風險;原油本身變貴,Delta 同其他航空公司一樣要照單全收。所以 Delta 跑贏同業係真,但佢唔係「免疫」。
錢去咗邊:煉油股翻倍,航空股原地踏步

由開戰前最後一個交易日(2/27)計,四條線分成三層:煉油 ETF CRAK 升 47.8% 排第一;Delta 升 25.1%,跑贏大市;航空 ETF JETS 就跌 3.5%,七個多月嚟原地踏步。
中間仲有一個細節:6 月油價回落嗰陣,Delta 同 JETS 一齊衝高,煉油 ETF 就喺低位徘徊;7 月之後油價再升,兩邊即刻掉轉。航空股同煉油股,喺呢場油價風暴入面差唔多係一對「蹺蹺板」。

拉闊到個股,差距更加誇張:五隻煉油股年初至今全部升超過一倍,PBF 升 210.7%、Marathon 升 179.8%、Valero 升 166.4%;六隻航空股之中,只有 Delta(+18.4%)同 Southwest(+0.8%)企喺零以上,Alaska 就跌 21.8%。
點解錢會流去煉油廠?Reuters 專欄作家 Ron Bousso 7 月指出,美國 3-2-1 裂解價差升穿每桶 60 美元,係有紀錄以嚟最高;Forbes 同月報道裂解價差超越 2022 年能源危機高位。原油運唔出嚟,成品油就更加缺——瓶頸唔喺油田,而喺「將原油變成燃料」嗰一步。
咁點解 Delta 喺航空股入面一枝獨秀?煉油廠係原因之一,另一個係佢嘅客源結構。第三季 Delta 高端客艙收入按年升 18%(高端座位只加 6%),常客計劃相關收入升 18%,美國運通聯名卡分成升 15%,全年預計超過 90 億美元;高端客艙、常客計劃、貨運、維修等「多元化收入」佔總收入 61%。
商務客同高端客對票價冇咁敏感,加價較易成功;聯名卡分成就同油價完全冇關。相比之下,JetBlue、American 同 Alaska 年初至今分別跌 15.6%、16.8% 同 21.8%——市場似乎更願意畀分 Delta 呢種「有煉油廠 + 高端客源」嘅組合,當然各公司亦有自身因素。
航空公司付出嘅額外燃油錢,唔係憑空蒸發:一部分流向原油生產商,相當一部分就變成咗煉油環節嘅毛利。對投資者嚟講,呢個係同一條產業鏈上「收錢」同「埋單」兩個位置;但亦要記住,煉油股呢個升幅建基於海峽封鎖同供應緊張,一旦局勢逆轉,佢哋亦會係最先受壓嘅一群。
機票加價兩成,點解都追唔上?
Reuters 報道,Delta 今年機票加價約兩成,而且乘客反應唔算大;美國勞工統計局數據顯示,4 至 8 月美國機票平均按年貴約 25%。燃油大約佔 Delta 經調整營運開支四分一(第三季約 41 億對 159 億美元),燃油貴六成,單計呢部分令總開支多一成幾;紙面上,加兩成價好似夠晒——但數口唔係咁計。
先睇成個行業嘅帳:Reuters 引美國政府數據,美國航空公司今年首 8 個月燃油開支 429 億美元,比去年同期多 132 億;單計 8 月,燃油開支 61.7 億美元,按年升 60.2%,但用油量少咗 1.2%(Airways 引美國運輸統計局)。即係話,航空公司用少咗油,油錢反而多咗六成。
三個時間差,令加價永遠慢半拍
第一,機票早賣。Reuters 報道,Delta 第四季大約六成已經訂出,相信當中唔少係油價再升之前用舊價錢售出;加價只可以加喺未賣嗰部分。
第二,運力唔聽一間公司話事。Reuters 指業界第四季運力增長預定加快;Delta 自己收慢座位增長(第四季少過 2%,經濟艙座位減少),對手就加快加班次,票價就好難一路推高。CEO Ed Bastian 嘅講法係:「In a high-cost environment you cannot grow your way out of it」——成本高嘅時候,靠擴張係救唔到自己。
第三,收入同成本唔同步。第三季 Delta 經調整收入升 16%,經調整營運開支就升 18%,經營利潤率由 11.1% 跌到 9.4%。Deutsche Bank 估計第四季業界靠收入收回燃油成本嘅比例會更細,要到 2027 年初先可以完全追返。

熱力表最右嗰欄最說明問題:表入面嘅煉油股同 Brent ETF 全部貼近 52 週高位(相距 1–4%),航空股就全部離高位一大截——American 差 32.1%、Southwest 差 24.4%、United 差 22.6%,連表現最好嘅 Delta 都差 14.1%。最近一星期,表入面嘅航空股全線跌,Valero、Marathon、Phillips 66 三隻煉油股就升 5–8%。
市場用股價表達咗佢嘅判斷:航空公司「轉嫁得到成本」呢個講法,市場暫時未肯畀高估值。
對乘客嚟講,機票貴咗係真;對航空公司股東嚟講,貴咗嘅機票只係「追緊」成本,未「贏到」成本。當票價升幅追唔上燃油升幅,航空公司就算收入創新高,利潤率都會向下——Delta 第四季經營利潤率指引只有 7–9%,低過第三季。
國泰:半年溢利升七成,航空本業除稅前其實只升 6%
將鏡頭轉返香港。國泰 8 月公布 2026 年中期業績:股東應佔溢利 62.43 億港元,按年升 71%;收入 680.61 億港元,升 25.3%。同期燃油成本(包括對沖)升 58.5% 到 232.24 億港元——國泰自己話,第二季燃油成本差唔多係第一季嘅兩倍。
不過「升七成」要拆開睇。溢利入面包括國航權益被攤薄帶嚟約 14.3 億港元帳面收益等非經常性項目;撇除之後,經常性溢利 52.90 億港元,升 44.9%。再拆細啲,國泰航空公司本身未計非經常性項目嘅除稅前溢利 50.76 億港元,只係比去年多 6.3%——收入升兩成幾,本業利潤只升 6%,中間嗰截差距,大部分就係燃油食咗。其餘增長,主要嚟自附屬公司整體轉虧為盈,同埋國航等聯營公司由虧轉賺。
點解國泰頂得住?業績公告提到嘅原因包括:基本需求強勁,中東局勢令轉機客改經香港,國泰載客量升 17.5%、客運收益率升 9.4%;同時調整咗客運及貨運燃油附加費;燃油對沖亦帶嚟 8.78 億港元收益。
集團入面亦唔係個個都咁好過。國泰旗下廉航 HK Express 上半年除稅及財務支出前虧損 7,300 萬港元,雖然比去年同期嘅 5.24 億大幅收窄,但公告直言第二季燃油急升影響咗表現。廉航票價低、燃油佔成本比例高,油價一升,要轉嫁嘅幅度相對更大。反而國泰貨運收入升 23.9% 到 138 億港元,受惠 AI 同數據中心相關嘅高價值貨品——呢部分同燃油附加費一樣,有助抵銷油價壓力。

呢幅圖就係國泰同 Delta 最大嘅分別:國泰將燃油成本變成機票上面一條獨立收費,而且每兩星期檢討一次。2 月開戰前,長途附加費係每程 HK$569;3 月 18 日同 4 月 1 日連加兩次,到頂 HK$1,560;之後油價回落,5 月同 7 月連減三次到 HK$965;8 月 1 日再加 41% 到 HK$1,362,一直維持到而家(國泰網頁 10/8 更新,香港出發收費冇變)。
美國航空公司主要靠調整票價本身去轉嫁,國泰就有一條可以獨立上落嘅附加費——油價升,佢可以較快跟;油價跌,佢亦要跟住減。呢個機制令國泰收入可以較快跟上油價,但從本業溢利只升 6.3% 可見,佢都只係「追得快啲」,唔係完全追得上;而代價係乘客睇得好清楚自己畀咗幾多「油錢」。
國泰現時嘅長途附加費仍然低過 4 月高位,但美國墨西哥灣航空煤油 9 月平均價(4.39 美元)已經高過 4 月(3.93 美元)。亞洲用嘅燃油價格基準未必同步,不過按國泰每兩星期檢討一次、跟油價上落嘅機制,附加費有上調亦有下調嘅可能,方向取決於之後幾個星期嘅油價。
聖誕機票同兩邊持股人:接落嚟睇咩
先講最實際嘅數。以現時收費計,由香港出發去歐洲、北美或者澳洲嘅來回機票,兩程燃油附加費合共 HK$2,724;2 月開戰前係 HK$1,138,即係多咗 HK$1,586,升幅約 139%。附加費按「旅程出發地」計,由英國或者其他地方出發嘅行程有另一套收費,國泰網頁冇列英鎊金額,要以訂票時顯示為準。
另一個細節:以往附加費調整時,調整生效前已經出票嘅機票,一般按舊收費計(星島 1 月報道)。香港民航處 2016 年 2 月曾經因為油價回落而暫停香港出發航班收燃油附加費,到 2018 年 11 月先恢復——附加費唔係永久收費,而係跟油價走嘅機制。

未來兩個星期係關鍵:10/20 聯合航空公布業績,10/22 美國航空、西南航空同 Valero 一齊出數——一日之內可以見到「埋單」同「收錢」兩邊點樣講第四季。如果航空公司普遍跟 Delta 一樣上調燃油成本假設、下調盈利指引,而 Valero 講裂解價差維持高位,即係呢個利潤轉移仲未完。

五個變數入面,影響最大嘅係霍爾木茲談判:伊朗 9 月曾經提出「7 日內重開海峽」方案,10 月初就話要美方接受條件先得,局勢隨時兩邊郁。海峽一重開,油價同裂解價差都可能急跌——對航空股係解藥,對股價翻倍嘅煉油股就係最大嘅風險。
航空股同煉油股都屬高波動板塊,股價同油價、地緣政治高度掛鈎。Deutsche Bank 等機構嘅研究指出,航空業燃油成本轉嫁有明顯時間差;Reuters 專欄亦提醒,煉油商嘅「霍爾木茲紅利」可能係短暫嘅。以上只作資訊整理,唔構成任何投資建議。
同一桶油,三種命運
- Delta:有煉油廠,都只係半個對沖。今年燃油多 60 億美元,煉油廠貢獻逾 7 億,大約補一成二;全年每股盈利指引 5.10–5.60 美元,已經低過 2025 年嘅 5.82 美元。
- 煉油商:收錢嘅一方。裂解價差 7 月創紀錄,五隻美國煉油股年初至今升 116%–211%,航空 ETF 就由開戰前計跌 3.5%。
- 國泰:用附加費轉嫁。上半年股東應佔溢利升 71%,但航空本業除稅前溢利只升 6.3%;長途附加費每程 HK$1,362,每兩星期檢討;香港出發長途來回,單係附加費就比開戰前多 HK$1,586。
- 關鍵變數:霍爾木茲。海峽一日唔重開,燃油成本就一日由乘客同航空公司股東分擔;重開嗰日,收錢同埋單嘅位置可能即刻掉轉。
CFO 嗰句「All of it's fuel」,講嘅唔止係 Delta 一間公司——佢講出咗今年航空業最直接嘅現實:你可以擁有煉油廠、可以加價兩成,但只要油嘅源頭卡住,航空公司就只係喺條產業鏈最尾,同乘客一齊埋單。